Ticker Tape by TradingView
reklama
reklama
reklama
reklama
Invesco: Světová situace z pohledu makroekonomů zůstává příznivá
I nadále se analytici a stratégové v Invescu domnívají, že se světová ekonomika nachází ve fázi expanze, v níž se pohybuje již od poloviny roku 2020. Podle nich na to ukazuje fakt, že dodávky energií na globální úrovni nebyly narušeny v takové míře, v jaké se obávali na začátku války s Íránem. Většina ekonomik prokázala, vyšším nákladům na energie navzdory, překvapivou odolnost.
Ekonomická expanze pokračuje
- Předstihové ukazatele t zůstávají ve většině zemí nad svými dlouhodobými trendy (viz graf níže) a jejich dynamika se v posledních měsících opět zlepšila.
- Předchozí uvolňování měnové politiky nadále působí prostřednictvím růstu peněžní zásoby.
- Výdaje související s umělou inteligencí by mohly zvýšit poptávku po investicích, a poskytnout tak ekonomice mírnou podporu.
- Pokud ceny energií nakonec začnou klesat, jak očekáváme, mohl by rychlejší růst reálných příjmů vést k oživení spotřebitelských výdajů.
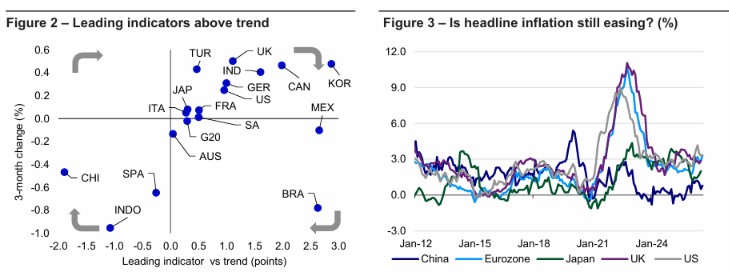
Zdroj: Strategie a analýzy Invesco, 2026
Analytici z Invesca dále vysvětlují:
Existují však také faktory, které by mohly hospodářský růst brzdit. Domníváme se, že cyklus uvolňování měnové politiky ze strany centrálních bank skončil. Úrokové sazby sice nemusí růst agresivně, ale zpřísňování měnové politiky již probíhá – například v Japonsku (BOJ) a eurozóně (ECB) – a rizika existují i jinde, například v USA (Fed) a Indii (RBI). To by mohlo hospodářský růst zpomalit. Výnosy dlouhodobých dluhopisů vzrostly. Přestože se domníváme, že jde z velké části o odraz zlepšujících se ekonomických podmínek. Růst výnosů může souviset také s potřebami financování vlád a podniků, zejména společností vyvíjejících modely umělé inteligence a provozujících rozsáhlou cloudovou infrastrukturu (hyperscalers). Jestliže výnosy očištěné o inflaci rostou v důsledku této poptávky po financování, může to vytěsňovat jiné formy úvěrování. Pokud se naše očekávání ohledně cen energií nenaplní a ceny zůstanou vysoké, obáváme se poklesu reálné kupní síly a spotřebních možností domácností.
Celkově nás povzbuzuje odolnost indexů nákupních manažerů (PMI), zejména ve zpracovatelském průmyslu, a nevidíme známky toho, že by se globální ekonomická expanze měla blížit ke konci. To nás utvrzuje v preferenci cyklických aktiv (viz graf 6, který znázorňuje aktiva, jež měla tendenci dosahovat nadprůměrné výkonnosti v jednotlivých fázích hospodářského cyklu).
Inflace nakonec začne klesat
Inflace od roku 2022 klesá, což většině centrálních bank umožnilo uvolnit měnovou politiku. Domníváme se, že tento vývoj byl také jedním z důležitých faktorů silné výkonnosti finančních aktiv.
Cesta k nižší inflaci se však již v některých zemích začala zadrhávat (viz graf 3) a nyní ji ohrožuje růst cen energií související s uzavřením Hormuzského průlivu. Naštěstí bylo zrychlení celkové inflace v průběhu roku 2026 ve srovnání s vývojem v roce 2022 mírné (viz graf 3). Ceny ropy navíc od svých maxim z března a dubna klesly, zůstávají však volatilní a citlivě reagují na události na Blízkém východě.
Ceny zemního plynu v Evropě nadále rostou a mohou se dále zvyšovat, protože se země budou před zimou snažit doplnit své zásoby. Naproti tomu ceny zemního plynu v USA letos klesly – index S&P GSCI Natural Gas Spot Price Index od začátku roku ztratil přibližně 20 %. To naznačuje, že se inflace v jednotlivých zemích může vyvíjet rozdílně. Evropa a Asie budou pravděpodobně čelit růstovým inflačním tlakům v důsledku zvyšujících se místních cen plynu. Dalším krátkodobým impulzem pro inflaci by mohl být růst cen potravin, pokud rozvíjející se klimatický jev El Niño negativně ovlivní globální sklizeň.
Domníváme se, že centrální banky by se měly více zaměřovat na jádrovou inflaci, jejíž vývoj se v jednotlivých zemích liší. V ekonomikách, které sledujeme, není patrný jednoznačný růstový trend. Jádrová inflace měřená indexem spotřebitelských cen (CPI) se však v USA, eurozóně a Spojeném království stále pohybuje kolem 2,5 %. Ve Spojeném království přitom její sestupný trend nadále pokračuje.
Rizika
Za největší riziko pro náš výhled považujeme dlouhodobé uzavření Hormuzského průlivu, například až do konce roku 2026 nebo začátku roku 2027. Obáváme se, že by takový vývoj mohl vést k nedostatku energií, omezení poptávky, výraznému růstu cen energií, vyšší inflaci a zpřísňování měnové politiky ze strany centrálních bank. Domníváme se, že takový scénář by měl negativní dopad na většinu tříd aktiv.
Mezi další rizika patří mzdové tlaky v USA v důsledku napjatější situace na trhu práce, chyby centrálních bank při nastavování měnové politiky – zejména její zpřísňování v situaci, kdy to není opodstatněné – a omezení investičních výdajů do umělé inteligence ze strany provozovatelů rozsáhlé cloudové infrastruktury (hyperscalers).
Okolnosti hospodářské politiky jsou však nejednoznačné
Cyklus měnové politiky se posunul ke zpřísňování
Domníváme se, že růst cen energií změnil výhled úrokových sazeb v mnoha zemích. Převládající směřování měnové politiky se tak posouvá od uvolňování, které jsme pozorovali v posledních letech, ke zpřísňování.
Mezi hlavními centrálními bankami podle nás nejvíce potřebuje zvýšit úrokové sazby japonská centrální banka (BOJ). Její základní úroková sazba činí stále pouze 1,00 %, zatímco jádrová inflace se pohybuje blíže ke 2 % (viz graf 4). Vzhledem k přetrvávajícímu tlaku na japonskou měnu a rostoucímu tlaku americké administrativy na BOJ, aby měnovou politiku zpřísnila, očekáváme během příštích 12 měsíců tři zvýšení úrokových sazeb.
Projev Kevina Warshe v Jackson Hole kladl důraz na návrat inflace k cílové hodnotě. Zdá se, že to posílilo přesvědčení trhu, že zvýšení úrokových sazeb amerického Fedu je bezprostředně na pořadu dne. Vzhledem k tomu, že jádrová inflace měřená indexem PCE dosáhla v červenci 3,3 %, může být americká centrální banka v pokušení měnovou politiku zpřísnit. Tato hodnota jádrové inflace se však od dubna nezměnila a preferovaný ukazatel Fedu v podobě jádrové inflace PCE očištěné o extrémní hodnoty (trimmed mean PCE) dosahuje 2,3 %. Debata uvnitř Federálního výboru pro volný trh (FOMC) tak bude pravděpodobně „zajímavá“. Nejsme přesvědčeni, že Fed potřebuje sazby zvyšovat, uznáváme však, že riziko zpřísnění měnové politiky je nyní vyšší, jak ostatně naznačují očekávání trhu.
Evropská centrální banka (ECB) zvýšila úrokové sazby v červnu a září. Tržní očekávání budoucího vývoje sazeb ECB naznačují, že by během příštích 12 měsíců mohlo dojít až ke třem dalším zvýšením (podle výpočtů agentury Reuters k 10. září 2026). S tímto scénářem se neztotožňujeme a domníváme se, že sazby ECB zůstanou za 12 měsíců na současné úrovni. Jádrová inflace totiž není příliš vzdálená cílové hodnotě a hospodářský růst zůstává v jednotlivých ekonomikách eurozóny nerovnoměrný.
Lišíme se také od tržního konsenzu ohledně vývoje sazeb britské centrální banky (BOE). Tržní očekávání naznačují, že během příštích 12 měsíců dojde nejméně ke dvěma zvýšením sazeb, zatímco my očekáváme dvě snížení. Náš výhled vychází ze skutečnosti, že inflační tlaky v domácí ekonomice nadále polevují.
Indická ekonomika silně roste a očekáváme, že indická centrální banka (RBI) během příštích 12 měsíců zvýší úrokové sazby dvakrát. V Číně jsou úrokové sazby již nyní nízké, a proto předpokládáme, že podpora hospodářství bude mít podobu spíše snižování sazeb povinných minimálních rezerv a případně fiskálních opatření.
Graf 4 – Očekávaná změna základních úrokových sazeb centrálních bank během příštích 12 měsíců (v procentních bodech)
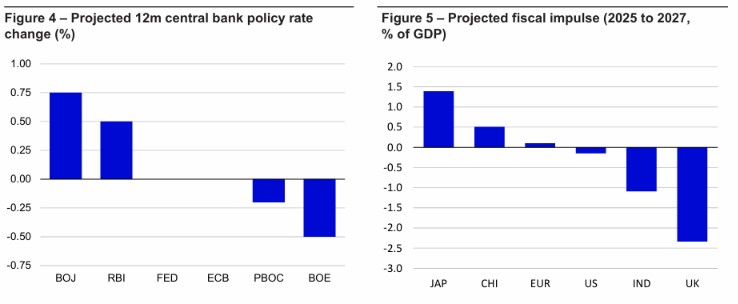
Zdroj: Strategie a analýzy Invesco, 2026
Hodnoty z grafu v pořadí podle uvedených centrálních bank:
Centrální banka | Očekávaná změna sazeb |
BOJ – Japonsko | +1,00 |
RBI – Indie | +0,75 |
Fed – USA | +0,50 |
ECB – eurozóna | +0,25 |
PBOC – Čína | 0,00 |
Poznámka: V dodaném grafu následují také hodnoty −0,25, −0,50 a −0,75, jejichž přiřazení k jednotlivým kategoriím není z textového výpisu zcela zřejmé.
Fiskální podpora je nerovnoměrná
Projekce fiskálních impulzů uvedené v grafu 5 vykreslují pro příští dva roky nejednoznačný obrázek. Na jedné straně roste ve světě tlak na zvýšení vojenských výdajů, na druhé straně mnoho zemí potřebuje konsolidovat veřejné finance.
Mezi zeměmi, na které se zaměřujeme, podle nás bude i nadále udávat směr Japonsko. Premiérka Takaichiová nyní disponuje ústavní většinou v dolní komoře parlamentu, což jí umožňuje prosazovat zamýšlený fiskální program. Ten zahrnuje výdaje na obranu, podporu technologického sektoru a pomoc spotřebitelům, včetně energetických dotací a dočasného snížení spotřební daně na potraviny od dubna 2027. Očekáváme, že tato opatření podpoří ekonomiku ve druhé polovině roku 2026 a v roce 2027.
V Číně by měla fiskální politika zůstat mírně podpůrná, přičemž se bude nadále zaměřovat na strategická odvětví a modernizaci průmyslu.
Německo sice zahájilo rozsáhlý program fiskální podpory a většina evropských zemí zvyšuje vojenské výdaje, celkový fiskální stimul v eurozóně však zůstává omezený. Důvodem je očekávaná fiskální konsolidace ve Francii, Itálii a Španělsku.
Také britská vláda se snaží plnit cíle snižování veřejného dluhu a zároveň urychlit navyšování vojenských výdajů. V USA sice rozpočet na rok 2026 zabránil některým dříve plánovaným zvýšením daní, žádný fiskální impuls však neočekáváme.
Rizika
V souvislosti s výše uvedeným výhledem vidíme tři hlavní rizika.
Zaprvé, dlouhotrvající vojenský konflikt na Blízkém východě by mohl vést k dlouhodobému růstu cen energií a inflace, což by přimělo většinu centrálních bank k agresivnímu zpřísňování měnové politiky.
Zadruhé, politická nestabilita v Německu by mohla oslabit ochotu realizovat celý fiskální program, který představil kancléř Merz.
A konečně, vysoká úroveň veřejného zadlužení, značné rozpočtové deficity v některých zemích a pokračující růst dlouhodobých výnosů by mohly vynutit fiskální konsolidaci.
Od makroekonomiky k trhům – preference cyklických aktiv
Fáze expanze nahrává cyklickým aktivům
Na začátku roku jsme byli přesvědčeni, že globální ekonomika zrychlí svůj růst, a proto jsme upřednostňovali cyklická aktiva. Tento přístup jsme částečně vyvažovali preferencí aktiv s krátkou durací, jako jsou CLO s ratingem AAA a bankovní úvěry. Zároveň jsme pochybovali, že se podaří zopakovat plošně silnou výkonnost aktiv z roku 2025.
Uzavření Hormuzského průlivu a následný růst cen energií mohly tento ekonomický scénář ohrozit. Americká i světová ekonomika však prokázaly odolnost. Výhled základních úrokových sazeb centrálních bank nyní sice vypadá méně příznivě, než jsme si na začátku roku představovali, a vyšší celková inflace snižuje reálné příjmy domácností. Přesto nadále očekáváme, že se ceny energií postupně vrátí na nižší úrovně. Globální dodávky energií byly uzavřením Hormuzského průlivu zasaženy méně, než jsme se obávali, situace však zůstává proměnlivá. Proto se držíme základního scénáře pokračující globální ekonomické expanze.
V kontextu grafu 6 se domníváme, že se světová ekonomika nachází ve střední fázi expanze. Naše analýza historické výkonnosti aktiv naznačuje, že v této fázi hospodářského cyklu se obvykle daří cyklickým aktivům. Patří mezi ně průmyslové komodity, jako jsou energetické suroviny a základní kovy, akcie, aktiva rozvíjejících se trhů (EM), nemovitostní investiční trusty (REITs) a dluhopisy s vysokým výnosem (HY).
Je samozřejmě možné, že některá z těchto aktiv již mají ve svých cenách započítánu řadu pozitivních očekávání.
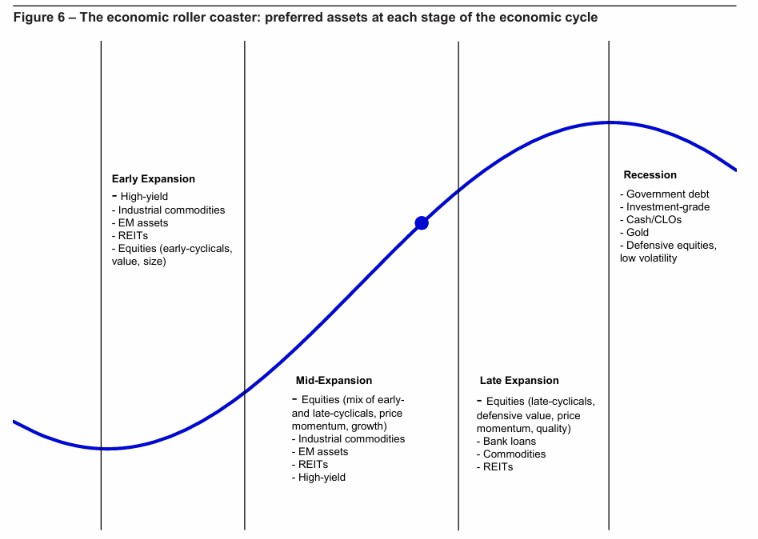
Zdroj: Strategie a analýzy Invesco, 2026
Názory na jednotlivé třídy aktiv a investiční preference
V globálním měřítku nadále upřednostňujeme cyklická aktiva, jako jsou průmyslové komodity, nemovitosti a akcie mimo USA. Domníváme se totiž, že americký akciový trh je méně citlivý na hospodářský cyklus než ostatní trhy.
Dluhová aktiva jsou podle nás nyní atraktivnější díky růstu výnosů, obáváme se však, že výnosy mohou ještě dále vzrůst. Výběr v rámci této třídy aktiv je obtížný. Dluhopisy s vysokým výnosem (HY) jsou sice více cyklické, jejich kreditní rozpětí jsou však neobvykle úzká. Naopak očekáváme, že některé státní dluhopisy a podnikové dluhopisy investičního stupně (IG) budou pod tlakem, pokud budou dlouhodobé výnosy nadále růst. Aktiva s krátkou durací, například soukromé úvěry (private credit), měla při růstu výnosů tendenci vykazovat menší ztráty.
Jednotlivé ekonomiky se mohou nacházet v různých fázích hospodářského cyklu, což komplikuje výběr aktiv napříč regiony. Německá ekonomika například v posledních letech procházela mírnou recesí, takže případné zrychlení růstu by mohlo odpovídat spíše počáteční fázi expanze.
Napříč třídami aktiv upřednostňujeme rozvíjející se trhy a Evropu. Domníváme se, že oba regiony nabízejí větší citlivost na hospodářský cyklus.
Rizika
Největším rizikem pro tuto orientaci na cyklická aktiva by byla recese. Pokud by navíc ceny energií a potravin dále rostly, inflace by mohla znovu zrychlit. Domníváme se, že v takovém scénáři by bylo obtížné najít aktiva, která by si vedla dobře. Výjimku by mohly představovat energetické a zemědělské komodity a akcie společností působících v odvětví těžby a zpracování surovin.
O společnosti Invesco
Invesco Asset Management Deutschland GmbH, Invesco Asset Management Österreich – pobočka pobočky Invesco Asset Management Deutschland GmbH – jsou součástí Invesco Ltd., společnosti pro správu aktiv se spravovanými aktivy v hodnotě více než 1 593 miliard USD (k 31. říjnu 2021).
V případě jakýchkoli dotazů nebo potřeby dalších informací se obraťte na společnost Invesco Asset Management Deutschland GmbH, Valentin Jakubow, telefon +49 69 29807-311.
Obsažené informace nepředstavují investiční doporučení ani jiné poradenství. Prognózy a výhledy trhu uvedené v tomto materiálu jsou subjektivní odhady a předpoklady vedení fondu nebo jeho zástupců. Mohou se kdykoli změnit bez předchozího upozornění. Nelze zaručit, že se prognózy uskuteční podle předpokladů.
Vydavatelem těchto informací v České republice je společnost Invesco Asset Management Deutschland GmbH, An der Welle 5, D-60322 Frankfurt nad Mohanem. Red Oak ID: 1958016
Klíčová slova: Čína | Japonsko | Finance | Inflace | USA | Německo | Ceny ropy | Světová ekonomika | Recese | Daně | Rizika | Politika | Hospodářství | Sazby | Akcie | Akciový trh | Aktiva | Analýza | Asset management | Centrální banka | Centrální banky | Konsolidace | ECB | Ekonomika | Eurozóna | Evropská centrální banka | FOMC | Fed | Fiskální politika | Komodity | Riziko | Spot | Trend | Ukazatel | Výkonnost | Úrokové sazby | Analytici | Banky | Doporučení | USD | Dluhopisy | Evropa | Hospodářský růst | Německá ekonomika | Úroková sazba | Globální ekonomika | PBOC | Hospodářský cyklus | Financování | Rozvíjející se trhy | Japonská centrální banka | Aktivum | Index | Podpora | Volatilní | Americká centrální banka | Analýzy | Banka | Graf | Investiční | Investiční doporučení | Jádrová inflace | Management | Nemovitosti | Reuters | Ropy | Státní dluhopisy | Trh | Indie | ROCE | Jackson Hole | Ekonomická expanze | Snižování sazeb | Energie | Inflační tlaky | AAA | Uvolňování měnové politiky | S&P | Ztráty | Zvýšení úrokových sazeb | Výhled | Uvolnit měnovou politiku | Britská vláda | Výnosy | Příjmy | Očekávání | Americký akciový trh | Podnikové dluhopisy | Invesco | Tržní očekávání | Akcie společnosti | IG | Základní úroková sazba | Zpřísňování měnové politiky | Dluhopisy s vysokým výnosem | Ceny zemního plynu | Indická ekonomika | Sazby ECB | Očekávání trhu | Rozpočet | Růst cen | Impuls | Směřování měnové politiky | Prognózy | Měnové politiky | Uzavření Hormuzského průlivu | Hlavní rizika | Příjmy domácností | Poradenství | Zpřísnění měnové politiky | Růst cen potravin | Veřejné finance | Ukazatele | Ceny energií | Trhy | Negativní dopad | Situace | Výdaje | Zrychlení růstu | Natural Gas | Zemědělské komodity | Sestupný trend | Vývoj | Změna sazeb | Stimul | Domácnosti | Průmyslové komodity | Peněžní zásoby | Růst | Ekonomiky | Války | Práce | Celková inflace | Debata | Růst výnosů | Zadlužení | Expanze | Politická nestabilita | RBI | Fiskální stimul | Umělé inteligence | Předstihové ukazatele | JDE | Situace na trhu práce | Ceny | Spotřební daně | Bankovní úvěry | Nio | Rozpočtové deficity | Fiskální impuls | Situace na trhu | Růstový trend | Indická centrální banka | Cíle | Odvětví | Projekce | SPOT | Společnosti | Opatření | Ceny zemního plynu v USA | Společnost | Stratégové | 3М | Vojenský konflikt | Ceny zemního plynu v Evropě | Snížení spotřební daně | Růst cen energií | Společnost Invesco | Fáze expanze | Upozornění | Reálné příjmy domácností | Dodávky energií | Invesco Ltd. | Asie | Soukromé úvěry | Vice | Úvěrování | Výhledy | Směřování | Reálné příjmy | Energetické suroviny | Frankfurt | Konflikt na Blízkém východě | Návrat inflace | REITs | Premiérka | Private credit | El Niño | Klimatický jev | Ekonomické expanze | Suroviny | Hospodářské politiky | Nemovitostní investiční trusty | Kovy | Výhled úrokových sazeb | Pokračující růst | Inflace PCE | Výdaje na obranu | Největší riziko | Vojenské výdaje | Strategická odvětví | O společnosti | Volný trh | Cloudové infrastruktury | Rok 2026 | Index S&P | Události na Blízkém východě | Private Credit | GmbH |
Čtěte více
-
Invesco: Sedm důvodů, proč být pozitivní za současných podmínek na trhu
Jak jsem již dříve zmínila, současné prostředí na globálních trzích považuji za příliš pesimistické. Před dvěma lety jsme se nacházeli ve víru celosvětové pandemie a nebyli jsme si jisti, zda se vůbec někdy podaří vyvinout účinnou vakcínu proti COVIDu. Dnes se nacházíme v jiné situaci. Samozřejmě, že není ideální, když je inflace tak vysoká a u mnoha centrálních bank vyspělých trhů probíhá tak agresivní zpřísňování, ale myslím, že jsme na tom mnohem lépe než před dvěma lety. -
Invesco: Smíšená ekonomická data vyvolávají otázky v USA i ve světě
Již mnohokrát jsem řekla, že na cestě ke snížení úrokových sazeb a opětovnému zrychlení ekonomiky v celosvětovém měřítku dojde k překvapením, a to jak pozitivním, tak negativním. A zprávy z minulého týdne nám přinesly trochu obojího. Pozitivní je, že průmyslová výroba v USA vzrostla více, než se očekávalo, a britské akcie vykázaly sílu navzdory poněkud přetrvávající inflaci. Nové odhady však ukázaly, že se očekává výrazný nárůst schodku veřejných financí v USA, a rostoucí ceny ropy by mohly mít dopad na inflaci zboží. -
Invesco snižuje nově poplatek u svého MSCI World UCITS ETF na 0,05 %, jde o nejlevnější ETF pro tuto expozici
Společnost Invesco snižuje roční manažerský poplatek u svého fondu Invesco MSCI World UCITS ETF, jehož objem aktiv dosahuje 6,6 miliardy USD, z dosavadních 0,19 % na 0,05 %. Změna vstoupí v platnost od 1. dubna 2026. -
Invesco snižuje roční poplatek u MSCI Emerging Markets UCITS ETF na 0,09 % a nabízí tak nejlevnější UCITS ETF na tento benchmark
Další zlepšení swapových podmínek navíc přináší investorům celkové zvýšení očekávané roční výkonnosti o 20 bazických bodů. Invesco oznámilo výrazné snížení nákladovosti svého fondu Invesco MSCI Emerging Markets UCITS ETF. Roční management fee klesá z 0,19 % na 0,09 % s účinností od 30. dubna 2026. -
Invesco: Soustřeďte se i v době nejistoty a nervozity na trhu
Minulý týden přinesl investorům další záchvěv politické nejistoty a nervozity na trhu. Není divu, že americký akciový trh minulý týden zažil výrazný výprodej, přičemž v pátek se prudce stáhly dolů americké akcie – zejména technologické. Zatímco v USA jsme svědky protivětrů, v jiných částech světa se ale objevují dobré zprávy. -
Invesco: Spíše realistický než pesimistický pohled na trh
Posledních několik týdnů mě zarazila míra pesimismu, jakou jsem zažila při setkávání s klienty. Problémy nás určitě čekají, ale nemyslím si, že by měl pesimismus zastínit potenciál kapitálového zhodnocení a průběžných výnosů, které leží před námi. -
Invesco: S pokračující debatou o dluhovém stropu v USA se očekává nárůst tržní volatility
Vyjednávání o dluhovém stropu v USA přitahuje stále větší pozornost investorů. Ta je upřena zejména na kritické datum „X“, kdy se očekává, že americké vládě dojdou prostředky na plné uhrazení finančních závazků. V současné době se toto datum odhaduje na 1. června. -
Invesco: Srpnová výkonnost zlata
Zlato zakončilo srpen na hodnotě 2 503 USD, což představuje nárůst o 2,3 % a zažilo tak na konci měsíce další rekordní hodnotu. Drahý kov podpořil pokles, jak u amerického dolaru, tak i u výnosů Treasuries. Přitom se zdálo, že ekonomická data zveřejněná v srpnu měsíci připravila půdu pro první snížení úrokových sazeb Fedu v září, což je událost, která by mohla přilákat další poptávku investorů po zlatě, včetně burzovně obchodovaných produktů (ETP). Srpen byl navíc už třetím měsícem čistého přílivu do ETP krytých zlatem na celém světě, i když v relativně skromném objemu. Zlato zatím v roce 2024 posílilo o 21,3 %, což z něj vytváří jedno z nejvýkonnějších aktiv letošního roku. -
Invesco: Státní dluhopisy, nálada a zisky
Minulý týden nám přinesl další kapitolu v celních válkách, když USA oznámily 90denní pauzu v zavádění recipročních cel vůči všem zemím kromě Číny. V pátek večer USA oznámily výjimky (pro elektroniku a telefony) ze své celní politiky vůči Číně, nicméně zdálo se, že je představitelé během víkendu zase odvolali. Není divu, že akcie a státní dluhopisy zažívaly v průběhu týdne v reakci na vývoj celní války divoké výkyvy, zatímco zlato nadále stoupalo vzhůru. -
Invesco: Strategická synergie – Proč využít páky direct lending a syndikovaných úvěrů
Zhruba dvacet let po globální finanční krizi se private credit etabloval jako klíčová třída aktiv, která zaplnila prostor uvolněný bankami v oblasti firemního financování. V Evropě považujeme za obzvlášť atraktivní segment financování větších a dobře kapitalizovaných společností, známý jako trh vyšší střední třídy, a to díky síle a stabilitě rozvah těchto firem. -
Invesco: Šílenství měnové politiky – Budou strategie centrálních bank úspěšné?
Současná měnověpolitická "sezóna" začala v roce 2022, kdy centrální bankéři v západních vyspělých ekonomikách začali zvyšovat sazby, aby bojovali proti inflaci; trvalo jim několik let, než se dostali tam, kde jsou dnes. Zda bylo jejich úsilí úspěšné, nám pravděpodobně napoví několik příštích měsíců a další období. Dobrou zprávou je, že vítězem může být každý. Centrální banky mezi sebou nesoutěží. Stačí, aby splnily své cíle. Pro většinu z nich to znamená pouze porazit příliš vysokou inflaci. Zdá se, že všechny jsou na dobré cestě k tomuto cíli, i když každá z nich má vzhledem k individuálním charakteristikám a faktorům ovlivňujícím jednotlivé ekonomiky, svou vlastní strategii úspěchu. -
Invesco: Tenis a udržitelnost
Bíle oblečení exkluzivita vstupenek, slaměné klobouky, jahody a smetana. Z Wimbledonu je cítit historie, která se může zdát v rozporu s jeho ambiciózním závazkem udržitelnosti. Pro splnění tohoto závazku je zavedena řada opatření, včetně využívání obnovitelných zdrojů energie. -
Invesco: Trendy na evropském trhu ETF
Nedávná aktivita na evropském trhu ETF vrátila do obvyklého tempa. Do burzovně obchodovaných fondů přiteklo čistě 45 miliard USD, což v dubnu představuje výrazné oživení po březnovém, nezvykle slabším měsíci. -
Invesco: Trhy vidí pozitivní signály v čínské ekonomice i v inflaci v USA
Otočili jsme list za „annus horribilis“, kterým byl rok 2022. Začátek roku 2023 byl skvělý, protože akcie a dluhopisy v prvních lednových dvou týdnech celosvětově rostly. -
Invesco: Tři důvody, proč bychom mohli být svědky růstu japonských akcií
Připadá mi, jako bychom se vrátili na konec osmdesátých let. Ne proto, že bych nosila vysoké tenisky Reebok, džíny Guess a bundy Esprit nebo poslouchala Men at Work a Yes, ale proto, že panuje velké vzrušení okolo japonské ekonomiky – a japonské akcie zažily v uplynulém roce silnou rallye. -
Invesco: Údery USA a Izraele na Írán: Co by měli investoři vědět
Americko-izraelské údery na Írán zatím nenarušily dodávky ropy; Hormuzský průliv zůstává otevřený (některé lodě se mu však vyhýbají). Reakce trhů bude záviset především na tom, zda dojde k omezení toků energie. -
Invesco: Udržitelnost amerického dluhu a zlato
Domnívám se, že státní dluh USA je při současném vývoji neudržitelný. Mohla by to změnit kombinace snížení primárních deficitů, silnějšího růstu HDP a nižších úrokových sazeb. Pokud se toto ale neuskuteční, myslím, že zlato by mohlo být stále atraktivnější. V poslední době jsme byli svědky poklesu amerického dolaru ve stejné době, kdy rostly výnosy státních dluhopisů. Domnívám se, že by to mohlo být způsobeno obavami o schopnost USA financovat svůj provoz, když trhy ztratí důvěru ve Fed. Má to mnoho aspektů, včetně tlaku Bílého domu na Fed, aby snížil sazby, ale myslím si, že základním problémem je nadměrné zadlužení. Data Banky pro mezinárodní platby (BIS) naznačují, že úvěry nefinančnímu sektoru USA činily 252 % HDP ve třetím čtvrtletí 2024 (ve srovnání se 189 % na konci roku 1999). -
Invesco uvádí na trh European Upper Middle Market Income Fund (ELTIF 2.0)
Invesco, jeden z předních globálních správců aktiv, uvádí na trhy fond European Upper Middle Market Income Fund. -
Invesco: Válka mezi Izraelem a Hamásem přináší do popředí geopolitická rizika
O víkendu Hamás překvapivě zaútočil na Izrael, zabil civilisty a vzal rukojmí, což se zdá být reakcí na připravovaný izraelsko-saúdský mírový plán. Izrael vyhlásil válku a zřejmě se připravuje na rozsáhlou invazi do Gazy. Součástí izraelsko-saúdské mírové dohody byla podmínka izraelských ústupků Palestincům. Zdá se, že v současné situaci k tomu pravděpodobně nedojde, což naznačuje, že mírová dohoda může být zmařena. Deník Wall Street Journal uvedl, že se na útoku Hamásu podílel Írán; pokud se tato informace potvrdí, hrozí, že do konfliktu budou zataženy další země. -
Invesco: „Velký krásný zákon“ přináší fiskální problémy
Minulý týden dominovaly na trhu obavy z fiskální situace a zprávy o rostoucích výnosech dluhopisů. Pro některé to možná znamenalo přestávku od obav, jak dopadne obchod a cla – ale tato přestávka byla krátká. V pátek prezident Trump pohrozil, že od června zavede 50% clo pro Evropskou unii (EU) a 25% daň na společnost Apple.
Forex - doporučené články:
Co je FOREX?
Základní informace o finančním trhu FOREX. Forex je obchodování s cizími měnami (forex trading) a je zároveň největším a také nejlikvidnějším finančním trhem na světě.
Forex pro začátečníky
Forex je celosvětová burzovní síť, v jejímž rámci se obchoduje se všemi světovými měnami, včetně české koruny. Na forexu obchodují banky, fondy, pojišťovny, brokeři a podobné instituce, ale také jednotlivci, je otevřený všem.
1. část - Co to vlastně forex je?
FOREX = International Interbank FOReign EXchange. Mezinárodní devizový trh - jednoduše obchodování s cizími měnami - obchodování se směnnými kurzy.
VIP zóna - Trading Asistent
Nabízíme vám jedinečnou příležitost stát se součástí týmu elitních obchodníků FXstreet.cz. Ve spolupráci s předními úspěšnými obchodníky jsme pro vás připravili unikátní VIP skupinu (speciální uzavřená sekce na webu), až doposud využívanou pouze několika profesionálními tradery, a k tomu i exkluzivní VIP indikátory, doposud úspěšně používané pouze k soukromým účelům. Nyní se vám otevírá možnost stát se součástí této VIP skupiny, díky které získáte jedinečné know-how pro obchodování na forexu, výjimečné VIP indikátory, a tím také náskok před drtivou většinou ostatních účastníků trhu.
Forex brokeři - jak správně vybrat
V podstatě každého, kdo by chtěl obchodovat forex, čeká jednou rozhodování o tom, s jakým brokerem (přeloženo jako makléř/broker nebo zprostředkovatel) by chtěl mít co do činění a svěřil mu své finance určené k obchodování. Velmi rád bych vám přiblížil problematiku výběru brokera, rozdíl mezi jednotlivými typy brokerů a v neposlední řadě uvedu několik příkladů nejznámějších z nich.
Forex robot (AOS): Automatický obchodní systém
Snem některých obchodníků je obchodovat bez nutnosti jakéhokoliv zásahu do obchodu. Je to pouhá fikce nebo reálná záležitost? Kolik z nás věří, že "roboti" mohou profitabilně obchodovat? Na jakých principech fungují?
Forex volatilita
Forex volatilita, co je volatilita? Velmi užitečným nástrojem je ukazatel volatility na forexu. Grafy v této sekci ukazují volatilitu vybraného měnových párů v průběhu aktuální obchodní seance.
Forex zůstává největším trhem na světě
V dnešním článku se podíváme na nejnovější statistiky globálního obchodování na forexu. Banka pro mezinárodní vyrovnání plateb (BIS) totiž před pár týdny zveřejnila svůj pravidelný tříletý přehled, ve kterém detailně analyzuje vývoj na měnovém trhu. BIS je označována jako "centrální banka centrálních bank". Je nejstarší mezinárodní finanční organizací a hraje klíčovou roli při spolupráci centrálních bank a dalších institucí z finančního sektoru. Dnešní vzdělávací článek sice nebude zcela zaměřen na praktické informace z pohledu běžného tradera, ale i přesto přinese zajímavé a důležité poznatky.
Nejnovější články:
Vzdělávací články
Čtvrt století ve vězení. Bankmana-Frieda svět miloval, on potají páchal miliardový kryptopodvod
Volby do Kongresu USA 2026: Co čeká akcie, dolar
Algo trading: Vyhodnocení a analýza výsledků (8. díl)
Jak pravidla prop firem mění pravděpodobnost splnění challenge?
Petr Žabža: Výborná firma může být při příliš vysokém ocenění průměrnou investicí
Říjen 2026 pod lupou: inflace v USA, Fed a ECB – co čeká trhy a jak se připravit
🚀 Jak odhalit velké hráče na trhu pomocí Volume Profile 🚀
Po zlatě v USA našli stříbro a nastalo šílenství. Příběh San Francisco Mining Exchange
Září ve VIP zóně: Vysoký zisk na zlatě a mírná ztráta na měnových párech
Chamtivost a strach: Největší cenové pohyby na finančních trzích (září 2026)
Denní kalendář událostí
V Evropě změna letního času na zimní
V USA inflační očekávání University of Michigan
V USA spotřebitelská důvěra University of Michigan
V USA výrobní index PMI a PMI za služby
V Británii výrobní index PMI a PMI za služby
V Německu výrobní index PMI a PMI za služby
Ve Francii výrobní index PMI a PMI za služby
V Británii maloobchodní tržby
V USA zásoby zemního plynu
V eurozóně spotřebitelská důvěra
Tradingové analýzy a zprávy
Pražská burza dnes oslabila, největší pokles zaznamenaly akcie Doosan
Forex: Koruna dnes nepatrně posílila k euru, vůči dolaru oslabila
Brent kvůli eskalujícímu konfliktu na Blízkém východě roste
Swingové obchodování bitcoinu 22.10.2026
Euro oslabuje vůči dolaru, obavy budí ropa a Francie
Forex sentiment 22.10.2026
Swingové obchodování GBP/JPY 22.10.2026
Swingové obchodování EUR/USD 22.10.2026
Swingové obchodování AUD/USD 22.10.2026
Swingové obchodování zlata 22.10.2026
Blogy uživatelů
Praktické okénko: Trh byl tentokrát nemilosrdný
Měnový pár AUD/NZD: Analýza více časových rámců (D1–H1)
Akumulační ETF a dividendy - co vám nikdo neřekl
Až budou jen AI tradeři
Zlato pod tlakem americké inflace. Co rozhodne o dalším vývoji?
Analýza DAX, Nasdaq, EUR/USD: Americká ekonomika vysílá varování
Rok výplat v Dolveru: Co nás naučil
Akciová analýza: Netflix zklamal výhledem na závěr roku. Co brzdí jeho další růst?
Co si ověřit u prop firmy dřív, než zaplatíte challenge
70% OFF: 1-fázový program za €9!
Forexové online zpravodajství
Na vlně vesmírného boomu: Výrobce satelitních platforem Apex míří k ocenění 4 miliardy dolarů 🛰️
Frankfurtská burza uzavřela čtvrteční obchodování v červených číslech, akcie SAP nakonec posílily
USA: Index výrobní aktivity kansaského Fedu v říjnu na 11 b. při očekávání 12 b.
Poklesů trhu se v investování bojíme stejně jako vlastních chyb
Invesco: Světová situace z pohledu makroekonomů zůstává příznivá
Moody’s potvrdila rating vkladů Raiffeisenbank a změnila výhled na pozitivní
Více než polovina českých domácností hospodaří bez rozpočtu
Bitcoin se propadl k 80 tisícům dolarů. Trh zasáhly miliardové likvidace a panika investorů
Prabos plus zveřejnil výsledky za 9M
Pražská burza pod prodejním tlakem, emise Doosan Škoda Power propadla o více než 8 %
Odborné kurzy a semináře
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Online přenos nebo osobní účast)
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Záznam semináře)
Praktický workshop technické analýzy + profi obchodní systémy (Online - živý přenos)
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Online přenos nebo osobní účast)
Nový seminář: Psychologie tradingu a profesionální Money-Management (Záznam semináře)
Ziskové obchodování akcií - praktický seminář (Záznam semináře)
Nový seminář: Psychologie tradingu a profesionální Money-Management
Ziskové obchodování akcií - praktický seminář
Praktický workshop technické analýzy + profi obchodní systémy (Záznam semináře)
Ziskové obchodování akcií - praktický seminář (Online přenos nebo osobní účast)
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Online přenos nebo osobní účast)
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Záznam semináře)
Praktický workshop technické analýzy + profi obchodní systémy (Online - živý přenos)
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Online přenos nebo osobní účast)
Nový seminář: Psychologie tradingu a profesionální Money-Management (Záznam semináře)
Ziskové obchodování akcií - praktický seminář (Záznam semináře)
Nový seminář: Psychologie tradingu a profesionální Money-Management
Ziskové obchodování akcií - praktický seminář
Praktický workshop technické analýzy + profi obchodní systémy (Záznam semináře)
Ziskové obchodování akcií - praktický seminář (Online přenos nebo osobní účast)
Naposledy čtené:
Forexové online zpravodajství
📉US100 klesá❗
EUR/USD
Forex: Trh vyčkává na rozhodnutí americké centrální banky
ČEZ: Smlouva ohledně Dukovan byla podepsána
Forex: Koruna zpět nad 25,00 EUR/CZK
Forex: Koruna zatím zůstává v defenzivě a vyhlíží Fed
Zlato je nejdražší v dějinách, bitcoin překonal hranici 40 tisíc dolarů za kus. Sázky na snižování úrokových sazeb v USA nabíjí trhy optimismem, že americká centrální banka udolala inflaci
Forex: Trh vyčkává na zasedání ECB i ČNB
Forex: Koruna zatvrzele drží úroveň 24,60 EUR/CZK
Týdenní zpráva z FOREX trhu: Spotřebitelská poptávka v tuzemsku nabírá na síle
Blogy uživatelů
O obchodních signálech
Praktické okénko: Trh byl tentokrát nemilosrdný
Skluzy (slippage) při obchodování – skrytý nepřítel všech traderů
Elliottova vlnová teorie pro akciový index S&P 500 a měnové páry GBP/USD a EUR/CAD
Neudržitelný kurz na forexu
Analýza S&P 500, NZD/USD, GBP/USD - Kdy se růst indexů zastaví?
Elliottovy vlny: Velká analýza pro Index DAX, CAD/JPY, S&P 500, ZLATO, STŘÍBRO a ROPU
Edge (aneb skutečná podstata věci) - I.
Neopakovatelná šance!!!
Zlato pod tlakem americké inflace. Co rozhodne o dalším vývoji?
Vzdělávací články
Červen 2023 s VIP zónou: Zvýšená tržní volatilita přála vyšším ziskům
Říjen 2026 pod lupou: inflace v USA, Fed a ECB – co čeká trhy a jak se připravit
Není důležitý jeden obchod, ale dlouhodobý horizont
Psychologie tradingu: Jak se liší ziskový a ztrátový trader?
Forex zůstává největším trhem na světě
VIP zóna: Březen 2024 nabídl skvělé obchodní příležitosti
Čtvrt století ve vězení. Bankmana-Frieda svět miloval, on potají páchal miliardový kryptopodvod
Smart Money Trading: Momentum (30. díl)
Měnové intervence v ČR
Jaký dopad bude mít brexit na forex?
Tradingové analýzy a zprávy
Swingové obchodování EUR/USD 22.10.2026
Zlato - Intradenní výhled 12.3.2021
Swingové obchodování zlata 22.10.2026
Pražská burza vylepšila rekordní závěr, táhly ji akcie KB, Erste a VIG
Ropa WTI - Intradenní výhled 03.11.2022
USD/CAD - Intradenní výhled 27.4.2020
Swingové obchodování AUD/USD 22.10.2026
MMF: Pomalejší růst obchodu a cla ohrožují vývoj středoevropských zemí
Intradenní Price Action patterny na GBP/USD 2.6.2025
Intradenní Price Action patterny na GBP/USD 25.7.2025
Témata v diskusním fóru
Price Action Trading Jakuba Hodana
Eurodolar - Chat
Česká koruna oslabila omylem
EUR/USD
AUD/CAD
Komoditní měny obracejí svůj trend
Forex trading analýza EUR/USD a USD/JPY
Neúspěch na forexu a jak ho zvládnout
Analýza EUR/USD, GBP/USD, AUD/JPY, USD/JPY podle Elliottovy teorie 3.12.2012
Bitcoin neprekonal silnú rezistenciu a indexy sú na ATH
reklama