Z burzovního miláčka zkouškou trpělivosti
Místo umělé inteligence třeba na sektor luxusního zboží a na bývalého investorského miláčka, společnost LVMH. Pro dlouhodobé investory je nákup a držení této akcie velkou zkouškou trpělivosti. Oproti svým vrcholům z roku 2023 musí snášet ztrátu přibližně 57 %. Návrat na původní hodnotu by však představoval růst o 135 %. Takový růst samozřejmě není nemožný, ale v současné situaci s ním nelze příliš počítat. Na druhou stranu pokles ceny akcií trvá již tři roky, a tak se nabízí otázka, zda konečně nenarazí na svoje dno.
Vývoj akcií LVMH za posledních pět let (měsíční časový rámec):
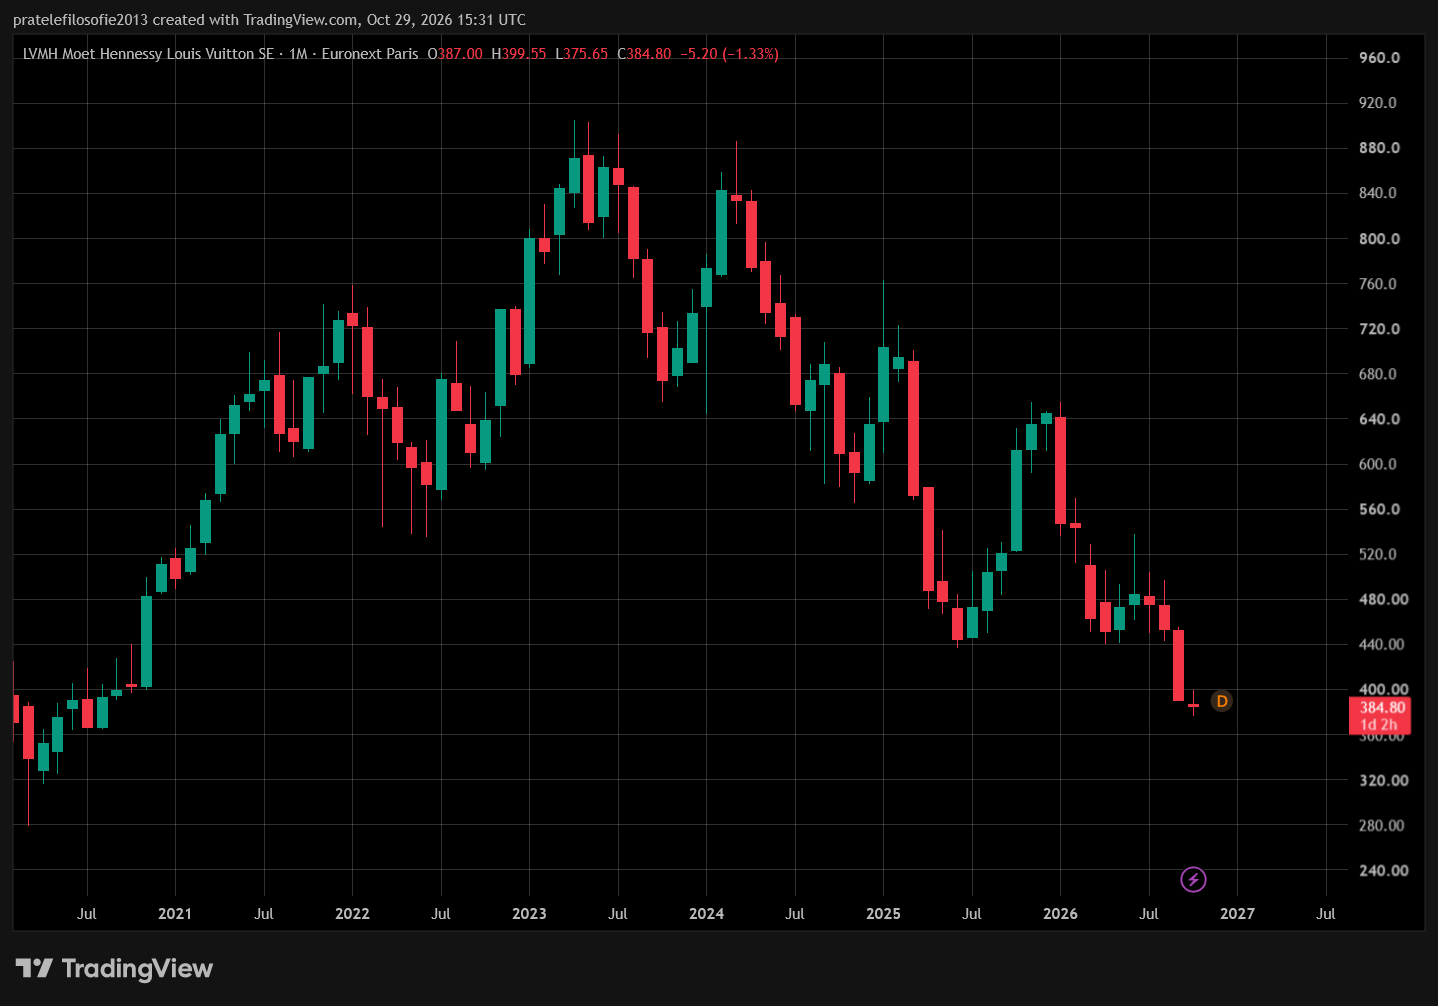
Aktuální výhled na P/E pro rok 2026 je přibližně 17,5, takže akcie se pomalu, ale jistě stává zajímavou. To však samozřejmě neznamená, že se její cena nemůže ještě více propadnout. Ale jakýkoliv významnější pokles ji bude činit z dlouhodobého hlediska atraktivnější.
Zisky nezmizely, zájem investorů ano
Protože i přes celý svůj sestup zůstává LVMH společností, která generuje velké zisky a má velmi zdravé hospodaření. Stačí se podívat na výsledky za rok 2025. Koncern vytvořil čistý zisk 10,9 miliardy eur a provozní volné cash flow dosáhlo 11,3 miliardy eur. To jsou čísla, o kterých se mnoha technologickým společnostem, do nichž dnes investoři sypou miliardy dolarů, může jen zdát. LVMH navíc vyplácí roční dividendu ve výši 13 eur na akcii. Při současných cenách to představuje dividendový výnos přibližně 3,4 %. To není na evropskou společnost s tak silnými značkami vůbec špatné.
Kde se ztratil růst?
Hlavní slabinou této akcie je nejistota ohledně možnosti dalšího organického růstu. Druhé čtvrtletí letošního roku vypadalo nadějně. Organické tržby skupiny vzrostly o 3 %. Bohužel poslední výsledky za třetí čtvrtletí tento růst nepotvrdily a naopak zvýšily pochybnosti. Tržby dosáhly 18,5 miliardy eur, což představovalo organický růst pouze o jedno procento. Ještě horší zprávou byl pokles tržeb o 5 % v segmentu módy a koženého zboží, kam patří především Louis Vuitton a Dior. Přitom tento segment vytváří více než 70 % provozního zisku celé skupiny. Poslední čtvrtletí roku s vánočními svátky tak bude velmi důležitou zkouškou, zda se společnosti podaří vrátit k růstu.
Klíč k obratu leží v Číně
Pro investory je však frustrující, že LVMH nemůže současnou situaci příliš ovlivnit. Velmi bude záležet na čínském trhu, kde se společnost musí vyrovnat hned s několika problémy. Za prvé zde roste konkurence domácích luxusních značek, které začínají evropským výrobcům odebírat zákazníky. A za druhé čínskou ekonomiku zatěžují vysoké ceny energií. Ani bohatí čínští zákazníci totiž nejsou zcela imunní vůči zhoršování ekonomické situace. Navíc Peking v poslední době zpřísnil daňovou kontrolu bohatých Číňanů, což může jejich ochotu utrácet za luxusní zboží dále oslabit.
Zde se však rýsuje právě potenciál pro dlouhodobý obrat. Pokud se situace na trhu s energiemi uklidní a centrální banky začnou znovu mluvit o snižování sazeb, mohlo by se to pozitivně projevit i na poptávce po luxusním zboží. Právě proto může být případný obrat na akciích LVMH zajímavý. Investoři dnes počítají především s pokračováním špatných časů. Jakmile se však objeví první přesvědčivější známky zlepšení, může se jejich pohled na celou společnost rychle změnit.
Matěj Široký