Algo trading: Vyhodnocení a analýza výsledků (8. díl)
V minulé kapitole jsme si rozebrali to, jak provést backtesting, hlavní myšlenka minulé kapitoly je především ta, že historická data si musíme rozdělit na fáze, aby samotná strategie nebyla „přenaučená“ nebo „podnaučená“ na daném historické vzorku a aby v sobě nesla obecné pravidlo, které bude i na nových datech vydělávat. V dnešní kapitole se naopak podíváme na to, jak analyzovat výsledky obchodní strategie. Ukážeme si jeden příklad s výsledky, které si vysvětlíme, ukážeme si, co vše nám může MultiCharts nabídnout za informace včetně provedení Monte Carlo simulace nebo analýzy distribuce výnosů.
Proč je vhodné dělat analýzu reportu?
Analýzu výsledků obchodní strategie je vhodné dělat proto, že samotný zisk z backtestu nám nestačí k tomu, abychom mohli říct, zda je strategie opravdu kvalitní. Potřebujeme se podívat také na průběh equity curve, velikost drawdownu, počet obchodů, průměrný zisk a ztrátu, stabilitu výsledků nebo například na to, jak by strategie mohla dopadnout při jiném pořadí obchodů pomocí Monte Carlo simulace (především pro napojení na prop firmu). Výhodou takové analýzy je, že nám pomáhá odhalit slabá místa strategie, lépe pochopit její riziko a rozhodnout se, zda má smysl ji dále upravovat nebo obchodovat. Nevýhodou je, že výsledky stále vycházejí z historických dat, takže nám nikdy nezaručí budoucí zisk. Pokud analýzu uděláme špatně nebo se soustředíme pouze na hezké statistiky, můžeme si vytvořit falešný pocit jistoty. Proto bychom měli výsledky vždy hodnotit komplexně, a ne pouze podle konečného zisku.
Příklady
Nyní se postupně podíváme, kde vůbec najdeme ten report. Nejprve musíte mít standartně nahraný kód v MultiCharts, tím pádem na grafu uvidíte čáry a šipky s otevřenými i uzavřenými pozicemi. Konkrétně byste měli vidět například to co je na obrázku níže:
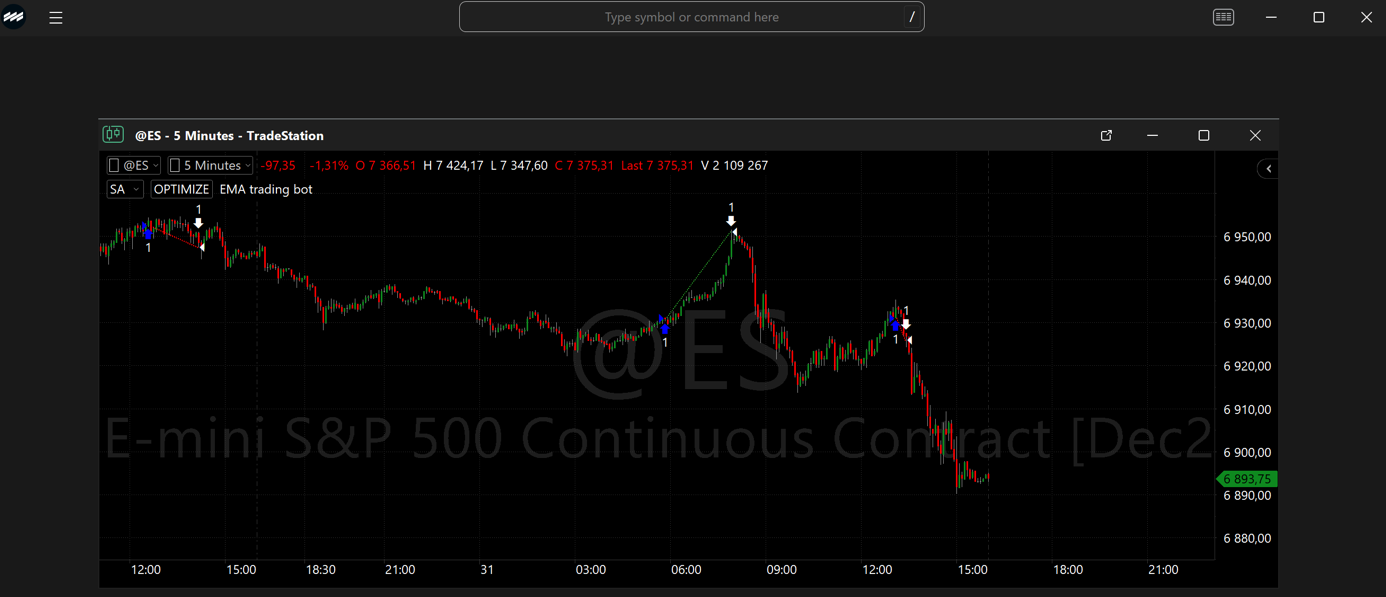
Následně pouze kliknete pravým tlačítkem na graf a uvidíte „Strategy Performance report“. Klikněte na něj a během pár vteřin se vám ukáže samotný report.
Na obrázku níže vidíte hlavní skupiny vyznačeny červeným obdélníkem. V zeleném obdélníku vždy uvidíte konkrétní výsledné hodnoty. Pokud se chcete překliknout v rámci reportu do jiné skupiny ze všech v červeném obdélníku, tak na ni stačí kliknout. Každá ze skupin v sobě obsahuje jiné informace.
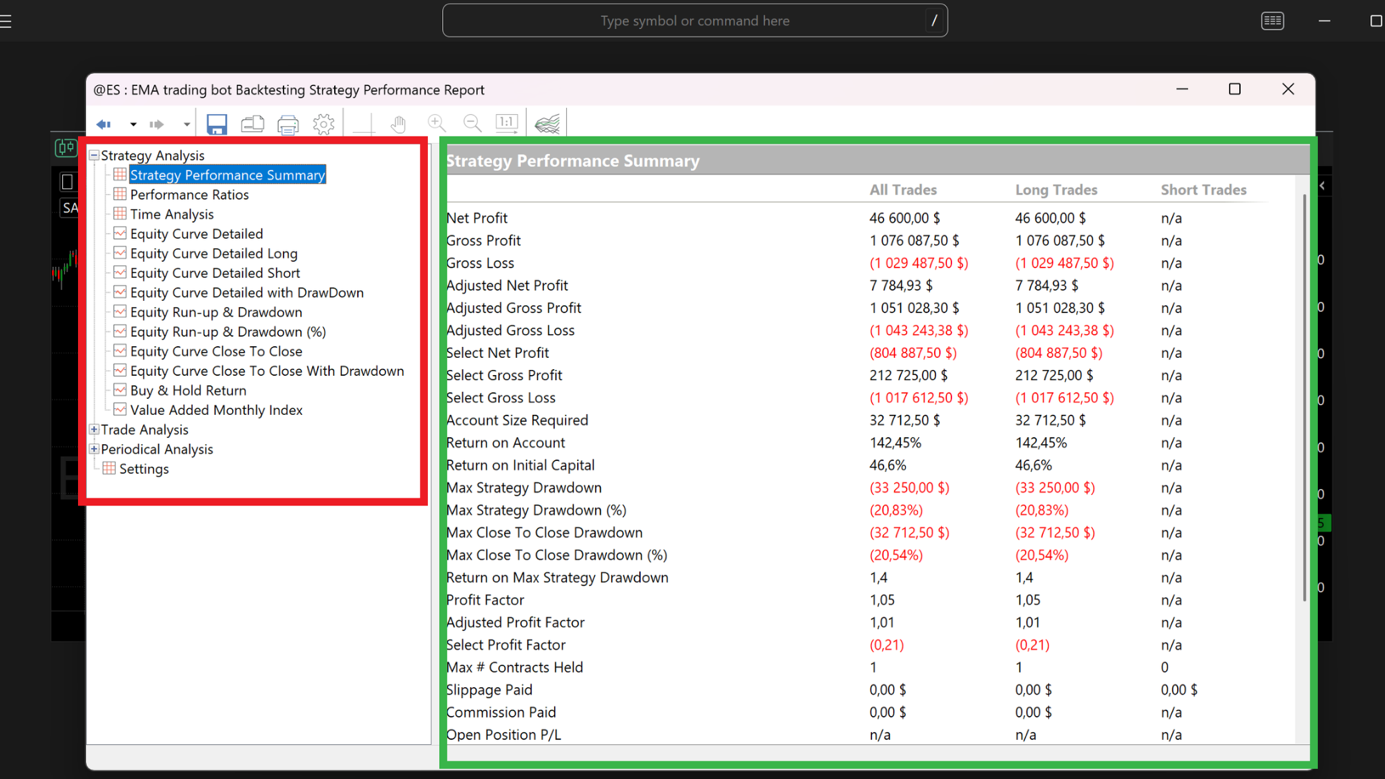
V reportu výsledků obchodní strategie najdeme informace rozdělené do tří hlavních skupin. První skupina, Strategy Analysis, nám ukazuje celkovou výkonnost strategie, tedy například čistý zisk, vývoj equity curve, drawdown, výkonnostní poměry nebo porovnání strategie s metodou buy and hold. Druhá skupina, Trade Analysis, se zaměřuje přímo na jednotlivé obchody, takže zde najdeme seznam obchodů, počet ziskových a ztrátových obchodů, největší zisky, největší ztráty, série obchodů nebo maximální příznivý a nepříznivý pohyb během otevřené pozice. Třetí skupina, Periodical Analysis, nám ukazuje výsledky podle času, například po hodinách, dnech, týdnech, měsících nebo letech. Díky tomu můžeme lépe pochopit nejen to, jestli byla strategie zisková, ale také kdy vydělávala, kdy ztrácela a jak stabilní její výsledky byly v různých obdobích.
Konkrétní položky reportu jsou sepsány níže i s definicemi.
1. Strategy Analysis
1.1. Strategy Performance Summary = základní souhrn výsledků strategie, například čistý zisk, počet obchodů, procento úspěšnosti a drawdown.
1.2. Performance Ratios = poměrové ukazatele výkonnosti strategie, například poměr zisku k riziku nebo stabilita výnosů.
1.3. Time Analysis = analýza výsledků podle času, například kdy strategie obchoduje lépe nebo hůře.
1.4. Equity Curve Detailed = detailní vývoj hodnoty účtu v čase.
1.5. Equity Curve Detailed Long = vývoj equity curve pouze pro long obchody.
1.6. Equity Curve Detailed Short = vývoj equity curve pouze pro short obchody.
1.7. Equity Curve Detailed with DrawDown = vývoj equity curve společně s poklesy účtu.
1.8. Equity Run-up & Drawdown = zobrazení maximálních růstů a poklesů equity v penězích.
1.9. Equity Run-up & Drawdown (%) = zobrazení maximálních růstů a poklesů equity v procentech.
1.10. Equity Curve Close To Close = vývoj equity podle uzavíracích cen jednotlivých úseků.
1.11. Equity Curve Close To Close With Drawdown = vývoj close-to-close equity společně s drawdownem.
1.12. Buy & Hold Return = porovnání strategie s jednoduchým držením trhu.
1.13. Value Added Monthly Index = měsíční přidaná hodnota strategie oproti základnímu vývoji trhu.
2. Trade Analysis
2.1. List of Trades = seznam všech provedených obchodů.
2.2. Total Trade Analysis = celkové vyhodnocení všech obchodů dohromady.
2.3. Outliers = extrémní obchody, které výrazně vybočují od ostatních.
2.4. Run-up/Drawdown = růst a pokles během otevřených obchodů.
2.5. Trade Series Analysis = analýza sérií obchodů, například série zisků nebo ztrát.
2.6. Trade Series Statistics = statistiky obchodních sérií.
2.7. Total Trades = grafické nebo číselné zobrazení všech obchodů.
2.8. Winning Trades = analýza pouze ziskových obchodů.
2.9. Losing Trades = analýza pouze ztrátových obchodů.
2.10. Drawdown = pokles hodnoty účtu od předchozího maxima.
2.11. Drawdown P/L = drawdown vyjádřený jako zisk nebo ztráta v penězích.
2.12. Maximum Adverse Excursion = největší nepříznivý pohyb ceny během obchodu.
2.13. Maximum Adverse Excursion (%) = největší nepříznivý pohyb během obchodu v procentech.
2.14. Run-up = největší příznivý pohyb ceny během obchodu.
2.15. Run-up P/L = příznivý pohyb během obchodu vyjádřený v penězích.
2.16. Maximum Favorable Excursion = největší příznivý pohyb ceny během obchodu.
2.17. Maximum Favorable Excursion (%) = největší příznivý pohyb během obchodu v procentech.
3. Periodical Analysis
3.1. Hourly Period Analysis = výsledky strategie podle jednotlivých hodin.
3.2. Hourly Rolling Period Analysis = klouzavé hodinové vyhodnocení výsledků.
3.3. Daily Period Analysis = výsledky strategie podle jednotlivých dnů.
3.4. Daily Rolling Period Analysis = klouzavé denní vyhodnocení výsledků.
3.5. Weekly Period Analysis = výsledky strategie podle jednotlivých týdnů.
3.6. Weekly Rolling Period Analysis = klouzavé týdenní vyhodnocení výsledků.
3.7. Monthly Analysis = základní měsíční analýza výsledků.
3.8. Monthly Period Analysis = výsledky strategie podle jednotlivých měsíců.
3.9. Monthly Rolling Period Analysis = klouzavé měsíční vyhodnocení výsledků.
3.10. Annual Period Analysis = výsledky strategie podle jednotlivých let.
3.11. Annual Rolling Period Analysis = klouzavé roční vyhodnocení výsledků.
3.12. Hourly Returns & Drawdowns = hodinové výnosy a poklesy strategie.
3.13. Hourly Returns & Drawdowns (%) = hodinové výnosy a poklesy v procentech.
3.14. Hourly Accumulative Net Profit = kumulovaný čistý zisk po hodinách.
3.15. Daily Returns & Drawdowns = denní výnosy a poklesy strategie.
3.16. Daily Returns & Drawdowns (%) = denní výnosy a poklesy v procentech.
3.17. Daily Accumulative Net Profit = kumulovaný čistý zisk po dnech.
3.18. Weekly Returns & Drawdowns = týdenní výnosy a poklesy strategie.
3.19. Weekly Returns & Drawdowns (%) = týdenní výnosy a poklesy v procentech.
3.20. Weekly Accumulative Net Profit = kumulovaný čistý zisk po týdnech.
3.21. Monthly Returns & Drawdowns = měsíční výnosy a poklesy strategie.
3.22. Monthly Returns & Drawdowns (%) = měsíční výnosy a poklesy v procentech.
3.23. Monthly Accumulative Net Profit = kumulovaný čistý zisk po měsících.
3.24. Average Profit By Month = průměrný zisk podle jednotlivých měsíců v roce.
3.25. Annual Returns & Drawdowns = roční výnosy a poklesy strategie.
3.26. Annual Returns & Drawdowns (%) = roční výnosy a poklesy v procentech.
3.27. Annual Accumulative Net Profit = kumulovaný čistý zisk po letech.
Jak vidíte, nachází se zde opravdu velké množství informací, v rámci tohoto článku nezvládneme vše popsat nebo si ukázat, proto si vezmeme jen vybrané nejdůležitější oblasti.
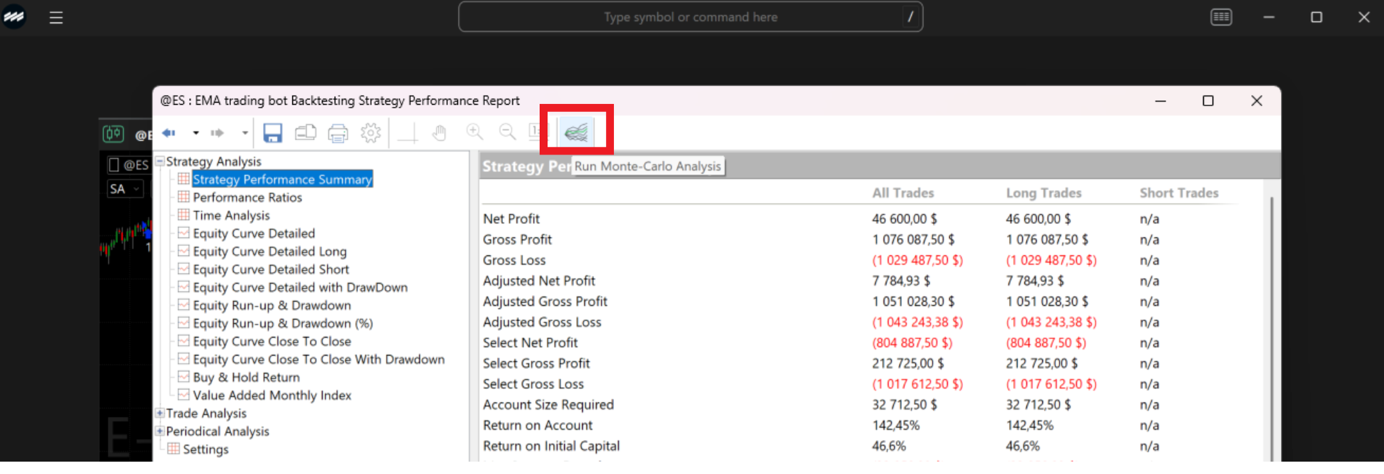
K těmto oblastem se též přidává ještě oblast Monte Carlo simulace včetně analýzy distribuce, které najdete na horní liště reportu. Vyobrazeno je to na obrázku níže v červeném obdélníku.
Analýza (výběrová)
Jak už jsme zmínili, zanalyzovat v tomto článku všechny výsledky by nedávalo smysl, jelikož by byl článek moc dlouhý, proto se níže podíváme na konkrétní hlavní ukazatele, které byste měli brát v úvahu.
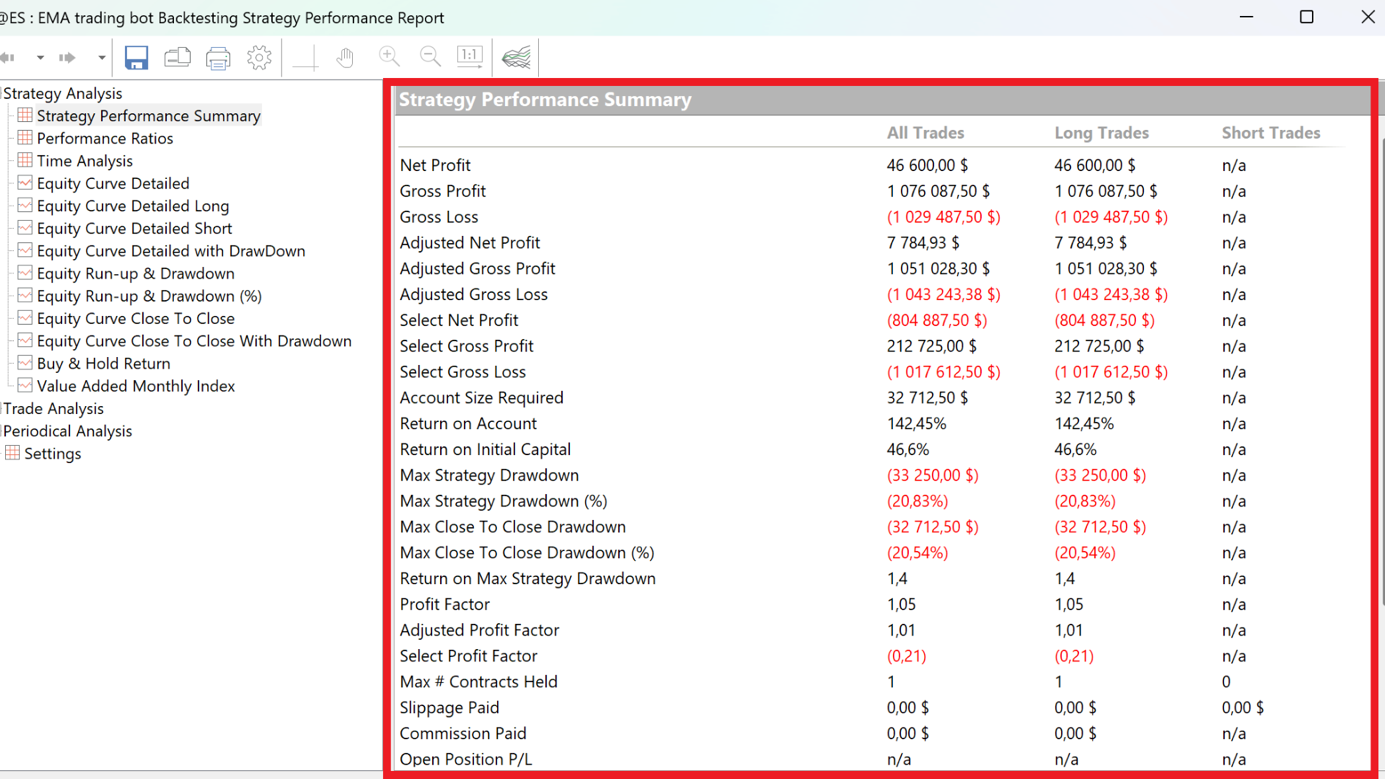
Při vyhodnocování obchodní strategie se nesmíme dívat pouze na konečný zisk, ale vždy ho musíme porovnat s rizikem, které strategie během backtestu podstoupila. V našem příkladu vidíme, že strategie vytvořila Net Profit 46 600 USD, což na první pohled vypadá pozitivně. Zároveň ale musíme sledovat také Max Strategy Drawdown, který zde dosáhl 33 250 USD, tedy 20,83 %. To znamená, že během testovaného období strategie dokázala vydělat, ale zároveň měla období, kdy hodnota účtu výrazně klesla. Dále se díváme na Profit Factor, který je zde 1,05. To znamená, že strategie vydělala jen mírně více, než kolik ztratila, takže její výhoda není příliš silná. Důležitý je také rozdíl mezi Gross Profit a Gross Loss. Strategie sice vytvořila hrubý zisk přes 1 076 087 USD, ale zároveň měla hrubou ztrátu přes 1 029 487 USD, což ukazuje, že velká část zisků byla vymazána ztrátovými obchody. Z těchto výsledků bychom tedy neřekli pouze „strategie je zisková“, ale spíše že strategie v backtestu sice vydělala, ale její výkonnost není příliš stabilní, protože zisk je relativně nízký vzhledem k podstoupenému drawdownu a Profit Factor je velmi blízko hodnotě 1. Takovou strategii bychom proto měli dále analyzovat, například pomocí equity curve, jednotlivých obchodů, validačních dat a Monte Carlo simulace. Případně může dojít i k úpravě a optimalizaci parametrů, což budeme dělat v následujících kapitolách.
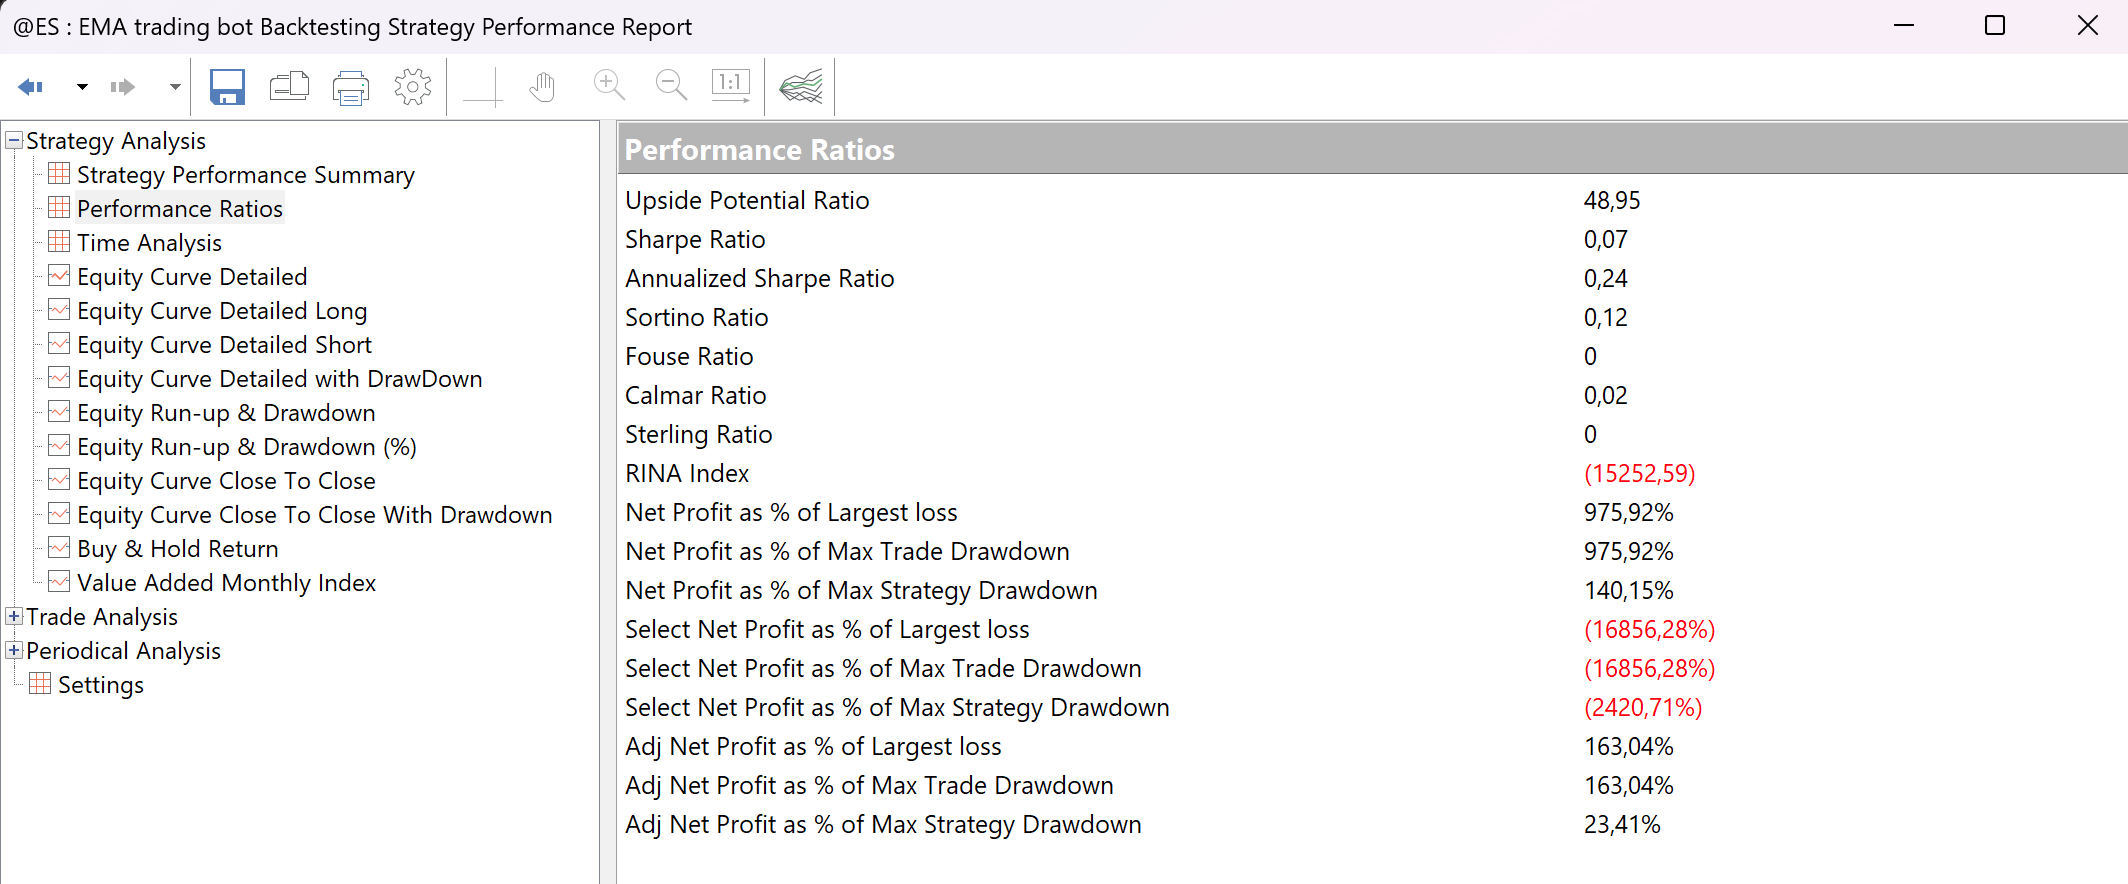
V části Performance Ratios se zaměřujeme na to, jak kvalitní je výnos strategie vzhledem k riziku, které při obchodování podstupujeme. Nestačí tedy sledovat pouze to, že strategie skončila v zisku, ale musíme se podívat, zda byl tento zisk dosažen stabilně a s rozumným rizikem. V reportu vidíme například Sharpe Ratio, které porovnává výnos strategie s její celkovou kolísavostí. Pokud je Sharpe Ratio nízké, znamená to, že strategie sice může být zisková, ale její výnos není příliš silný vzhledem k tomu, jak moc kolísá.
Dále zde máme Sortino Ratio, které je podobné jako Sharpe Ratio, ale více se zaměřuje pouze na negativní kolísání, tedy na ztrátová období. Calmar Ratio porovnává výnos strategie s maximálním drawdownem, takže nám ukazuje, zda strategie vydělává dostatečně vzhledem k největšímu propadu účtu. Sterling Ratio také pracuje s výnosem a drawdownem, ale více se zaměřuje na dlouhodobější stabilitu strategie. Upside Potential Ratio nám ukazuje, jak velký má strategie potenciál růstu ve vztahu k negativnímu riziku. Při analýze tedy chceme vidět, že strategie nemá pouze kladný zisk, ale že má zároveň rozumné hodnoty těchto poměrových ukazatelů. Pokud jsou hodnoty Sharpe, Sortino, Calmar nebo Sterling Ratio nízké, znamená to, že strategie nemusí být dostatečně kvalitní, protože za dosažený zisk podstupuje příliš velké riziko nebo má nestabilní průběh výsledků. V našem případě proto tato část reportu ukazuje, že strategii musíme hodnotit opatrně, samotný zisk nestačí, protože poměrové ukazatele nám říkají, že výnos strategie není příliš silný vzhledem k riziku a drawdownům.
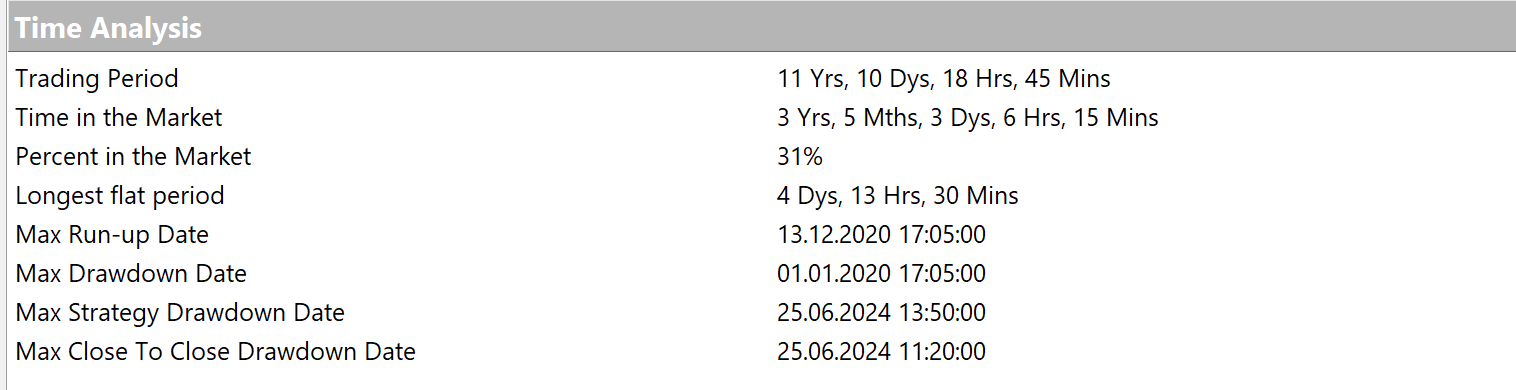
V části Time Analysis sledujeme, jak dlouhé období strategie v backtestu pokrývá a jak velkou část tohoto období byla skutečně v trhu. V našem příkladu vidíme, že celé testované období trvalo přibližně 11 let, 10 dní, 18 hodin a 45 minut, ale strategie byla v trhu pouze 3 roky, 5 měsíců, 3 dny, 6 hodin a 15 minut, což odpovídá přibližně 31 % času. To znamená, že strategie nebyla v pozici neustále, ale vstupovala do trhu pouze v určitých situacích podle svých pravidel. Dále zde vidíme datum největšího run-upu, tedy období největšího růstu, a také datum největšího drawdownu, tedy největšího poklesu strategie. Pro nás je důležité hlavně to, že díky této části reportu můžeme zjistit, kdy strategie dosáhla největšího růstu, kdy naopak zažila největší propad a jak dlouho byla vystavena tržnímu riziku. Tato analýza nám tedy pomáhá pochopit nejen výsledek strategie, ale také její chování v čase.
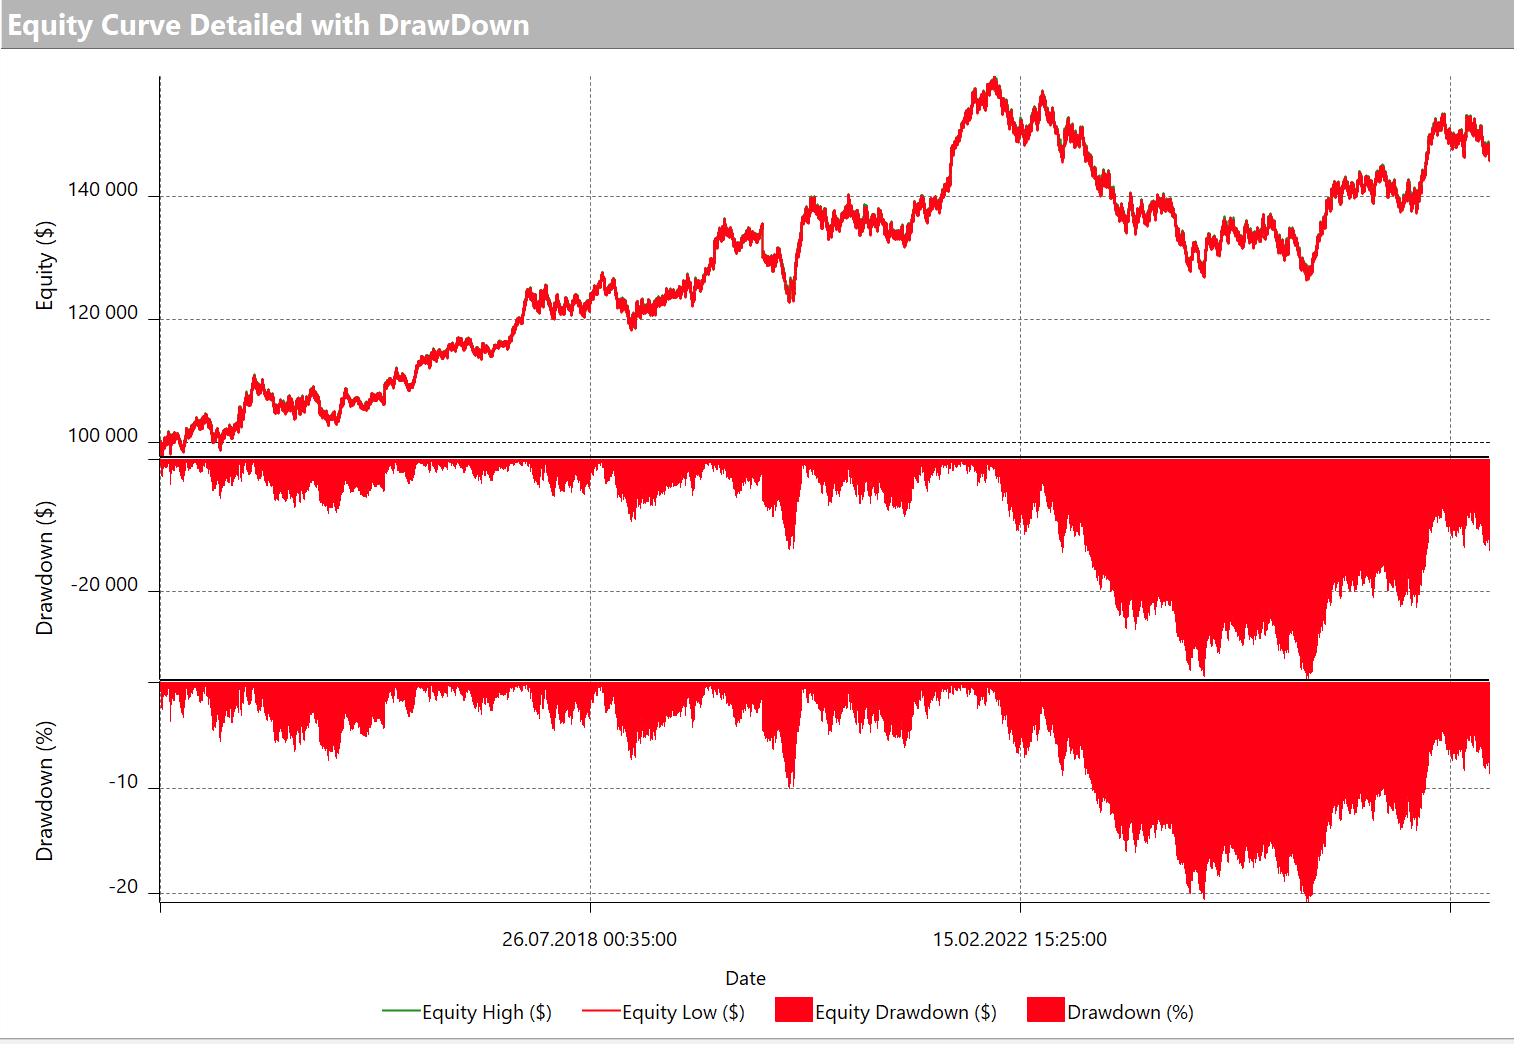
V části Equity Curve Detailed with DrawDown už nesledujeme pouze to, zda strategie v čase vydělávala, ale zároveň vidíme i její propady. Horní část grafu ukazuje equity curve, tedy vývoj hodnoty účtu v čase. V našem příkladu vidíme, že strategie dlouhodobě rostla, ale její růst nebyl plynulý a v některých obdobích došlo k výrazným poklesům. Spodní červené části grafu ukazují drawdown, tedy pokles od posledního maxima. Čím hlouběji červená oblast klesá, tím větší ztrátu strategie v daném období zaznamenala od svého předchozího vrcholu. Pro analýzu je důležité sledovat nejen konečný zisk, ale také to, jak dlouhé a hluboké byly propady. Pokud strategie vydělá, ale během cesty zažije velký drawdown, může být psychologicky i kapitálově náročná na reálné obchodování. V tomto příkladu vidíme, že největší problém strategie nastal přibližně ve druhé polovině testovaného období (začátek roku 2022), kdy drawdown výrazně narostl a equity curve začala klesat. Proto bychom tento graf měli používat jako jednu z hlavních kontrol stability strategie. Důležité je též dodat, že začátek roku 2022 byl u S&P 500 hlavně o vysoké inflaci, očekávání rychlého zvyšování úrokových sazeb FEDem, zdražování peněz a později také o konfliktu na Ukrajině, což má nepochybně vliv na naši strategii na S&P 500, která je pouze longového typu (neotvírá short obchody).
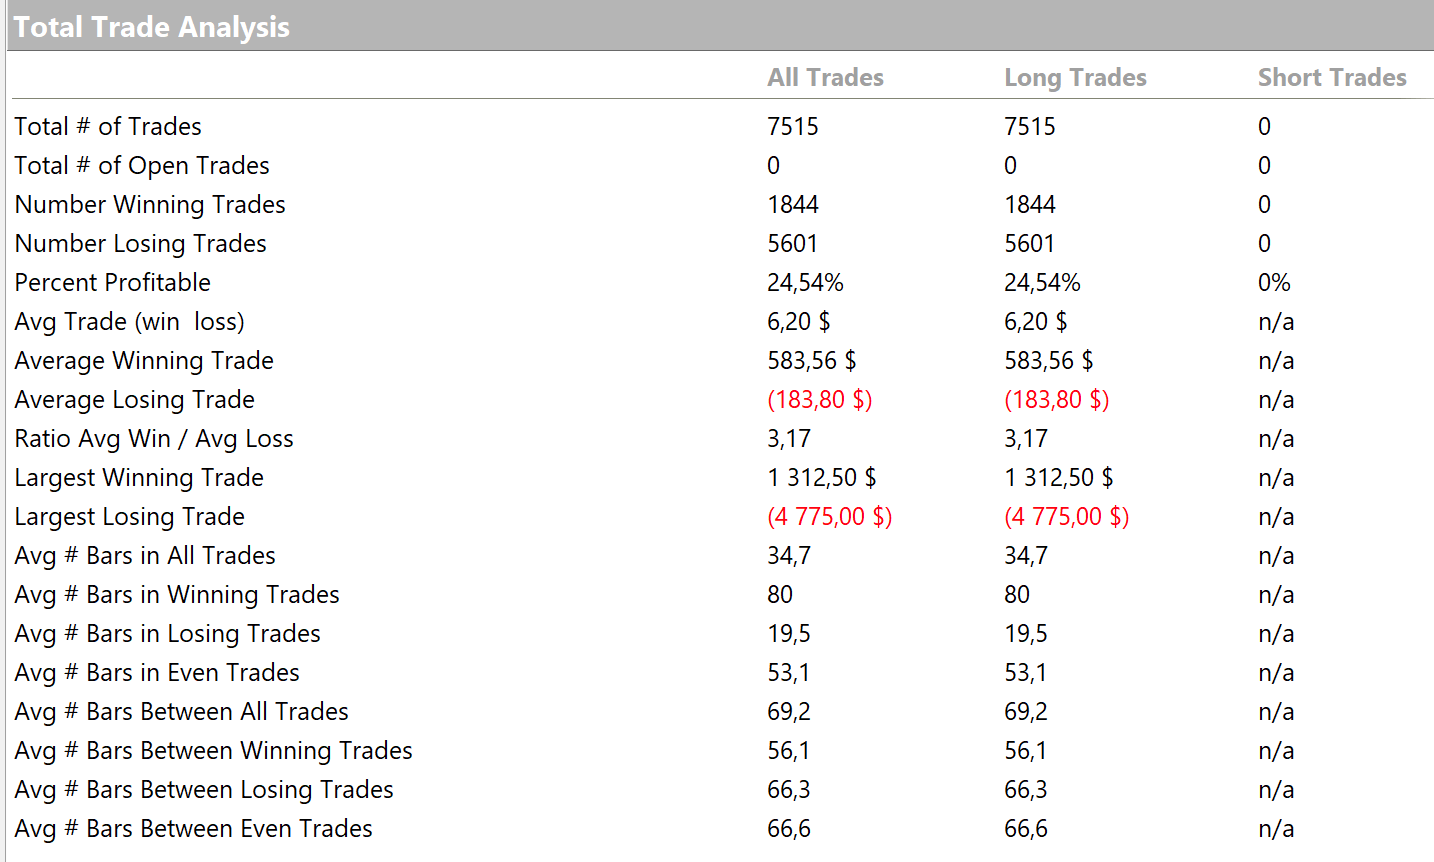
V části Total Trade Analysis analyzujeme samotné obchody, ne pouze celkový výsledek strategie. V našem příkladu strategie provedla celkem 7 515 obchodů, z toho 1 844 obchodů bylo ziskových a 5 601 obchodů bylo ztrátových. Úspěšnost strategie je tedy 24,54 %, což na první pohled vypadá nízko. To ale automaticky neznamená, že strategie musí být špatná, protože důležité je porovnat také velikost průměrného zisku a průměrné ztráty. Vidíme, že průměrný ziskový obchod byl 583,56 USD, zatímco průměrný ztrátový obchod byl pouze 183,80 USD, což je logické, jelikož tak měla strategie nastavený take profit i stop loss.
Poměr průměrného zisku k průměrné ztrátě je tedy 3,17, což znamená, že jeden ziskový obchod v průměru pokryje více než tři ztrátové obchody. Proto může být strategie zisková i při nižší procentuální úspěšnosti. Zároveň si ale musíme všimnout, že největší ztrátový obchod byl 4 775 USD, což je výrazně více než největší ziskový obchod 1 312,50 USD. To je varovný signál, protože jedna velká ztráta může vymazat větší počet běžných ziskových obchodů. Tuto část reportu tedy používáme hlavně k tomu, abychom zjistili, zda strategie vydělává díky vysoké úspěšnosti, nebo díky tomu, že ziskové obchody jsou výrazně větší než ztrátové.
Pokud si říkáte, jak je možné, že ztrátový obchod byl 4775 USD, a přitom jsme měli nastaven SL na 500 USD, tak je to z důvodu uzavření trhu (běžel nám stále otevřený obchod) a následném gapu při otevření, proto SL nezareagoval a při znovuotevření byla vytvořena tak velká ztráta (toto riziko si lze do budoucna pojistit v kódu naší strategie, aby nedošlo k takovým obchodům). Tento konkrétní velký ztrátový obchod si můžete najít v sekci List of Trades a na grafu se podívat, co zde byl za problém.
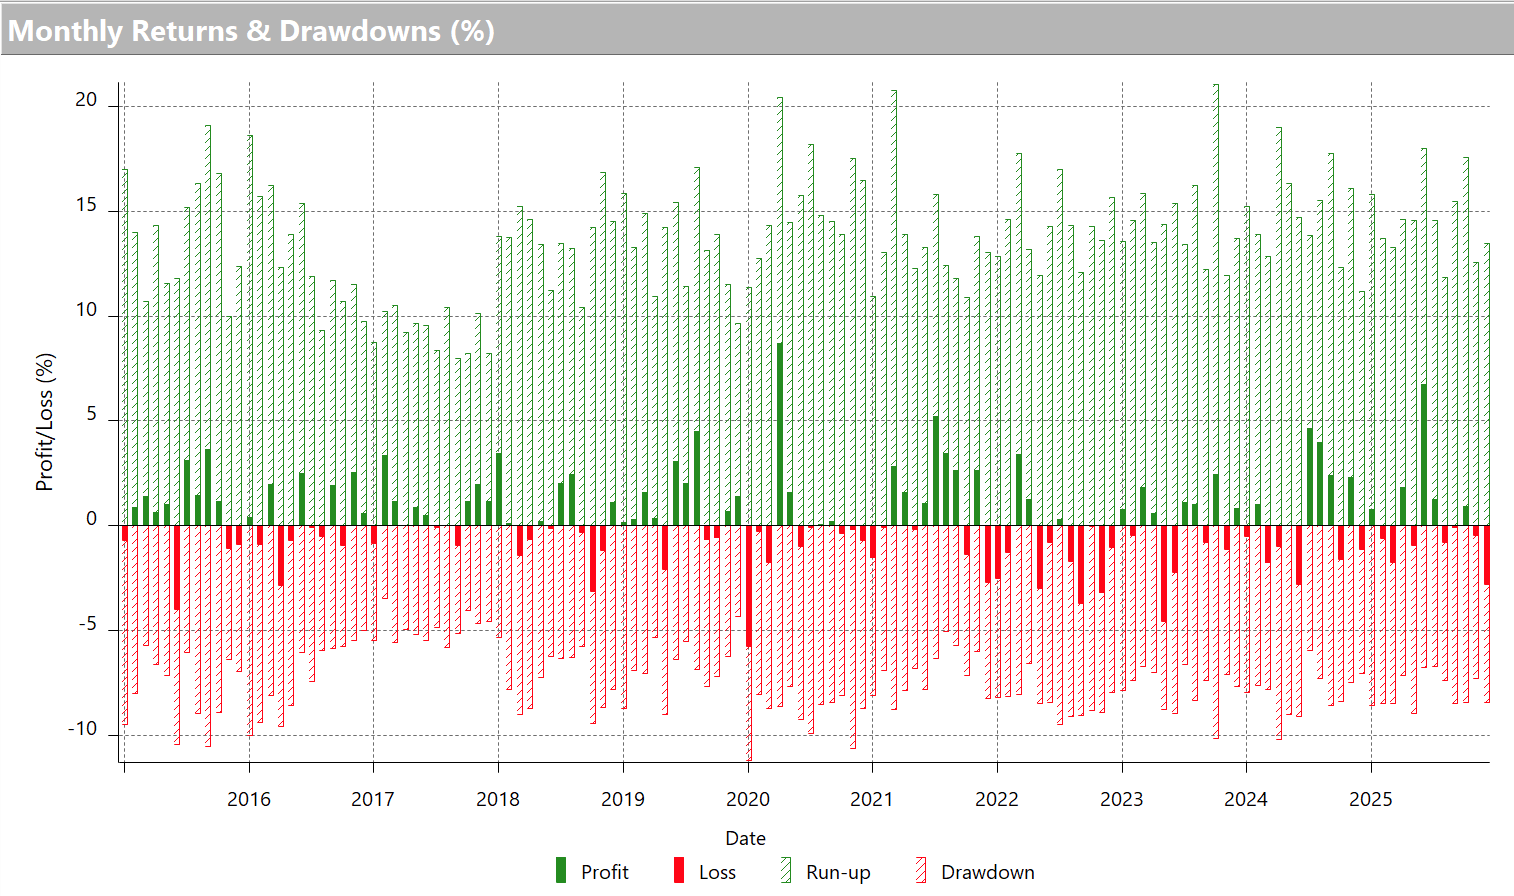
A jako poslední z těchto reportů se podíváme například na část Monthly Returns & Drawdowns (%), kde sledujeme, jak se strategie chovala v jednotlivých měsících. Zelené sloupce ukazují ziskové měsíce, červené sloupce ztrátové měsíce a tečkované části ukazují run-up a drawdown, tedy maximální růst a maximální pokles během daného měsíce. Tato analýza je důležitá proto, že nám ukazuje stabilitu strategie v čase. Nestačí, že strategie skončí celkově v zisku, ale chceme vidět, zda vydělává pravidelně, nebo zda je její výsledek závislý pouze na několika silných měsících. V našem příkladu vidíme, že strategie měla v průběhu let mnoho ziskových měsíců, ale zároveň se pravidelně objevovaly i ztrátové měsíce a drawdowny. Od roku 2022 je navíc vidět více slabších období, což potvrzuje, že se výkonnost strategie po změně tržních podmínek zhoršila. Tento graf nám tedy pomáhá zjistit, zda strategie vydělává stabilně napříč měsíci, nebo zda má období, ve kterých je výrazně rizikovější.
Monte Carlo simulace
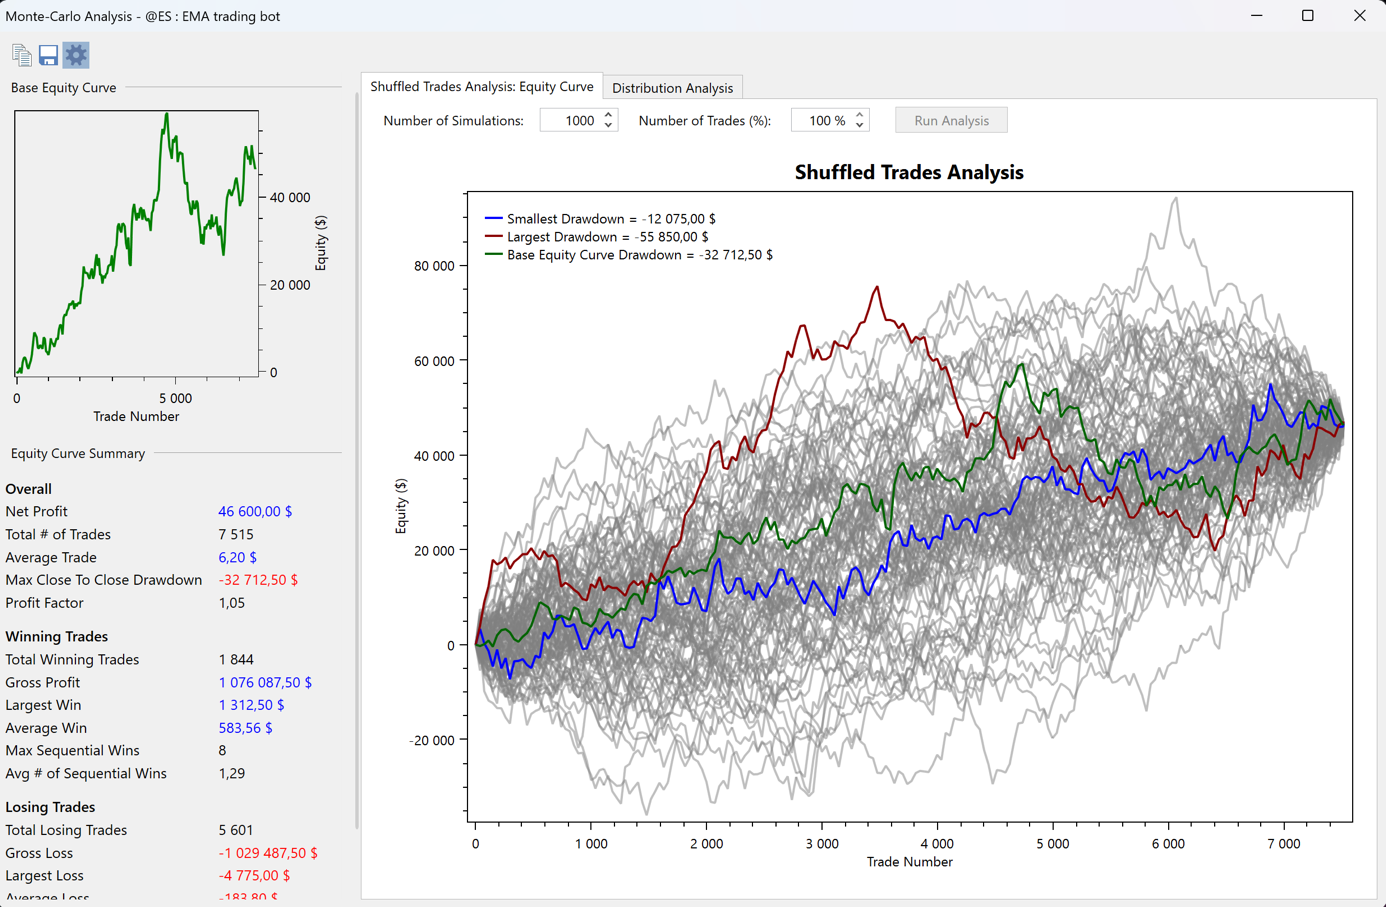
Monte Carlo analýza je doplňkový test obchodní strategie, který nám neukazuje pouze jeden historický průběh backtestu, ale vytváří mnoho alternativních scénářů podle toho, jak by se mohly obchody seřadit v jiném pořadí. V našem případě jsme zvolili 1000 simulací, což znamená, že MultiCharts vytvořil 1000 různých variant vývoje equity curve na základě obchodů z backtestu.
Cílem je zjistit, zda strategie stojí pouze na jednom konkrétním pořadí obchodů, nebo jestli by dokázala přežít i v případě, že by ztrátové a ziskové obchody přišly v jiném sledu. Šedé křivky v grafu představují jednotlivé simulace, zelená křivka ukazuje původní equity curve a zvýrazněné (červená a modrá) křivky ukazují důležité extrémní scénáře, tedy nejlepší nebo nejhorší možný průběh v rámci drawdownu.
V našem výsledku vidíme, že jednotlivé simulace mají poměrně velký rozptyl, což znamená, že výsledek strategie může být citlivý na pořadí obchodů. Některé simulace končí výrazně lépe, jiné naopak ukazují hlubší propady a slabší vývoj. To je pro nás důležité varování, protože strategie sice v původním backtestu skončila v zisku, ale Monte Carlo analýza ukazuje, že při jiném pořadí obchodů mohla mít horší průběh a vyšší drawdown. Proto bychom tuto strategii neměli hodnotit pouze podle původní equity curve, ale měli bychom sledovat i to, zda většina simulací končí v rozumném zisku a zda nejhorší scénáře nejsou pro náš účet příliš rizikové.
To, co bychom chtěli v tomto případě vidět je to, že všechny křivky (i ty šedé) budou postupně bez výrazných pohybů růst směrem nahoru.
Analýza distribuce
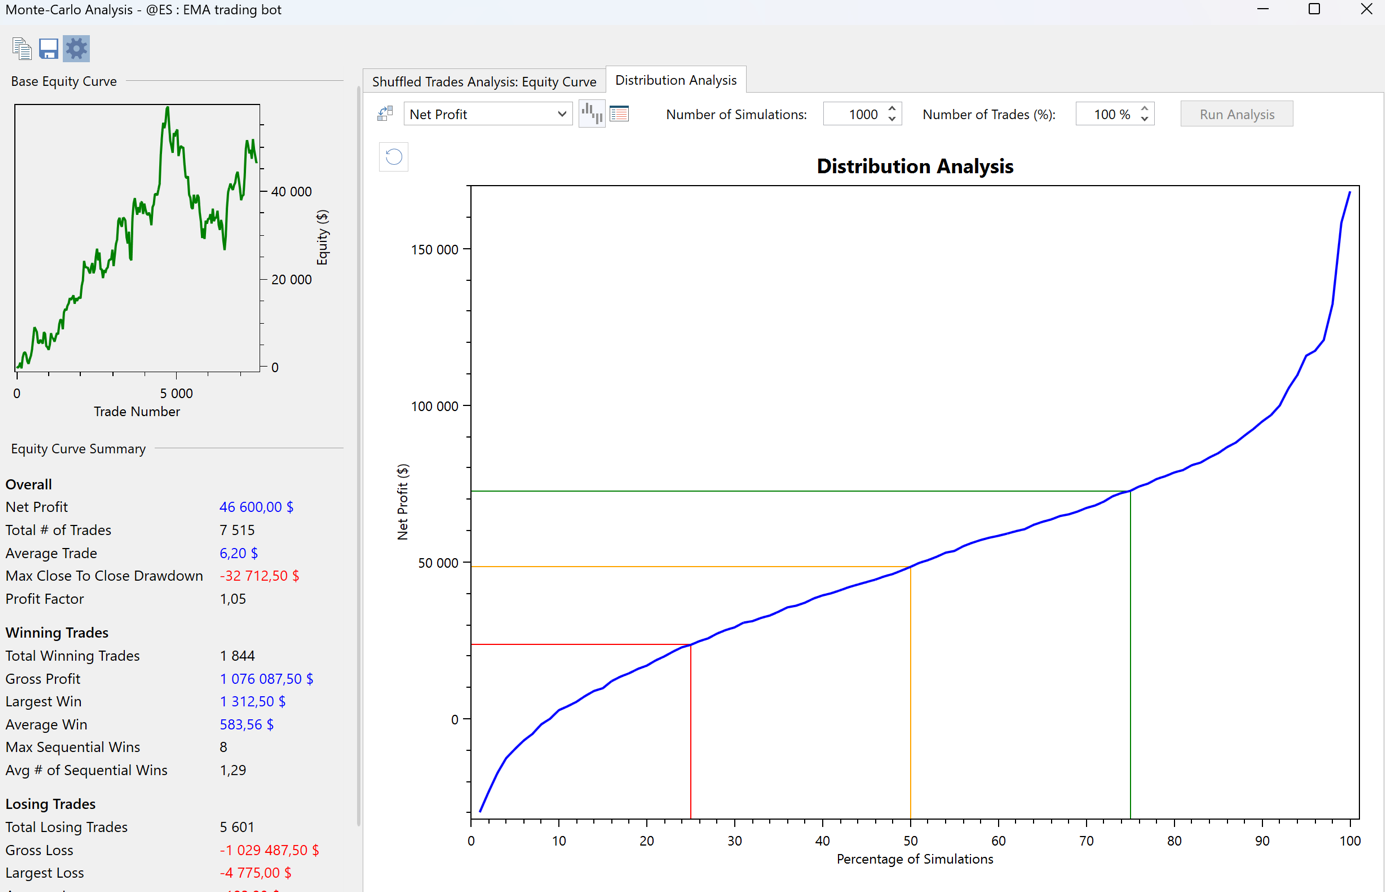
Distribution Analysis neboli analýza distribuce nám ukazuje, jak jsou rozložené výsledky ze všech Monte Carlo simulací. Zatímco předchozí graf nám ukazoval různé možné průběhy equity curve, zde už vidíme souhrnně, jaké výsledky jednotlivé simulace vytvořily.
Na vodorovné ose máme procento simulací a na svislé ose máme hodnotu výsledku, v tomto případě Net Profit. Modrá křivka tedy ukazuje, kolik simulací skončilo s horším nebo lepším výsledkem. Jednoduše řečeno, čím více se posouváme doprava, tím lepší výsledky simulací vidíme. V našem případě je důležité sledovat hlavně levou část grafu, protože ta ukazuje horší scénáře. Vidíme, že část simulací skončila výrazně hůře než původní backtest (barevné křivky jsou stejné jako v případě Monte Carlo) a některé scénáře se dostaly dokonce do ztráty. To znamená, že strategie sice v základním backtestu vydělala, ale při jiném pořadí obchodů mohly výsledky dopadnout mnohem slaběji.
Naopak pravá část grafu ukazuje, že existují i velmi dobré scénáře, ve kterých by strategie vydělala výrazně více. Pro nás je ale nejdůležitější otázka, zda jsou horší scénáře stále přijatelné pro náš účet. Pokud distribuce ukazuje, že velká část simulací končí v zisku a pouze malá část ve výrazné ztrátě, je strategie stabilnější. Pokud ale velká část simulací padá do ztráty nebo má příliš hluboký drawdown, znamená to, že strategie je citlivá na pořadí obchodů a její reálné obchodování může být rizikovější než naznačuje samotný backtest.
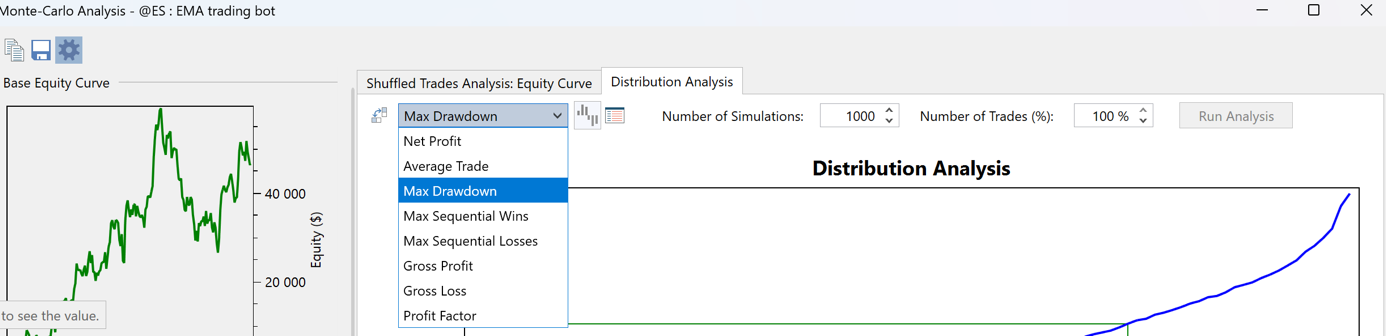
V rámci analýzy distribuce si můžete nastavit i jinou proměnnou než jen čistý zisk. Můžete si vybrat například i maximální drawdown nebo profit faktor a další. Princip analýzy je totožný.
Závěr
Závěrem můžeme říct, že vyhodnocení obchodní strategie nesmí být postavené pouze na konečném zisku. Vždy bychom měli sledovat také drawdown, stabilitu equity curve, poměr ziskových a ztrátových obchodů, velikost průměrného zisku a ztráty, výkonnost v jednotlivých obdobích a výsledky Monte Carlo simulace. Díky tomu lépe poznáme, zda strategie opravdu obsahuje obchodní výhodu, nebo zda pouze dobře vypadala na historických datech. Správná analýza nám tedy pomáhá rozhodnout, jestli má strategie smysl pro další testování, úpravy nebo případné reálné obchodování.
Radek Zalubil
Tým FXstreet.cz
Související články
Čtěte více
-
Algo trading pro každého: Uvažování nad vstupními podmínkami a jejich mechanizace (2. díl)
V minulé kapitole jsme si rozebrali úvod do algoritmického obchodování, kde jsme si řekli celkový úvod do tohoto seriálu včetně toho, co vše budeme probírat v budoucnu. Dnes začneme druhou kapitolu našeho seriálu o algoritmizaci a podíváme se na uvažování nad vstupními podmínkami a jejich mechanizace, což je velmi důležité téma, které nás bude potkávat při každé tvorbě jakékoli strategie. V dnešní kapitole probereme postup, jakým způsobem uvažovat v mechanizaci vstupních a výstupních podmínek. -
Historická data, kde je získat, jak připojit svého data providera do MultiCharts a proč je budeme potřebovat? (4. díl)
V minulé kapitole jsme si rozebrali základní orientaci v platformě MultiCharts. Ukázali jsme si instalaci a základní kroky v platformě, bez kterých se neobejdeme. Dnes si ukážeme velmi důležitý další krok, a to je napojení data providera neboli poskytovatele dat, bez kterého se neobejdeme, abychom vytvořili plnohodnotného obchodního robota (AOS). První si ale v rychlosti řekneme, proč je to důležité a následně přejdeme ke konkrétnímu postupu, jak to provést. -
Jak provést backtesting obchodní strategie (7. díl)
V minulé kapitole jsme si rozebrali nejčastější problémy, které vám může MultiCharts hlásit v případě kompilace vašeho kódu. Tyto problémy vám pokryjí okolo 90 % všech problémů při kompilaci, proto je dobré je znát. V dnešní kapitole se podíváme na to, jak provést backtesting obchodní strategie. Projdeme si to, jaký časový interval zvolit, jak rozdělit testovací fáze a podíváme se i na výsledky. Výsledky nebudeme rozebírat do detailu, na to se podíváme v následující kapitole ohledně vyhodnocení a analýzy výsledků. Stručně si řekneme, co je to backtesting. -
Jak vytvořit první kód pro AOS pomocí AI bez znalosti programování (5. díl)
V minulé jsme rozebrali to, jak stáhnout historická data a napojit je do platformy MultiCharts, což je velmi důležitý krok pro celkovou práci a tvorbu obchodní strategie. Čím delší historickou řadu budeme mít k dispozici, tím spolehlivějšího výsledku pravděpodobně dosáhneme. V dnešní kapitole se podíváme na to, jak vytvořit náš první kód pro AOS a jak ho nahrát do platformy a nadále s ním pracovat. -
Nejčastější problémy, které hlásí MultiCharts s fungováním kódu a jak je vyřešit (6. díl)
V minulé kapitole jsme si ukázali, jak vytvořit první obchodní kód pomocí AI a jak ho následně nahrát do platformy MultiCharts. Prošli jsme si celý postup od zadání strategie, přes vytvoření kódu, až po jeho vložení do platformy a základní otestování na obchodních instrumentech. -
Stáhnutí a orientace v platformě, kde budeme pracovat a tvořit obchodní roboty - Multicharts (3. díl)
V minulé kapitole jsme si rozebrali téma uvažování nad vstupními podmínkami a jejich mechanizaci. To znamená, že jsme si v ní probrali postup, jak přetransformovat náš nápad na konkrétní vstupní podmínky, které lze zapsat do kódu a budou objektivní. Objektivní pravidla znamenají, že jsou jasně definovaná, jednoznačně vyhodnotitelná a počítač je dokáže zpracovat přesně podle našeho záměru. V dnešní kapitole si rozebereme další téma, a to už více praktické, konkrétně si představíme platformu, ve které budeme tvořit naše obchodní roboty a provádět analýzy, konkrétně se bude jednat o MultiCharts. První si v rychlosti řekneme, co je to MultiCharts. -
Úvod do algoritmizace obchodních strategií (1. díl)
Vítejte u nového seriálu s názvem Algo trading pro každého, ve kterém si ukážeme spoustu užitečných věcí, jak algoritmizovat obchodní strategie bez znalosti programování od A do Z. Algoritmizace obchodních strategií už dávno není jen doménou profesionálních programátorů, kvantitativních analytiků a velkých fondů. Dnes si může vlastní automatický obchodní systém postavit prakticky každý, kdo má jasně definovanou myšlenku, disciplínu a ochotu převést své rozhodování do přesných pravidel, a to i bez znalostí programování. V tomto seriálu si postupně ukážeme, jak z obchodního nápadu vytvořit funkční AOS (Automatický Obchodní Systém), jak jej otestovat na historických datech, vyhodnotit jeho výsledky a připravit pro reálné nasazení. Zaměříme se přitom na praktickou stránku celého procesu tak, aby byl seriál srozumitelný i pro ty, kteří nemají programátorské zkušenosti, ale chtějí přestat obchodovat čistě intuitivně a začít nad strategiemi přemýšlet systematicky, objektivně a s důrazem na měřitelné výsledky.
Diskuse ke článku
| Diskuse je přístupná pouze pro registrované uživatele. |
| Přihlásit se | Nová registrace |