Vítám vás u dalšího článku věnovaného novinkám, které ovlivňují ceny vybraných akciových titulů. Dnes se podíváme na americkou finančně technologickou společnost SoFi Technologies, která včera zveřejnila výsledky za třetí čtvrtletí roku 2026. Ty přinesly rekordní výnosy, výrazný růst ziskovosti a zvýšení celoročního výhledu, na což akcie reagovaly růstem o více než 13 %. Společnost však v letošním roce čelí také vážným obviněním ze strany shortařů z Muddy Waters Research, kteří zpochybňují její účetní postupy a skutečnou ziskovost. Dokáže SoFi pokračovat v růstu a přesvědčit investory, že její hospodaření stojí na pevných základech?
Rekordní výsledky zastínily pochybnosti o účetnictví
Ve třetím čtvrtletí 2026 dosáhly upravené výnosy SoFi rekordních 1,371 miliardy dolarů, což představuje meziroční růst o 44 % a překonání očekávání analytiků ve výši 1,25 miliardy dolarů. Ještě lépe se vyvíjel čistý zisk, který meziročně vzrostl o 73 % na 241 milionů dolarů. Zisk na akcii dosáhl 0,18 dolaru oproti očekávaným 0,17 dolaru. Pozitivně se vyvíjel také počet klientů, který meziročně vzrostl o 35 % na rekordních 17,1 milionu. Celkový objem nově poskytnutých úvěrů navíc dosáhl 16,9 miliardy dolarů, což je meziroční růst o 71 %. Výsledky tak potvrzují, že SoFi dokáže rozšiřovat své aktivity a postupně zvyšovat ziskovost.
Management navíc zvýšil celoroční výhled upravených výnosů na 5,04 miliardy dolarů a upraveného zisku EBITDA na 1,66 miliardy dolarů. Pro rok 2027 společnost očekává upravené výnosy 6,4 miliardy dolarů a zisk na akcii 0,90 dolaru. Ne všechny oblasti podnikání však rostou. Výnosy technologické platformy meziročně klesly o 24 % na 87,4 milionu dolarů, zejména kvůli odchodu významného klienta. Dalším důležitým rizikem zůstává i kvalita úvěrového portfolia, protože rostoucí objem spotřebitelských úvěrů může v případě zhoršení ekonomické situace přinést vyšší úvěrové ztráty. SoFi sice vykázala zlepšení ukazatelů úvěrových ztrát, ale jejich další vývoj bude pro udržení současné ziskovosti důležitý.
Vedle samotných výsledků musí společnost řešit také obvinění Muddy Waters Research, která v březnu letošního roku zveřejnila rozsáhlou analýzu jejího hospodaření. Shortaři tvrdí, že SoFi prostřednictvím účetních postupů nadhodnocuje vykazovanou ziskovost a podhodnocuje skutečné úvěrové ztráty. Podle jejich výpočtů mohl být upravený zisk EBITDA za rok 2025 nadhodnocen až o 90 %. Upozornili také na údajný nezachycený dluh ve výši 312 milionů dolarů, který měl být nesprávně vykázán jako prodej úvěrů.
SoFi však tato obvinění odmítla jako nepravdivá a zavádějící a oznámila, že zváží právní kroky proti Muddy Waters. Je přitom důležité zdůraznit, že se jedná o tvrzení shortařů, nikoliv o prokázaná účetní pochybení. Přesto mohou podobná obvinění ovlivňovat důvěru investorů, zejména pokud se týkají vykazované ziskovosti a skutečného rizika úvěrového portfolia.
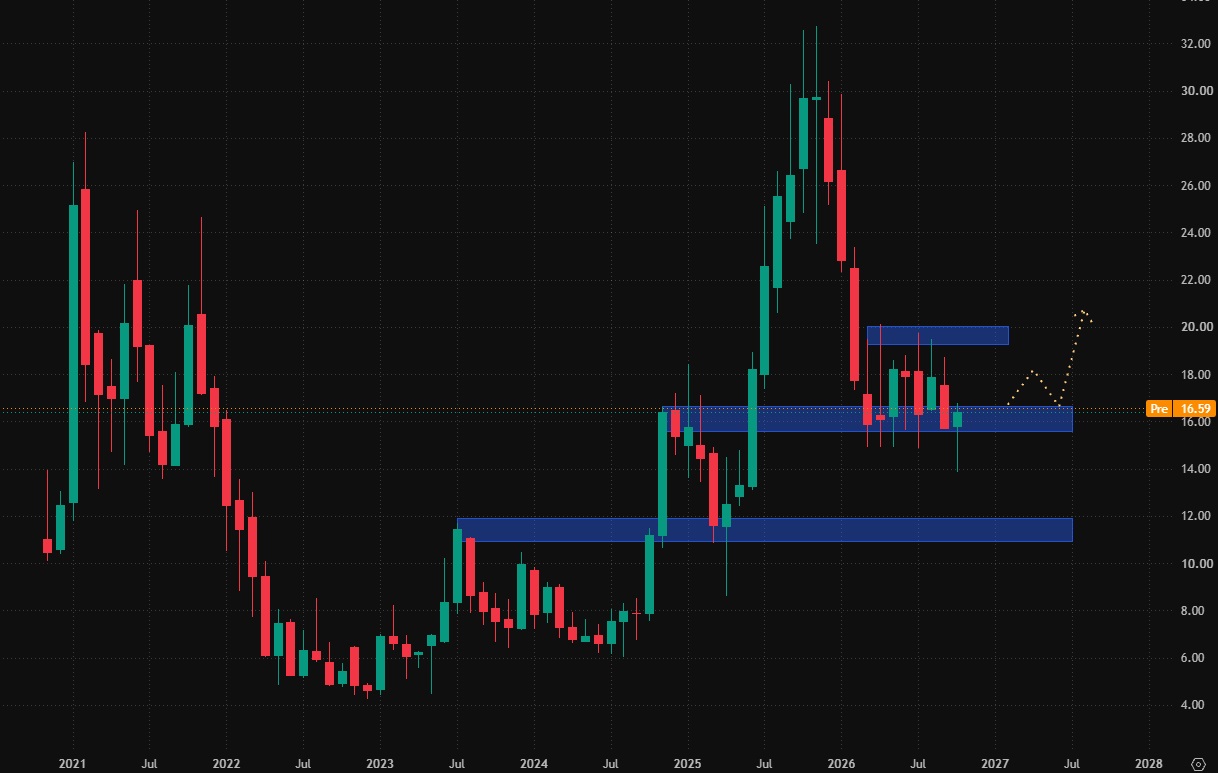
Akcie SoFi - MN1
Akcie této společnosti moc pěkně zamítly nižší úrovně, ale o jejich budoucím směru rozhodne především to, na jaké hodnotě uzavře měsíční svíčka. Pokud by close měsíční svíčky zůstalo zhruba tam, kde se nachází v době psaní tohoto článku, bylo by to pro investory velmi povzbudivé. Zamítnutí nižších úrovní, spojené s falešným průrazem, obvykle trhu dodá nákupní dynamiku a akcie následující měsíc rostou.
Uzavření měsíční svíčky je také důležité z pohledu férové ceny. Pokud by svíčka uzavřela v oblasti postranního trendu, bylo by jasné, že investoři využili pokles k nákupu a férová cena se i přes krátkodobou fluktuaci stále pohybuje okolo 18 USD.
Každopádně dlouhodobější růstový trend vykážou akcie pouze v případě průrazu nad 20 USD, což je úroveň cenových maxim zmíněné konsolidace. V takovém případě by se akciím otevřel výrazný prostor pro růst, protože cenová struktura na vyšších hodnotách nevykazuje žádné rezistence. Naopak při cenovém poklesu mohou investoři sledovat reakci trhu na support okolo 12 USD, který byl v minulosti pouze jednou otestován.
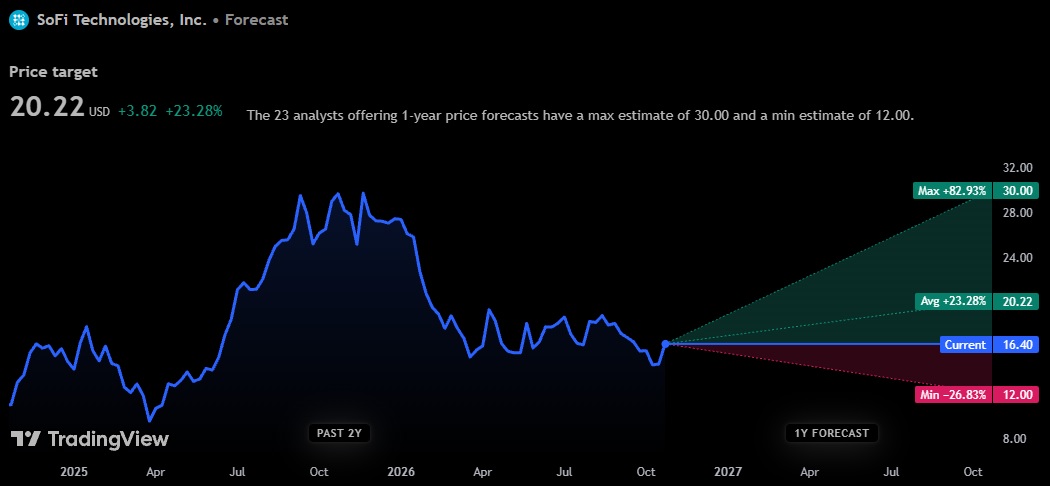
Cenová predikce analytiků z Wall Street
Přestože je cenová predikce pozitivní, výrazný růst ceny akcií, který by si investoři přáli, by měl nastat pouze v rámci pozitivní predikce. Ta hovoří o průrazu hodnoty 20 USD, což je aktuálně rezistence. Tato cenová predikce analytiků z Wall Street tak očekává to, co jsme si popsali výše, tedy nástup kupců a otevřenou cestu do oblasti starších cenových maxim.
Průměrná cenová predikce sice očekává růst akcií o více než 23 %, ale stále by se jejich cena měla pohybovat v pásmu postranního trendu, respektive na jeho horní hraně. To nevylučuje, že akcie v horizontu delším než 12 měsíců dokážou prorazit, ale jistotu průrazu to také nesignalizuje.
Negativní cenová predikce počítá s poklesem ceny akcií o téměř 27 %, a to na hodnotu zmíněného supportu. Pokud by akcie na této hodnotě ukončily svůj klesající trend, mohlo by se jednat o velmi zajímavou cenovou úroveň.
Závěr
SoFi má za sebou další úspěšné čtvrtletí, které potvrdilo pokračující růst výnosů, ziskovosti i počtu klientů. Zvýšení celoročního výhledu a představení očekávání pro rok 2027 navíc ukazují, že management počítá s dalším rozvojem společnosti. Nad jejím hospodařením však zůstávají pochybnosti vyvolané analýzou Muddy Waters, které dosud nebyly nezávisle prokázány. Pro další vývoj akcií tak bude důležité nejen pokračování růstu, ale také schopnost společnosti udržet kvalitu úvěrového portfolia a rozptýlit obavy spojené s jejími účetními postupy.
Martin Klass pro portál FXstreet.cz