Ticker Tape by TradingView
reklama
reklama
reklama
reklama
Fiskální výzvy Evropy: udržitelnost veřejného dluhu ve světě vyšších úrokových sazeb
Hlavní body:
- Růst výnosů státních dluhopisů znovu obrací pozornost investorů k udržitelnosti veřejného dluhu, přičemž Francie vypadá, že bude hlavní fiskální riziko eurozóny.
- Fiskální vývoj se v Evropě v jednotlivých zemích rozchází. Do popředí se dostávají země jako Španělsko a Portugalsko, zatímco státy s horší úvěrovou bonitou čelí rostoucím rizikům.
- Francie a Spojené království potřebují výraznou fiskální konsolidaci, její úspěch však závisí na politických omezeních a na tom, zda se podaří zabránit odchylkám od plánované fiskální politiky.
- Vyšší úrokové sazby mohou zhoršit dynamiku veřejného dluhu v Evropě a zvýšit riziko kolísání úvěrových rozpětí i přeceňování státních dluhopisů na trhu.
Nedávný vývoj na globálních dluhopisových trzích znovu oživil obavy o udržitelnost veřejného dluhu a vyvolal srovnání s dluhovými krizemi, které v prvním desetiletí tohoto století otřásaly finančními trhy. Státní dluhopisy napříč hlavními vyspělými ekonomikami zaznamenaly výprodeje, které vedly k prudkému růstu nákladů na financování, neboť investoři přehodnocují výhled inflace, úrokových sazeb a fiskální politiky. Tento tlak je obzvláště patrný ve Francii, kde obavy z fiskálního a politického vývoje vedly k výraznému rozšíření rozpětí mezi výnosy francouzských a německých státních dluhopisů. To se dostalo na úrovně, které nebyly zaznamenány od dluhové krize v eurozóně.
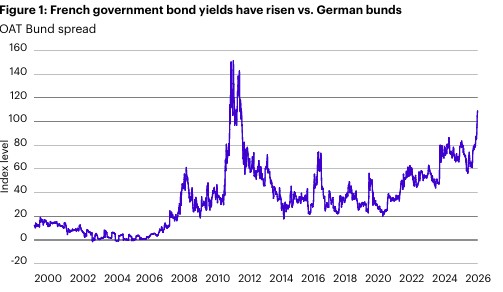
Zdroj: Bloomberg L.P. Data za období od 1. ledna 2002 do 25. září 2026.
Politika může omezovat možnosti řešení
Většina průmyslově vyspělých ekonomik čelí tlaku na zvyšování výdajů na obranu, infrastrukturu a umělou inteligenci, ale také na zdravotnictví a důchody. Prosazování opatření, která by mohla pomoci tyto výzvy řešit – například zvýšení imigrace a reforma důchodových systémů –, je však stále obtížnější. V hlavních ekonomikách eurozóny totiž roste podpora populistických stran a klesá podpora stran středu. To zvyšuje význam udržitelnosti veřejného dluhu.
Rozdílný fiskální vývoj v Evropě
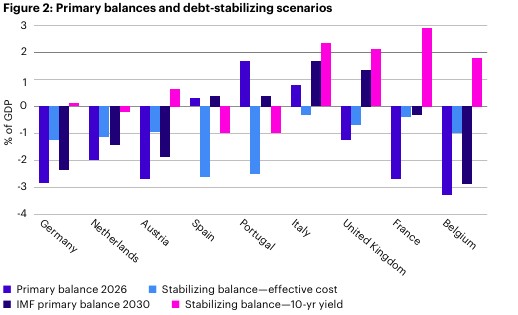
„Pro posouzení udržitelnosti veřejného dluhu je zásadní vzájemný vztah mezi náklady na financování a hospodářským růstem. Zjednodušeně řečeno, nominální růst ekonomiky musí být dostatečně silný, aby vyrovnal náklady na obsluhu stávajícího objemu státního dluhu. Dalším užitečným ukazatelem je primární saldo stabilizující dluh, tedy rozpočtové saldo bez úrokových plateb, kterého musí vláda dosáhnout, aby zabránila růstu poměru veřejného dluhu k HDP. Čím slabší je očekávání hospodářského růstu nebo čím vyšší jsou náklady na obsluhu dluhu, tím větší primární přebytek je nutný ke stabilizaci poměru dluhu k HDP,“ vysvětluje Mark McDonnell, makroekonomický analytik společnosti Invesco.
Země, které této výzvě čelí, lze obecně rozdělit do tří kategorií.
1. některé státy přijaly nezbytná opatření a nyní sklízí jejich plody
Země jako Itálie, Španělsko a Portugalsko, které před něco málo přes deseti lety prošly dluhovou krizí a bolestivou vnitřní devalvací s cílem obnovit konkurenceschopnost, nyní vykazují primární rozpočtové přebytky. Zvláště Španělsko a Portugalsko vyčnívají: díky silnému nominálnímu růstu je pro ně dosažení primárního salda potřebného ke stabilizaci dluhu méně náročné než pro Itálii. Kombinace primárních přebytků a výrazného nominálního růstu pomáhá oběma zemím rychle zlepšovat stav veřejných financí.
2. některé země si vytvořily rezervy na horší časy
Země jako Německo, Nizozemsko a Rakousko mají relativně nízký poměr veřejného dluhu k HDP, a disponují proto větším prostorem pro rozpočtové deficity. Obezřetná fiskální politika v minulosti jim nyní umožňuje investovat do obrany, infrastruktury a dalších priorit, které vyžadují dodatečné financování.
3. u některých zemí rozhodují činy, nikoli slova
Některé země, včetně Belgie, vykazují neudržitelné primární rozpočtové deficity a podnikají jen málo kroků ke stabilizaci dluhu. Výhled je proto znepokojující.
Další země, například Francie a v menší míře také Spojené království, rovněž vykazují neudržitelné primární deficity. Podle prognóz Mezinárodního měnového fondu (MMF) by se však do roku 2030 měly přiblížit primárnímu saldu potřebnému ke stabilizaci svého dluhu.
Spojené království si zaslouží uznání za své ambiciózní plány. Očekává se, že uskuteční jednu z nejvýraznějších fiskálních konsolidací a nakonec dosáhne významného primárního přebytku. Podle předpokladů MMF se Francie do roku 2030 přiblíží primárnímu saldu stabilizujícímu dluh. Bezpečnostní rezerva je však omezená a trajektorie dluhu zůstává velmi citlivá na odchylky od plánované fiskální politiky i nepříznivé makroekonomické šoky.
V obou zemích bude podle našeho názoru klíčové, zda se podaří plány skutečně realizovat. V případě Spojeného království jsou dosavadní výsledky smíšené. Pozitivní je, že již uskutečnilo významnou část plánované daňové konsolidace prostřednictvím zmrazení daňových pásem pro daň z příjmů, a pravděpodobně tak splní většinu svých plánů v oblasti zvyšování daňových příjmů. U výdajů je důvod k optimismu menší. Spojené království dosud dosáhlo jen malého, případně žádného omezení výdajů a nový premiér se zdá být víc nakloněný utrácení než úsporám.
Situace ve Francii působí znepokojivěji, a to částečně kvůli politickému klimatu, částečně proto, že daně jsou již nyní výrazně vyšší, a také proto, že vláda nedokázala uskutečnit ani mírnou fiskální konsolidaci. Politický vývoj navíc rizika dále zvyšuje. Stále pravděpodobnější se jeví možnost, že se v prezidentských volbách střetne kandidát krajní levice prosazující odpuštění dluhu s kandidátem krajní pravice navrhujícím daňové škrty bez odpovídajícího financování.
Vyšší sazby zvyšují náklady na financování a vyžadují ještě rozsáhlejší fiskální konsolidaci
Primární saldo potřebné ke stabilizaci dluhu se vypočítává na základě průměrných efektivních nákladů na dluh, které odrážejí průměrnou úrokovou sazbu dlužníka, nikoli pouze úrokovou sazbu u nově emitovaného dluhu.
V mnoha případech, zejména v zemích s dlouhou průměrnou splatností dluhu, zůstávají tyto náklady nízké. Částečně je to dáno tím, že značná část dluhu byla vydána v době, kdy se úrokové sazby pohybovaly poblíž nuly. Od té doby se však podmínky změnily. Efektivní náklady na financování rostou téměř všude a země tak musí v podstatě vyvíjet stále větší úsilí, jen aby udržely své fiskální konsolidační plány na potřebné trajektorii.
Pokud bychom primární saldo stabilizující dluh přepočítali s využitím současných výnosů desetiletých státních dluhopisů namísto efektivních nákladů na dluh, ukázalo by se, že stabilizovat svůj dluh by dokázalo pouze Španělsko a Portugalsko.
To představuje zvláštní výzvu pro země, jako je Spojené království. Pokud jsou již současné plány nerealistické, bylo by k nastolení stabilní trajektorie dluhu nutné ještě výraznější fiskální konsolidaci.
Centrální banky mají k dispozici určité nástroje
Centrální banky budou pravděpodobně i nadále nastavovat úrokové sazby podle vývoje inflace a širší ekonomické situace, nikoli s cílem poskytovat státním dlužníkům podporu. Některé nástroje, které mohou situaci alespoň částečně zmírnit, však mají stále k dispozici.
Bank of England například nedávno upravila svou politiku správy rozvahy s cílem podpořit trh britských státních dluhopisů (gilts). Přestala gilts aktivně prodávat a prodej dluhopisů s dlouhou splatností zcela pozastavila, čímž trhu poskytla určitou úlevu.
Podobně by Evropská centrální banka (ECB) mohla využít nástroje, jako je Instrument na ochranu transmisního mechanismu (Transmission Protection Instrument, TPI), k omezení neodůvodněného rozšiřování výnosových rozpětí.
Tato podpora však není bezpodmínečná. ECB musí být přesvědčena, že dluh dané země zůstává udržitelný a že země v zásadě dodržuje fiskální a makroekonomický rámec Evropské unie (EU).
Pokud by se Marine Le Penová stala francouzskou prezidentkou a prosazovala politiku namířenou proti EU, investoři by mohli stále více pochybovat o tom, zda by Francie tyto podmínky splňovala. To by mohlo omezit důvěryhodnost podpory ze strany ECB a vytvořit předpoklady pro volatilní rok 2027.
Zdroj: IMF a výpočty společnosti Invesco. Data k 30. září 2026.
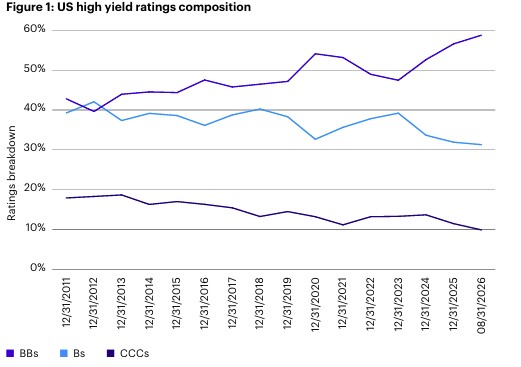
Zdroj: Index ICE BofA US High Yield, BofA Global Research. Data za období od 31. prosince 2011 do 31. srpna 2026.
Klíčová slova: Inflace | HDP | Německo | Francie | Španělsko | Analytik | Daně | Rizika | Politika | Sazby | Bank of England | Bloomberg | Centrální banka | Centrální banky | Konsolidace | ECB | Evropská centrální banka | Fiskální politika | High | High Yield | MMF | Riziko | Yield | Úrokové sazby | Banky | Dluhopisy | Investoři | EU | Výsledky | Financování | Investovat | Portugalsko | Index | Podpora | Volatilní | Banka | Instrument | Prodej dluhopisů | Rakousko | Státní dluhopisy | Trh | Itálie | Úspěch | Pozornost investorů | Dluhové krize | Výhled | Krize | Výnosy | Růst ekonomiky | Belgie | Očekávání | Invesco | US High Yield | Vyšší úrokové sazby | Vyšší sazby | Konkurenceschopnost | Horší časy | Trhy | Situace | Důchody | Úsilí | Daň z příjmu | Krize v eurozóně | Vývoj | Fiskální politiky | Růst | Ekonomiky | IMF | Nizozemsko | Náklady na obsluhu dluhu | Náklady na financování | Růst výnosů | Unie | Rozpočtové deficity | Makroekonomický analytik | Plány | Prodej | Společnosti | Opatření | Zdravotnictví | Pozornost | TIM | 3М | BofA | Rozšíření | BofA Global Research | Le Penová | Marine Le Penová | Nominální růst | Udržitelnost | Daňové škrty | Nový premiér | Výprodeje | Vice | Levice | Důvěryhodnost | Rozpočtové přebytky | ICE | Rezervy | Spojené království | Vývoj v Evropě | Body | Krajní pravice | Krajní levice | Dánové | Náklady | Výzvy | Research | Global Research |
Čtěte více
-
Fisher (FED)
Dallaský prezident FEDu a voliaci člen FOMC v roku 2011 má v QE2 jasno a hovorí áno ...&quo... -
Fisher (FED)
"nákup USD dlhopisov FEDom môže byť ... -
Fisher (Fed): Nákup dluhopisů pomohl těm nejbohatším. Pomohl ale také ekonomice?
Současná uvolněná měnová politika americké centrální banky podpořila ceny akcií a pomohla bohatým. Není však jisté... -
Fisher (FED)- známy jastrab s hlasovacím právom v 2011
"To čo teraz FED robí je monetizácia US dlhu a bude v tom pokračovať minimálne do let... -
Fiskální expanze maďarské vlády jde proti snižování sazeb MNB
Dnes proběhne další zasedání maďarské centrální banky a všeobecně se očekává, že MNB ponechá svou základní úrokovou sazbu na úrovni 6,50 %. Stane se tak již po jedenácté v řadě. Připomeňme, že pokud jde o inflaci, tak ta se v červenci 2025 v Maďarsku mírně zpomalila, a to na hodnotu 4,3 % meziročně. -
Fiskální fiasko v USA je velkou hrozbou pro trhy v roce 2014, říká Nomura
Investoři si před měsícem oddechli, když republikáni a demokraté ukončili rozpočtovou krizi ochromující ekonomiku. Pro... -
Fiskální politika šlape na plyn navzdory solidnímu růstu
Návrh státního rozpočtu na rok 2027 počítá s meziročním prohloubením schodku o 79 mld. CZK na 389 mld. CZK, což by v poměru k HDP znamenalo nejhlubší deficit od roku 2022. Negativní saldo veřejných financí by se mělo prohloubit z letošních 2,8 % HDP na 3,5 % HDP, expanzivní působení fiskální politiky by tak oproti letošku ještě zesílilo. -
Fiskální pomoc dnes vylepšuje sentiment na akciích
Čekání na klíčové vystoupení šéfa Fedu si investoři krátí sledováním dílčích dat, výsledků či prohlášení politiků. Momentálně se pozornosti dostává hlavně těm posledním. V USA byl už včera odpoledne oznámen masivní program na finanční pomoc se studentskými půjčkami. Je to předvolební gesto ve stylu "kapitalizace zisků, znárodnění ztrát". Dluhy soukromých osob se přenesou na erár, zřejmě dojde k mírné podpoře spotřeby a inflační tlaky trochu narostou. Podle odhadů by však mělo jít u inflaci cca o 0,2 procentního bodu v příštím roce, takže nic dramatického a nic, co by mělo trhy vybízet k velké reakci. -
Fiskální pomoc v Německu jako motor růstu v Evropě?
Německo bylo dlouhá léta synonymem růstu a silné ekonomiky s vyrovnaným rozpočtem jako hlavním pilířem. V posledních letech se však potýká se stagnací a strukturální krizí, což vedlo k zavedení fiskálního balíčku zaměřeného na infrastrukturu a obranu. Bude tento krok pomocí i pro Evropu v době, kdy globální trhy zpomalují a jsou v nejistotě? První data a průzkumy naznačují optimismus. -
Fiskální stimuly podpoří výsledky evropských akcií
Evropská výsledková sezóna začala zatím dobře, jelikož 64 % oznámených výsledků dotahuje na prodeje, což je mnohem lepší výsledek, než mají... -
Fisker se propadl o 28 % na historické minimum
Fisker (FSR.US), americký výrobce elektrických vozidel, se dnes propadá o více než 20 %. Společnost uvedla, že velká automobilka, se kterou jednala o potenciální transakci, ukončila jednání. Společnost uvedla, že nadále vyhodnocuje strategické možnosti. -
Fiškálna kooperácia je nutná podmienka, nie postačujúca
3% a dosťSummit Merkelovej a Sarkozyho včera nepriniesol žiadne kľúčov&ea... -
Fiškálna nákaza
Podľa prezidenta EBRD (Thomas Mirow) je výraznému potenciálnemu riziku vystavené Bulharsk... -
Fiškálna roztržka = pokles akcií
Akciový index SP500 včera opäť poklesol. Ide o jeho piatu stratu v rade za sebou. Pokles za ostatný... -
Fiškálna špirála
Írsko začína mať výrazný problém s vlastným samofinancovaním... intradenne stúpli výnosy na jeho dlžných cenných pap... -
Fiškálne manévre a bruselský folklór
Dôvodom, prečo sa v najbližších týždňoch bude opäť viac hovoriť o eurozóne je ten, že USA pred voľbami... -
Fiškálny požiar Eurozóny
Credit Default Swaps na 5-ročné EURO dlhopisy najrizikovejších EURo krajín... grécke mie... -
Fiškálny útes dočasne vyriešený
Posledné dni starého roka ako aj úvod roka 2013 patrili rokovaniam o fiškálnom útese. Dohoda v tejto oblasti bola nakoniec dosiahnutá, no je len veľmi čiastočným riešením. Aj keď ju odsúhlasili demokrati, je výhrou hlavne republikánov a tí teraz ešte môžu US ekonomiku držať v šachu cez rokovania o navýšení dlhového stropu, ktoré nás najbližšie dva mesiace čakajú. Tam sa budú republikáni na čele so staronovým šéfom Boehnerom presadiť škrty výdavkov a to hlavne v oblasti znižovania výdavkov na zdravotnú starostlivosť, ktorá je tŕňom v oku republikánov už veľmi dlho. -
Fitch
Spoločnosť dala negative credit watch na tieto banky, 5 európskych a ... -
Fitch agentúra
Znižujeme rating Grécka na "BBB-" výhľad negatívny! EURUSD padá ako kameň!...
Forex - doporučené články:
Co je FOREX?
Základní informace o finančním trhu FOREX. Forex je obchodování s cizími měnami (forex trading) a je zároveň největším a také nejlikvidnějším finančním trhem na světě.
Forex pro začátečníky
Forex je celosvětová burzovní síť, v jejímž rámci se obchoduje se všemi světovými měnami, včetně české koruny. Na forexu obchodují banky, fondy, pojišťovny, brokeři a podobné instituce, ale také jednotlivci, je otevřený všem.
1. část - Co to vlastně forex je?
FOREX = International Interbank FOReign EXchange. Mezinárodní devizový trh - jednoduše obchodování s cizími měnami - obchodování se směnnými kurzy.
VIP zóna - Trading Asistent
Nabízíme vám jedinečnou příležitost stát se součástí týmu elitních obchodníků FXstreet.cz. Ve spolupráci s předními úspěšnými obchodníky jsme pro vás připravili unikátní VIP skupinu (speciální uzavřená sekce na webu), až doposud využívanou pouze několika profesionálními tradery, a k tomu i exkluzivní VIP indikátory, doposud úspěšně používané pouze k soukromým účelům. Nyní se vám otevírá možnost stát se součástí této VIP skupiny, díky které získáte jedinečné know-how pro obchodování na forexu, výjimečné VIP indikátory, a tím také náskok před drtivou většinou ostatních účastníků trhu.
Forex brokeři - jak správně vybrat
V podstatě každého, kdo by chtěl obchodovat forex, čeká jednou rozhodování o tom, s jakým brokerem (přeloženo jako makléř/broker nebo zprostředkovatel) by chtěl mít co do činění a svěřil mu své finance určené k obchodování. Velmi rád bych vám přiblížil problematiku výběru brokera, rozdíl mezi jednotlivými typy brokerů a v neposlední řadě uvedu několik příkladů nejznámějších z nich.
Forex robot (AOS): Automatický obchodní systém
Snem některých obchodníků je obchodovat bez nutnosti jakéhokoliv zásahu do obchodu. Je to pouhá fikce nebo reálná záležitost? Kolik z nás věří, že "roboti" mohou profitabilně obchodovat? Na jakých principech fungují?
Forex volatilita
Forex volatilita, co je volatilita? Velmi užitečným nástrojem je ukazatel volatility na forexu. Grafy v této sekci ukazují volatilitu vybraného měnových párů v průběhu aktuální obchodní seance.
Forex zůstává největším trhem na světě
V dnešním článku se podíváme na nejnovější statistiky globálního obchodování na forexu. Banka pro mezinárodní vyrovnání plateb (BIS) totiž před pár týdny zveřejnila svůj pravidelný tříletý přehled, ve kterém detailně analyzuje vývoj na měnovém trhu. BIS je označována jako "centrální banka centrálních bank". Je nejstarší mezinárodní finanční organizací a hraje klíčovou roli při spolupráci centrálních bank a dalších institucí z finančního sektoru. Dnešní vzdělávací článek sice nebude zcela zaměřen na praktické informace z pohledu běžného tradera, ale i přesto přinese zajímavé a důležité poznatky.
Nejnovější články:
Vzdělávací články
Petr Žabža: Výborná firma může být při příliš vysokém ocenění průměrnou investicí
Říjen 2026 pod lupou: inflace v USA, Fed a ECB – co čeká trhy a jak se připravit
🚀 Jak odhalit velké hráče na trhu pomocí Volume Profile 🚀
Po zlatě v USA našli stříbro a nastalo šílenství. Příběh San Francisco Mining Exchange
Září ve VIP zóně: Vysoký zisk na zlatě a mírná ztráta na měnových párech
Chamtivost a strach: Největší cenové pohyby na finančních trzích (září 2026)
Z fintechové hvězdy levná value akcie. Co se pokazilo u PayPalu?
Češi mění způsob, jak investují. Šéf Patrie Richard Podpiera popisuje, co přijde dál
Tulipánová horečka byla jiná, než si myslíte. Investiční bublinu způsobil vir
Jak provést backtesting obchodní strategie (7. díl)
Denní kalendář událostí
Ekonomický summit EU
Na Novém Zélandu počet turistů
Guvernér BoE Andrew Bailey
V USA bilance státního rozpočtu
Guvernér BoC Tiff Macklem
Šéf Fedu Kevin Warsh
Guvernér BoE Andrew Bailey
V USA týdenní změna zásob ropy
V USA výrobní index z oblasti Filadelfie
V USA žádosti o podporu v nezaměstnanosti
Ekonomický summit EU
Na Novém Zélandu počet turistů
Guvernér BoE Andrew Bailey
V USA bilance státního rozpočtu
Guvernér BoC Tiff Macklem
Šéf Fedu Kevin Warsh
Guvernér BoE Andrew Bailey
V USA týdenní změna zásob ropy
V USA výrobní index z oblasti Filadelfie
V USA žádosti o podporu v nezaměstnanosti
Tradingové analýzy a zprávy
Komodity: Ceny ropy pokračují po útocích Húsíů na společnost Saudi Aramco
Forex: Americký dolar po zprávě o zářijové inflaci v USA posiluje ke koši měn
Inflace v USA kvůli drahým pohonným hmotám v září zrychlila na 3,7 procenta
Pražská burza opět posílila, pomohlo jí zdražení akcií ČEZ, KB a Monety
Forex: Koruna dnes smazala úterní zisky k euru a oslabila také vůči dolaru
5 událostí, které dnes stojí za pozornost
ČNB uložila pokutu společnosti EC Financial Services
Forex sentiment 14.10.2026
Intradenní Price Action patterny na USD/JPY 14.10.2026
Swingové obchodování GBP/JPY 14.10.2026
Blogy uživatelů
Je VGLA nejlepší ETF na světě?
Akciová analýza: Wells Fargo zvyšuje zisk, přesto její akcie klesají. Co investorům vadí?
Propad o 17 % za 7 dní: SK Hynix strhává dolů celý čipový sektor
Získajte $5,000 účet za €7!
Výhody a nevýhody ID tradingu, které si možná ani neuvědomujete
INVESTIČNÍ GLOSA: Býčí trh oslavil 4. narozeniny. Tabulky říkají, že přesluhuje
Měnový pár GBP/CHF: Multitimeframe analýza a příprava pro Sonic R (D1–H1)
Zlato pod tlakom, dolár silnie a scalperský výkon ktorý stojí za pozornosť!
Psychologie tradingu během prop trading challenge: 10 bodů, kde přichází největší tlak
Index S&P 500 stanovil nová maxima, nadšení ale dlouho nevydrželo. Co bude dál?
Forexové online zpravodajství
Denní shrnutí: Rostoucí inflace doléhá na trhy, polovodiče trpí nejvíce (14. 10. 2026)
Odvrácená strana slabého dluhopisového trhu
Fiskální výzvy Evropy: udržitelnost veřejného dluhu ve světě vyšších úrokových sazeb
US Open: Údaje o inflaci (CPI) tlačí na americké akciové indexy (14. 10. 2026)
Frankfurtská burza uzavřela středeční obchodování v zelených číslech
Index Dow Jones se přetočil do červených úrovní
Banka Morgan Stanley zveřejnila výsledky za 3Q nad odhady díky silnému obchodování s akciemi
Pražská burza zakončila v kladných hodnotách
Bank of America zveřejnila výsledky za 3Q pod odhady
Obavy z inflace v USA rostou
Odborné kurzy a semináře
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Online přenos nebo osobní účast)
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Záznam semináře)
Praktický workshop technické analýzy + profi obchodní systémy (Online - živý přenos)
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Online přenos nebo osobní účast)
Nový seminář: Psychologie tradingu a profesionální Money-Management (Záznam semináře)
Ziskové obchodování akcií - praktický seminář (Záznam semináře)
Nový seminář: Psychologie tradingu a profesionální Money-Management
Ziskové obchodování akcií - praktický seminář
Praktický workshop technické analýzy + profi obchodní systémy (Záznam semináře)
Ziskové obchodování akcií - praktický seminář (Online přenos nebo osobní účast)
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Online přenos nebo osobní účast)
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Záznam semináře)
Praktický workshop technické analýzy + profi obchodní systémy (Online - živý přenos)
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Online přenos nebo osobní účast)
Nový seminář: Psychologie tradingu a profesionální Money-Management (Záznam semináře)
Ziskové obchodování akcií - praktický seminář (Záznam semináře)
Nový seminář: Psychologie tradingu a profesionální Money-Management
Ziskové obchodování akcií - praktický seminář
Praktický workshop technické analýzy + profi obchodní systémy (Záznam semináře)
Ziskové obchodování akcií - praktický seminář (Online přenos nebo osobní účast)
Naposledy čtené:
Forexové online zpravodajství
Značka VW vloni vystřídala Teslu v čele německého trhu s elektromobily
Analýza indikátorů: Denní přehled páru GBP/USD na 6. března 2023
Rusové teď budou Evropě plyn zapínat a vypínat, na zimu jej vypnou zcela, varuje expert z Bruselu. Včera oznámené vypnutí zřejmě Němce definitivně přiměje zachovat si své jaderné elektrárny
VIDEO: Výsledková sezóna s XTB: Lockheed Martin předpovídá vyšší tržby, vrací akcionářům miliardy USD
Richard Podpiera novým generálním ředitelem Patria Finance
Očekávané události: Maloobchodní tržby, míra nezaměstnanosti (ČR), velkoobchodní zásoby (USA)
Komentář: Problémy s cashflow trápí většinu českých SME. Chybí jim přehled a finanční řízení
Index S&P 500 přepisuje dějiny: rekordní nárůst kvůli Netflixu a výrobcům čipů
BREAKING: Tether Holdings začne nakupovat Bitcoin
EUR/USD – Denní pohled 24.6.2014
Blogy uživatelů
Tři úspěšní obchodníci vysvětlili využití AOS v praxi
Další ztráta indexu S&P 500 zapojila do hry důležitý support
Výběr z nedělní přípravy: Jak vidím situaci na USD/JPY
Môj výhľad na kryptomeny - trpezlivosť
Fundovaný účet bez čekání: Automatický upgrade po splnění challenge
Finanční trhy – co všechno lze obchodovat?
Index S&P 500 stanovil nová maxima, nadšení ale dlouho nevydrželo. Co bude dál?
Multitimeframe analýza: 26.3.2024 Měď
Praktická ukázka: Korunka ke korunce
Jak budu obchodovat ropu a jak akciové indexy?
Vzdělávací články
8 nejlepších obchodních strategií – scalping (7. díl) – 1. část
Klienti VIP zóny FXstreet.cz v říjnu dosáhli slušného zisku
FXstreet.cz přináší rozhovor se stratégem londýnské ING Petrem Krpatou
🚀 FXstreet.cz & eToro přinášejí exkluzivní akci: Získejte 6měsíční členství ve VIP zóně ZDARMA
Technická analýza v praxi: Obchodování formace vlajka (1. část)
Fibonacci retracement: Jak používat tuto metodu?
Obchodování Outside Bars
Hodnocení členů VIP zóny - Forex Asistent
Grafické formace v technické analýze - kompletní průvodce (3. část)
Trading v praxi: Jak úspěšně obchodovat více časových rámců (1. část)
Tradingové analýzy a zprávy
ČNB uložila pokutu společnosti EC Financial Services
5 událostí, které dnes stojí za pozornost
Index spekulativního sentimentu 15.12.2023
Index NASDAQ 100 (CME) (NQ) - Intradenní výhled 3.2.2026
Nejsilnější a nejslabší měny 1.6.2021
5 událostí, které dnes stojí za pozornost
Analýza hlavních měnových párů 5.3.2019
Komodity: Ropa prudce zdražuje v reakci na slabý růst zásob v USA
Trump v srpnu provedl 500 nákupů cenných papírů
Forex: EUR/CAD se obchoduje v klesajícím trendu
Témata v diskusním fóru
EUR/USD
Akcie
AUD/CAD
Mají negativní úrokové sazby nějaká negativa?
Říjen 2026 pod lupou: inflace v USA, Fed a ECB – co čeká trhy a jak se připravit
Admiral Markets
Umíte uvařit dobrý čaj?
iExposure pro MT 5
Je investice do amerických dluhopisů opravdu taková sázka na jistotu?
Ludvík Turek (CzechWealth) – negativní zkušenost
reklama