Z fintechové hvězdy levná value akcie. Co se pokazilo u PayPalu?
Ještě v roce 2021 měl PayPal hodnotu kolem 360 miliard dolarů. Dnes se jeho akcie obchodují kolem 55 dolarů a celá firma má tržní kapitalizaci necelých 49 miliard. Letos se ji pokusily koupit Stripe a Advent, nabídka ale neuspěla. PayPal přitom stále generuje miliardy dolarů hotovosti a agresivně odkupuje vlastní akcie. Je proto dnešní nízké ocenění příležitostí, nebo varováním, že nejlepší roky firmy jsou minulostí?
Když PayPal v létě 2021 překonal hranici 300 dolarů za akcii, vypadal jako jeden z jasných vítězů digitální ekonomiky. Pandemie urychlila přesun nakupování na internet, elektronické platby rostly a investoři byli ochotni platit vysoké násobky za představu, že tento trend bude pokračovat ještě mnoho let.
O pět let později je situace téměř obrácená. K poslednímu obchodnímu dni před 27. zářím, tedy k 25. září 2026, uzavřel PayPal na 55,04 dolaru. Tržní kapitalizace činila zhruba 48,5 miliardy dolarů a trailing P/E přibližně 10,4. To je dramatický kontrast proti vrcholu z roku 2021, kdy hodnota firmy dosahovala zhruba 360 miliard dolarů. Data trhu k 25. září ukazují, že propad ceny akcie od historického maxima stále přesahuje 80 procent.
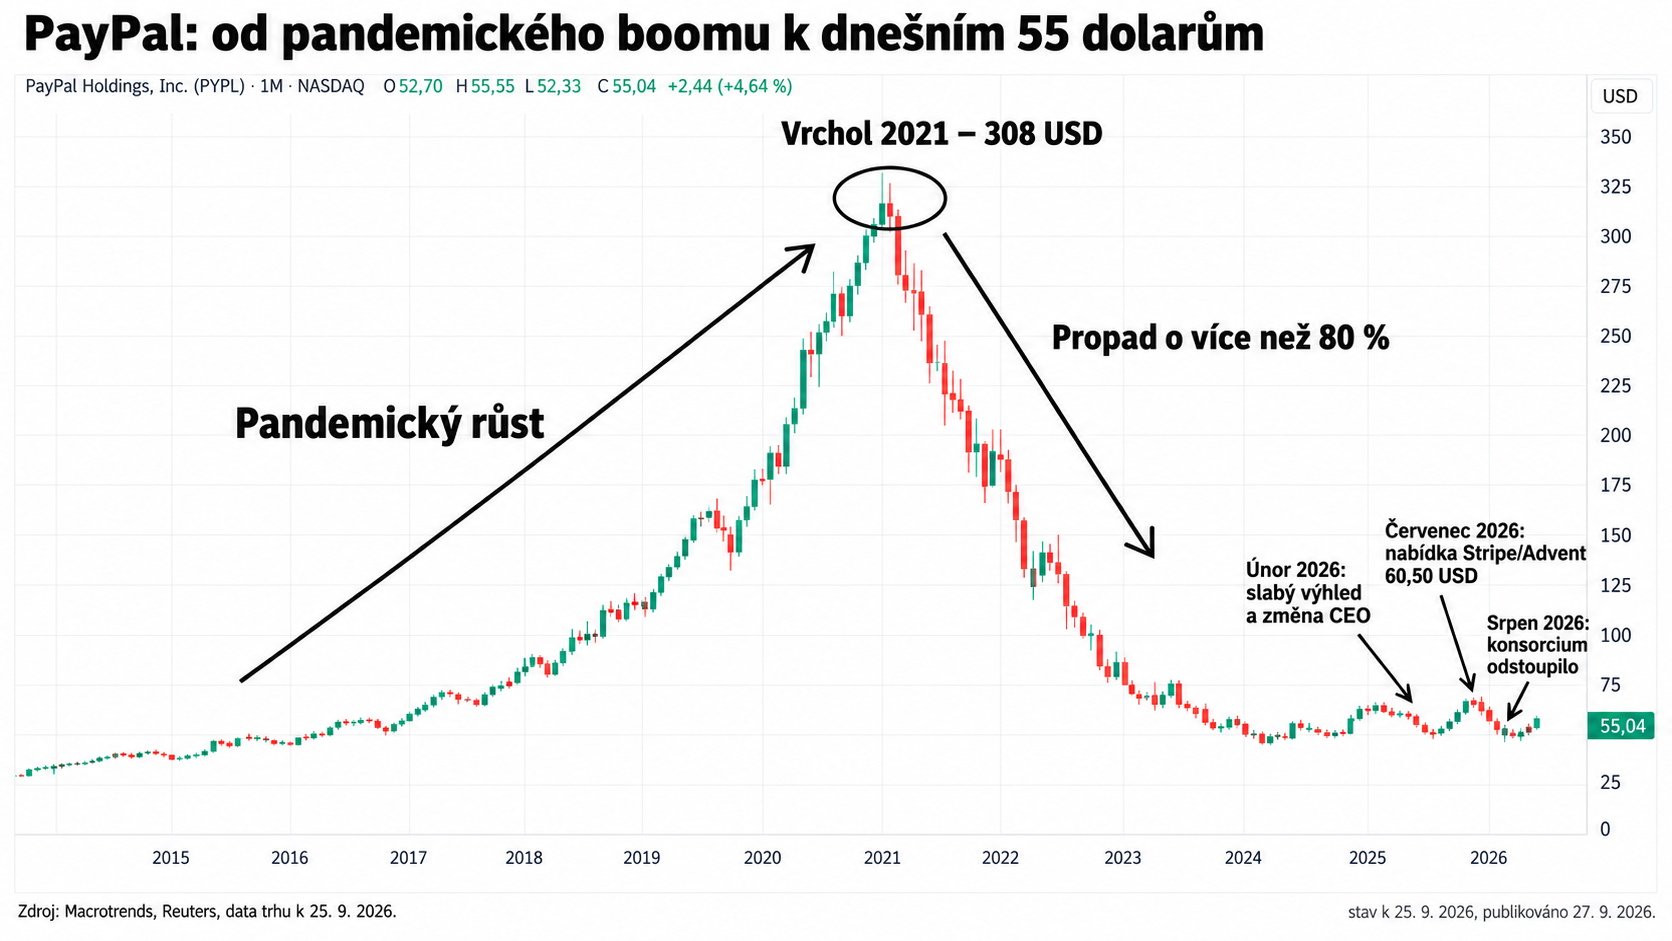 Vývoj akcií PayPalu od roku 2015 do září 2026. Poslední tržní data jsou k 25. září 2026. Zdroj: Reuters. Zdroj: Reuters – příběh PayPalu od hvězdy Wall Street k cíli převzetí
Od pandemického vítěze k problému s růstem
PayPal vstoupil na burzu jako samostatná společnost podruhé v roce 2015 po oddělení od eBay. Jeho výhoda byla dlouho jednoduchá a velmi silná: zákazník mohl zaplatit na internetu rychle a bez opakovaného zadávání údajů z platební karty. Známé tlačítko PayPal řešilo problém, který byl v tehdejším e-commerce světě skutečně citelný.
Pandemie tuto výhodu ještě zvýraznila. Elektronické obchodování prudce rostlo a s ním i objem digitálních plateb. Trh extrapoloval mimořádné tempo růstu hluboko do budoucnosti. Jenže po znovuotevření ekonomik se tempo e-commerce normalizovalo a současně se změnila samotná platební zkušenost.
Apple Pay, Google Pay, Shop Pay od Shopify a další peněženky odstranily velkou část tření, které PayPal kdysi řešil. Na telefonu dnes zákazník často nepotřebuje zadávat číslo karty ani adresu; platbu potvrdí biometricky. PayPal tak přestal být jednou z mála pohodlných zkratek a stal se jednou z několika možností.
Reuters v červenci popsal Apple Pay jako dominantního hráče v amerických mobilních platbách a upozornil, že PayPal ztratil část náskoku nejen vůči Applu a Googlu, ale i vůči rychle rostoucím fintechovým konkurentům. Právě ztráta exkluzivity v checkoutu je jedním z hlavních důvodů, proč se investorům přestal líbit růstový příběh firmy.
Problém není, že by přes PayPal teklo málo peněz
Na provozních číslech nevypadá PayPal jako firma v rozkladu. Ve druhém čtvrtletí 2026 zpracoval platby v hodnotě 486,4 miliardy dolarů, meziročně o 10 procent více. Počet platebních transakcí vzrostl o 8 procent na 6,8 miliardy a tržby stouply o 5 procent na 8,68 miliardy dolarů. Aktivních účtů bylo 439 milionů, meziročně jen o 0,3 procenta více.
Právě rozdíl mezi růstem objemu a růstem ekonomiky samotného byznysu je klíčový. Transaction margin dollars, tedy metrika, kterou PayPal používá pro zachycení ekonomické hodnoty platebního byznysu, vzrostla jen o 1 procento na 3,9 miliardy dolarů. GAAP provozní zisk naopak meziročně klesl o 5 procent a provozní marže se zúžila na 16,4 procenta.
Jinými slovy: přes infrastrukturu PayPalu teče stále více peněz, ale ne každý další dolar plateb přináší stejnou marži. Velká část růstu pochází z Braintree a dalších méně výnosných zpracovatelských služeb, zatímco pro investory zásadní branded checkout roste pomaleji. To je důvod, proč desetiprocentní růst TPV automaticky neznamená desetiprocentní růst hodnoty firmy.
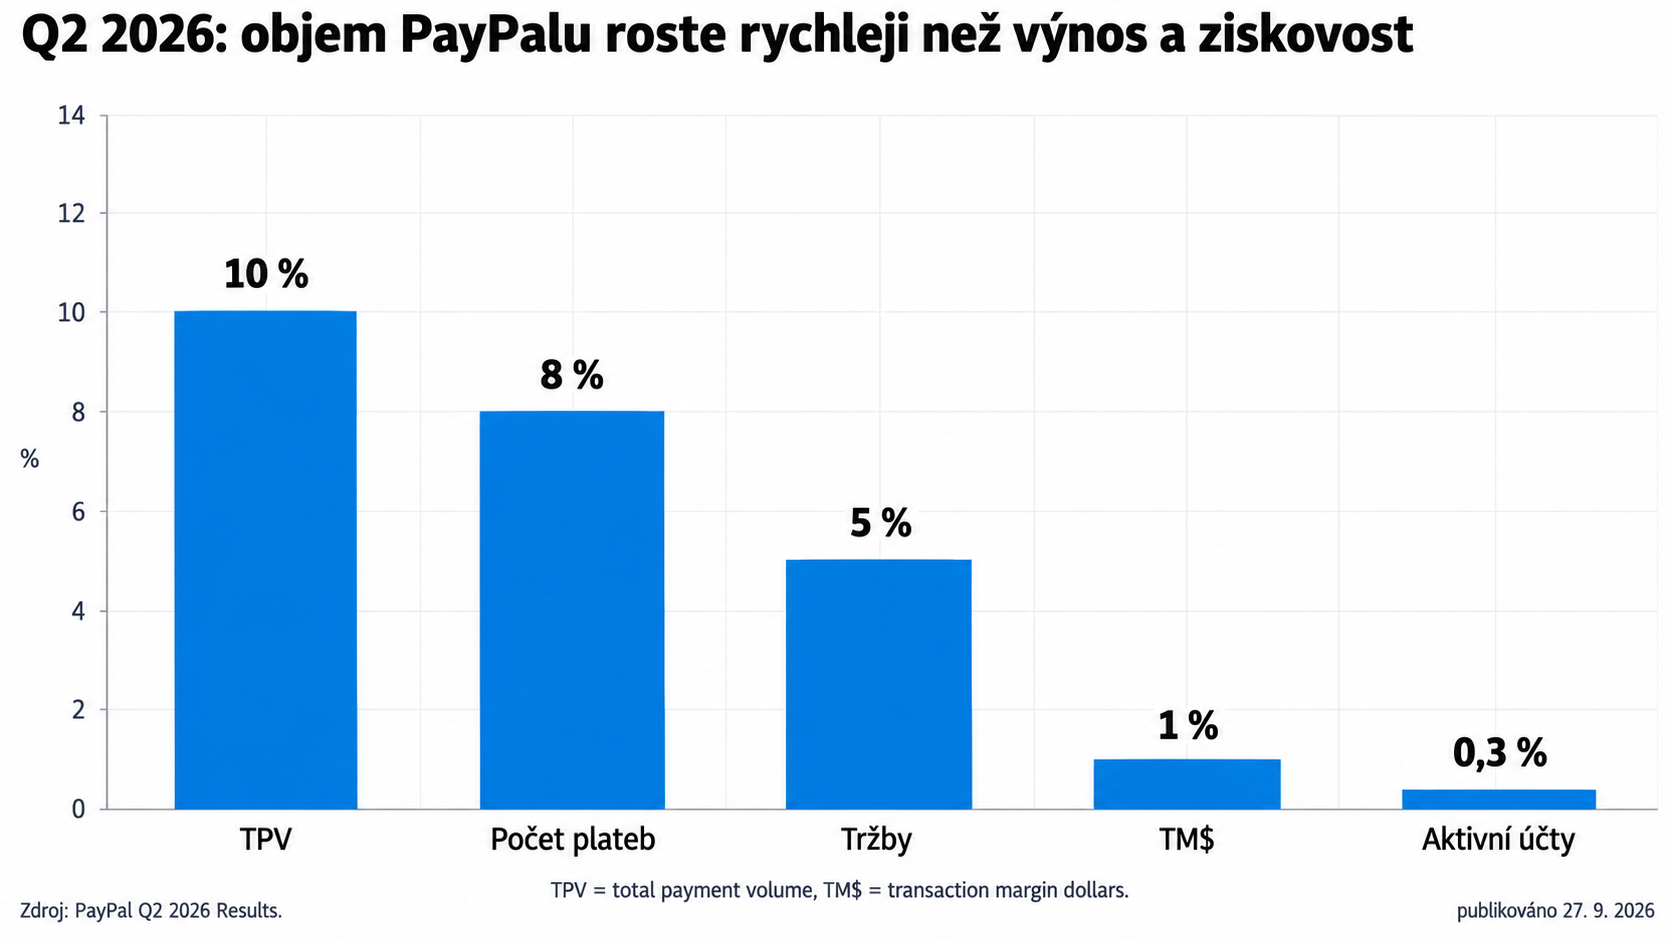 Q2 2026 ukazuje rozdíl mezi růstem objemu plateb a růstem výnosnější části podnikání. Zdroj: PayPal Q2 2026 Results
Turnaround číslo tři: Enrique Lores
PayPal současnou situaci řeší už několik let. V roce 2023 nahradil dlouholetého šéfa Dana Schulmana Alex Chriss z Intuitu. Jeho úkolem bylo vrátit firmu k růstu, zrychlit inovace a zlepšit výkon branded checkoutu. Výsledky ale představenstvu nestačily a v únoru 2026 PayPal oznámil další změnu vedení.
Od března firmu vede Enrique Lores, který předtím řídil HP a PayPal dobře znal z představenstva. V dubnu společnost rozdělila podnikání do tří hlavních jednotek: Checkout Solutions & PayPal, Consumer Financial Services & Venmo a Payment Services & Crypto. Cílem je zjednodušit odpovědnost, zrychlit rozhodování a odstranit náklady.
Turnaround pokračoval i během září. Reuters 3. září informoval, že PayPal zrušil přibližně 220 pracovních míst v Indii. Firma uvedla, že jde o součást dříve oznámené širší reorganizace. Samotné propouštění samozřejmě neřeší otázku růstu, ale ukazuje, že Loresův program není jen prezentací pro investory – zasahuje přímo do nákladové struktury firmy.
Cash flow: důvod, proč PayPal stále přitahuje value investory
Nejsilnější argument investorů, kteří PayPalu stále věří, neleží v počtu nových uživatelů, ale v hotovosti. Ve druhém čtvrtletí firma vytvořila provozní cash flow 1,98 miliardy dolarů a free cash flow 1,78 miliardy dolarů. To je zásadní vlastnost byznysu, který nepotřebuje továrny ani extrémně kapitálově náročnou fyzickou infrastrukturu.
PayPal tuto hotovost ve velkém vrací akcionářům. Jen ve druhém čtvrtletí odkoupil zhruba 33 milionů vlastních akcií za 1,5 miliardy dolarů. Za předchozích 12 měsíců činily buybacky 6 miliard dolarů a firma stáhla z trhu přibližně 111 milionů akcií. Při dnešní tržní kapitalizaci kolem 48,5 miliardy dolarů odpovídá šest miliard více než 12 procentům současné hodnoty celé společnosti na burze.
To je matematicky velmi zajímavé. Pokud firma dokáže udržet zisk a cash flow přibližně na stejné úrovni a zároveň dlouhodobě snižovat počet akcií, zisk připadající na jednu akcii může růst i bez dramatického růstu celé společnosti. Na druhou stranu buyback vytváří hodnotu jen tehdy, pokud jsou akcie skutečně levné. Pokud by základní byznys dlouhodobě slábl, mohou odkupy pouze maskovat stagnaci.
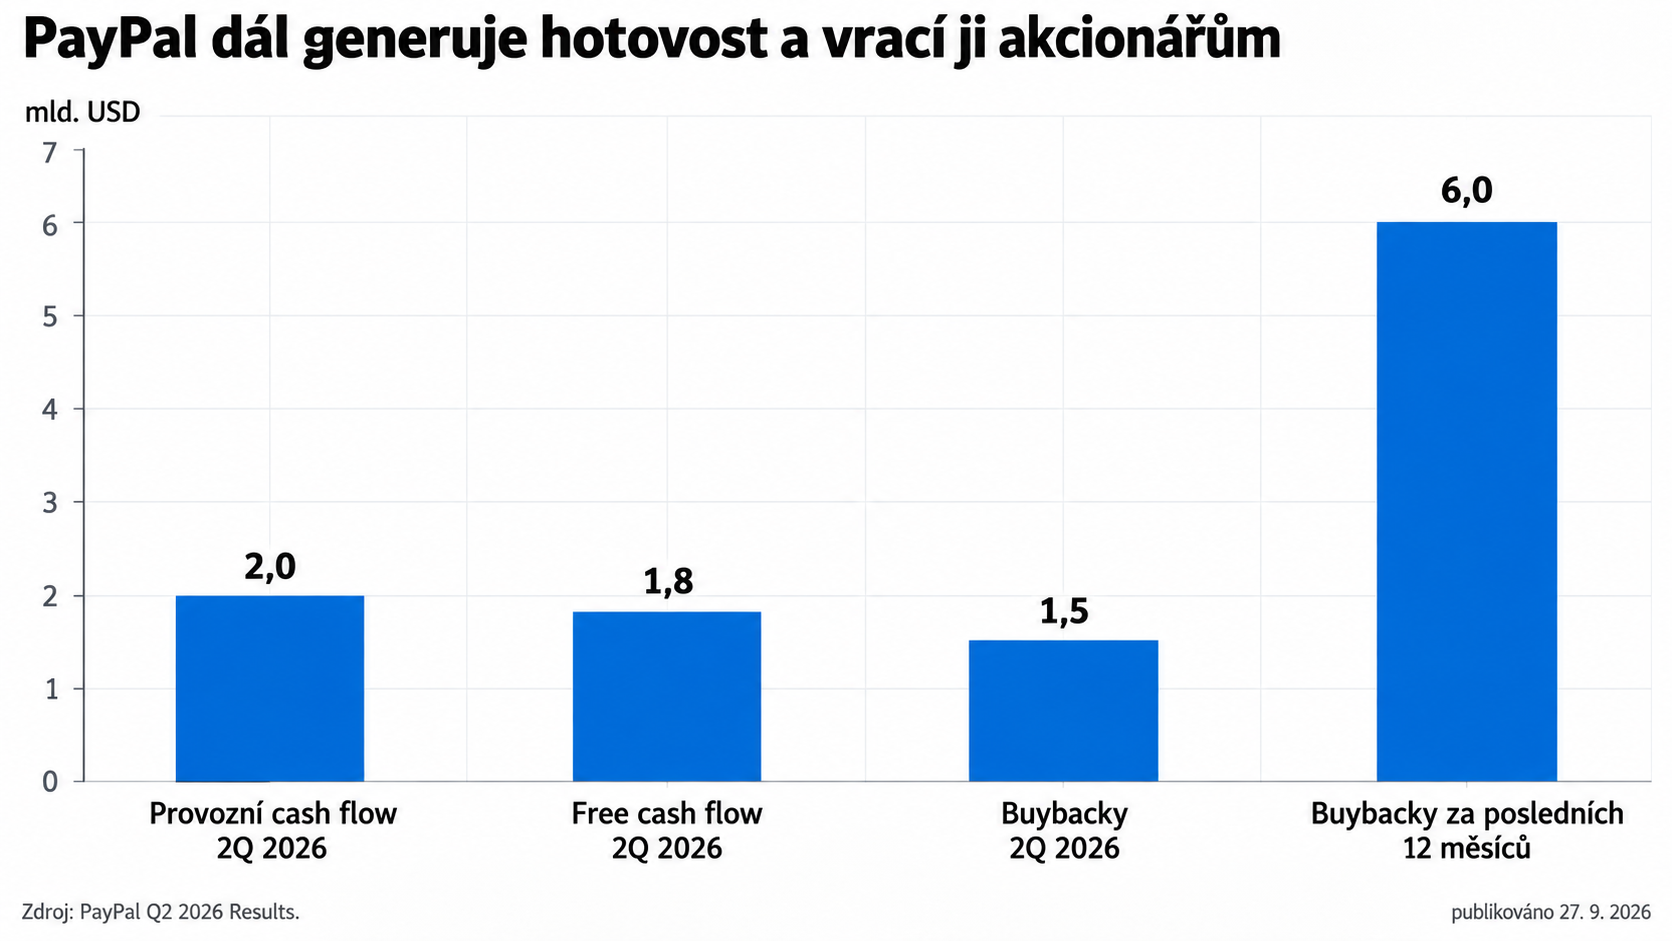 PayPal ve druhém čtvrtletí vytvořil 1,8 miliardy dolarů free cash flow a za posledních 12 měsíců odkoupil akcie za 6 miliard dolarů. Zdroj: PayPal Q2 2026 Results
Nabídka Stripe a Adventu měla být cestou ven. Pak zmizela
Do příběhu PayPalu letos vstoupila nabídka, která na chvíli změnila logiku celé investice. Stripe a private-equity skupina Advent International nabídly v červenci 60,50 dolaru za akcii, tedy více než 53 miliard dolarů za celý PayPal. Nabídka představovala přibližně 28procentní prémii proti ceně před zveřejněním informace a byla podpořena zhruba 50 miliardami dolarů bankovního financování.
Představenstvo PayPalu považovalo cenu za nedostatečnou. Podle analytiků citovaných Reuters nebylo vedení ochotné přijmout cenu, která by nebyla výrazně nad 70 dolary za akcii. Konsorcium ale 28. srpna svůj zájem ukončilo.
Pro část investorů to byla možná nejtvrdší rána letošního roku. Do té doby existoval vedle samotného turnaroundu ještě druhý scénář: pokud se PayPalu nepodaří rychle zlepšit růst, jeho značku, stovky milionů účtů a vysoké cash flow může ocenit strategický nebo finanční kupec. Odchod Stripe a Adventu tuto pojistku odstranil. Akcie PayPalu v reakci na zprávu během dne klesly přibližně o 12 procent.
Psychologicky je to důležité. Investor už dnes nekupuje akcii s relativně čerstvou nadějí na takeover prémii. Znovu kupuje především schopnost Enriqueho Lorese přesvědčit trh, že samostatný PayPal má hodnotu výrazně vyšší než 60,50 dolaru za akcii.
Je PayPal levný? Ve srovnání s fintechovými peery výrazně
K 25. září 2026 se PayPal obchodoval za trailing P/E přibližně 10,4. To je výrazně méně než u několika veřejně obchodovaných firem, které se s PayPalem překrývají v různých částech platebního a fintechového trhu. Affirm se obchodoval přibližně za 63,9násobek zisku, Shopify zhruba za 95,5násobek a Block kolem 136,5násobku. Na první pohled tak PayPal působí jako mimořádně levný titul.
Ani toto srovnání ale není čisté „jablka s jablky“. Block je nejbližší veřejně obchodovatelný fintechový peer díky Cash App a merchant ekosystému Square, Affirm konkuruje PayPalu především v BNPL a Shopify přes Shop Pay zasahuje do branded checkoutu. Adyen je velmi přímý konkurent Braintree v procesingu pro obchodníky, ale jeho ocenění je vhodnější porovnávat jinými násobky než jednoduchým P/E. Stripe, jeden z nejvýznamnějších přímých konkurentů PayPalu a zároveň člen letošního neúspěšného konsorcia pro převzetí, zůstává soukromou firmou.
Rozdíl v P/E proto neznamená, že by PayPal byl automaticky „lepší koupí“. Ukazuje ale, jak hluboký diskont mu trh přisuzuje. Investoři jsou ochotni platit výrazně vyšší násobky za firmy, u nichž očekávají rychlejší růst nebo silnější konkurenční pozici. U PayPalu naopak současná cena odráží pochybnost, zda dokáže znovu rozběhnout branded checkout, lépe monetizovat Venmo a udržet dlouhodobě vysoké cash flow.
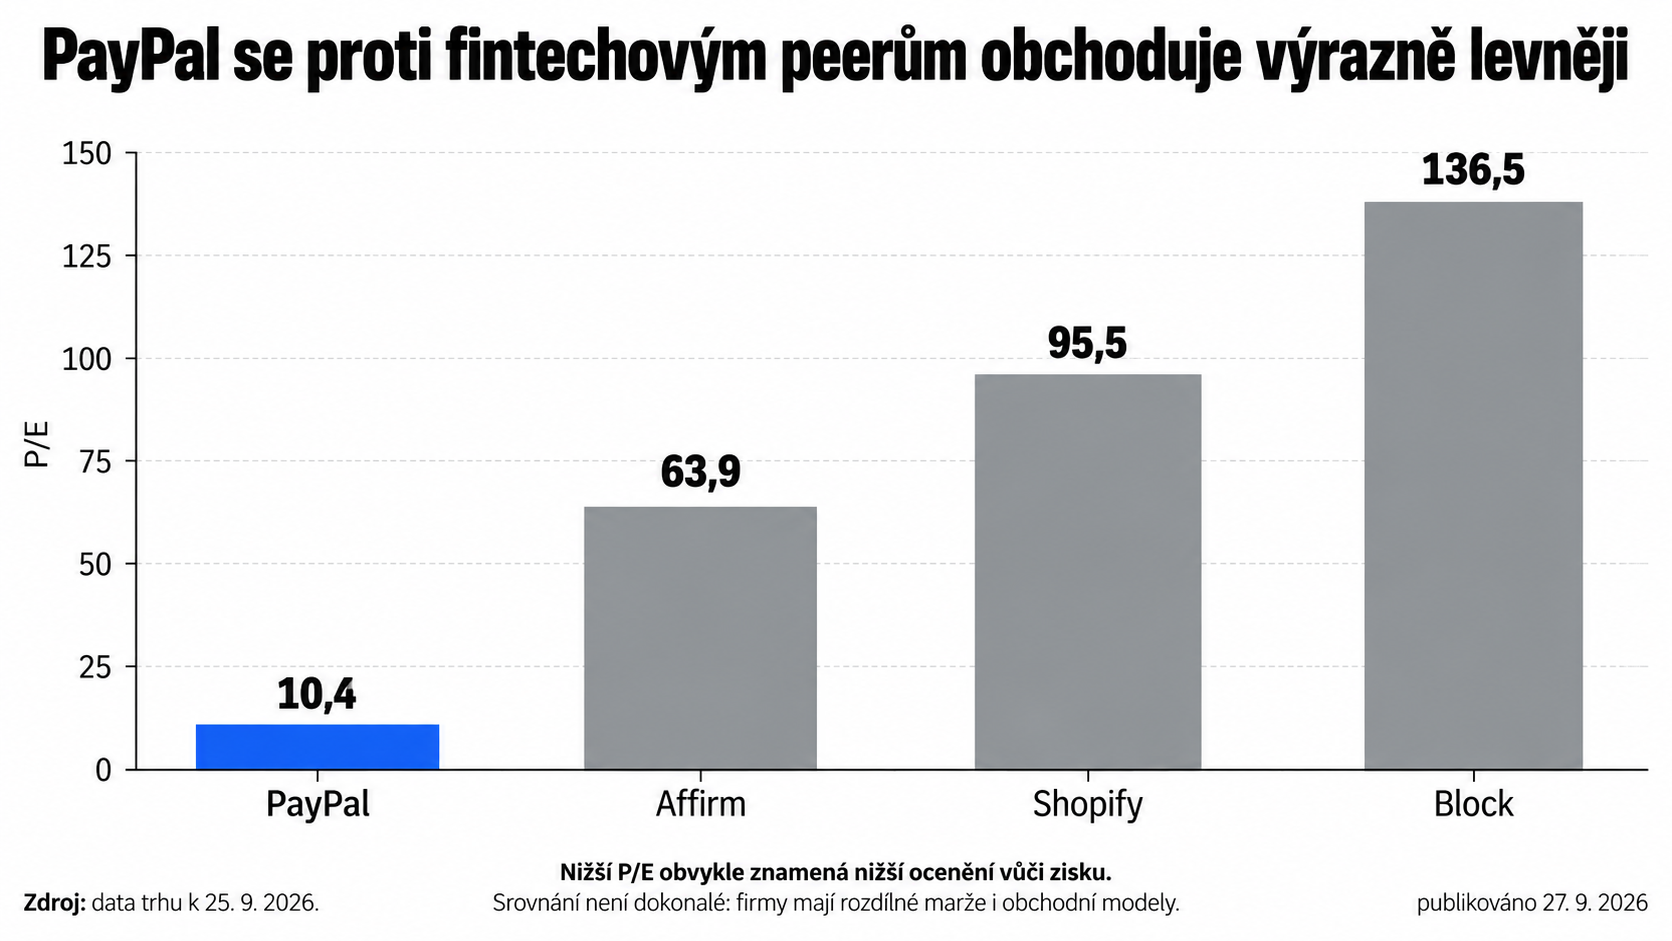 Trailing P/E vybraných veřejně obchodovaných fintechových peerů podle posledních dostupných tržních dat k 25. září 2026. Srovnání není dokonalé, protože firmy mají rozdílné marže i obchodní modely. Zdroj: tržní data k 25. 9. 2026
Bull case: PayPal nemusí znovu vyrůst do nebe
Optimistická teze dnes vlastně nepotřebuje návrat PayPalu k tempu z roku 2020. Stačilo by, aby se branded checkout stabilizoval, Venmo se lépe monetizovalo a firma udržela vysoké free cash flow. Při P/E kolem deseti a miliardových buybacích by i relativně pomalý růst mohl postupně zvyšovat zisk na akcii.
Dalším potenciálním motorem je Venmo. Aplikace má silnou pozici zejména mezi mladšími Američany a PayPal se ji snaží posunout od jednoduchých převodů mezi lidmi k širším finančním službám a placení u obchodníků. Firma zároveň sází na nové oblasti včetně agentic commerce, kde mohou nákupy uskutečňovat AI agenti. Reuters upozorňuje, že právě tato oblast může být pro PayPal zajímavá díky rozsahu jeho vztahů se zákazníky a obchodníky, zároveň je ale stále v rané fázi a konkurenční prostředí zůstává otevřené.
Bear case: levná akcie může zůstat levná
Skeptický scénář je stejně jednoduchý. PayPal může dál zpracovávat větší objem plateb, ale nejhodnotnější branded checkout může zůstat pod tlakem Apple Pay, Shop Pay a dalších digitálních peněženek. Pokud budou výnosnější části byznysu růst pomaleji než objem, současné nízké ocenění nemusí být anomálie – může být novým normálem.
Navíc je vidět, že trh zatím nechce platit předem za slíbený turnaround. Druhé čtvrtletí přineslo desetiprocentní růst TPV, ale jen jednoprocentní růst transaction margin dollars a pokles provozního zisku. To je přesně kombinace, která vysvětluje, proč nízké P/E samo o sobě nestačí.
Value akcie, nebo value trap?
PayPal je dnes mnohem zajímavější investiční příběh než v době, kdy jeho akcie stála přes 300 dolarů. Tehdy byl v ceně zabudován téměř dokonalý scénář. Dnes je v ní naopak zabudována velká dávka skepse.
Firma má 439 milionů aktivních účtů, ve čtvrtletí přes ni proteklo 486 miliard dolarů plateb, vytváří miliardy dolarů cash flow a vlastní akcie odkupuje tempem, které je vzhledem k její současné tržní hodnotě mimořádné. Zároveň ale její nejdůležitější růstové motory nejedou tak rychle, jak by si investoři přáli, a konkurence je výrazně silnější než před pěti lety.
Neúspěšná nabídka Stripe a Adventu do toho přidala ještě jeden rozměr. Trh na chvíli dostal konkrétní cenovku 60,50 dolaru za akcii. PayPal ji odmítl jako nedostatečnou. O dva měsíce později se akcie obchoduje kolem 55 dolarů. Pokud mělo vedení pravdu, musí nyní vyšší hodnotu dokázat provozními výsledky. Pokud ji nedokáže, může se letošní odmítnutá nabídka zpětně jevit úplně jinak.
Právě v tom dnes spočívá celý spor o PayPal: nejde o to, zda je levnější než před pěti lety. To je zřejmé. Jde o to, zda se trh v odhadu jeho budoucnosti mýlí.
Zdeněk Pečený
Redakce FXstreet.cz
Související články


Čtěte více
-
TOP 3 největší investoři světa – BlackRock, Vanguard a State Street
Každý investor sní o tom, že jednoho dne bude vlastnit takové portfolio akcií, ve kterém bude téměř nemožné prodělat peníze. Pokud je toto i vaším snem, můžete se inspirovat těmito třemi giganty, kteří vlastní podíl téměř ve všech akciových společnostech, na které si vzpomenete. -
TOP 3 technologické akcie v korekci. Jedná se o nejlepší ceny v tomto roce?
Bez technických korekcí a občasných cenových propadů by nebylo možné, aby akciové trhy rostly. Jedná se o jejich přirozené chování, které investoři využívají k dokupování akcií za lepší cenu. Takzvaná strategie buy the dip právě počítá s nákupy cenových propadů, což může být v současné době jedna z hojně využívaných strategií mnoha investorů. Známé akcie technologických společností, na které se v tomto článku podíváme, se nacházejí v cenové korekci, ale disponují vysokými očekáváními od analytiků z Wall Street. Pojďme se tedy z blízka podívat na jejich technickou a fundamentální analýzu. -
TOP 3 trendové akcie, které investory potěší i díky tučné dividendě
Investoři mohou díky akciím generovat hned dva druhy příjmů. Tím prvním je výnos z kapitálového zhodnocení, který je dosahován růstem ceny akcií. Druhý způsob, jak generovat zisk, pak představují dividendy. Ideální situace tak nastává v okamžiku, kdy cena akcií roste a navíc společnost vyplácí například kvartální dividendu. V tomto článku se proto zaměříme na tři akcie, které tato přísná kritéria bezezbytku splňují. -
Tyto 3 akcie jsou mladé, dravé a investorům nadělují zisky 🚀
V tomto videu se podíváme na akcie Hims & Hers Health (HIMS), Duolingo (DUOL) a Palantir (PLTR), které investorům nabízejí velmi vysoké zisky. -
Tyto 3 akcie lámou rekordy. Vezete se také? 🚀
V dnešním analytickém videu se podíváme na 3 nejrychleji rostoucí akcie: Tesla, Palantir Technologies a Warner Bros. Discovery. Kam až by růst mohl pokračovat a kde by se mohl trend zastavit? -
Tyto 3 bankovní akcie vám zaručí pasivní příjem a ke všemu dlouhodobě rostou
Budování pasivního příjmu je jedním z velkých cílů každého investora. Akcie toto samozřejmě umožňují (díky dividendám), ale nic není bez rizika. Aby investor dokázal profitovat také z růstu ceny akcií, tak musí nakoupit i dlouhodobě rostoucí tituly. Všechny tyto požadavky splňují níže uvedené tři bankovní akcie, které si nyní představíme blíže. -
Tyto 3 fast food akcie jsou hitem na Wall Street
Lidé musejí jíst a požitky jsou jednou z posledních věcí, kterých se v době krize vzdávají. Právě to je jeden z hlavních důvodů, proč by investoři měli věnovat pozornost akciím společností působících v segmentu rychlého občerstvení. V tomto článku se podíváme na technickou i fundamentální analýzu významných hráčů v oboru a zároveň prozkoumáme, jak jejich budoucí vývoj vidí analytici z Wall Street. -
Tyto 3 technologické akcie budou zářit i v roce 2025
V roce 2024 byl technologický segment velmi růstový a pomohl investorům generovat zajímavé zisky. V tomto článku se podíváme na tři populární technologické akcie, u kterých analytici z Wall Street očekávají pokračování této spanilé jízdy i v roce 2025. Akcie Tesla, Apple i Microsoft se sice nyní obchodují na svých cenových maximech, ovšem to jim na atraktivitě nijak neubírá. Pojďme se proto blíže podívat na jejich technickou a fundamentální analýzu. -
VIDEO: Jak fungují akcie? Naučte se vydělávat na burze 📈
V tomto videu se podíváme na obchodování na burze, konkrétně na akcie. Akcie neboli cenný papír představuje vlastnický podíl na akciové společnosti. Majitel akcií, jiným slovem akcionář, má právo podílet se na řízení firmy, nejčastěji na valné hromadě akcionářů. Základním právem akcionáře je právo účastnit se valné hromady a hlasovat na ni, není to však jeho povinnost. Investovat do akcií mohou investoři z celého světa, protože veřejně obchodované společnosti jsou kótovány na burze cenných papírů (známé také jako burza nebo burzovní trh). -
Vyplatí se kupovat akciové vítěze minulého roku?
Otázka, zda má smysl nakupovat akcie, které patřily mezi největší vítěze minulého roku, se na trzích vrací s železnou pravidelností. Je to investiční evergreen, který rozděluje investory na dva tábory. Jedni tvrdí, že „vlak už ujel“ a že po stovkách procent růstu musí zákonitě přijít pád. Druzí namítají, že silné akcie bývají silné z nějakého důvodu, a že právě vítězové často pokračují v nadvýkonnosti déle, než je většina investorů ochotna připustit.
Diskuse ke článku
| Diskuse je přístupná pouze pro registrované uživatele. |
| Přihlásit se | Nová registrace |