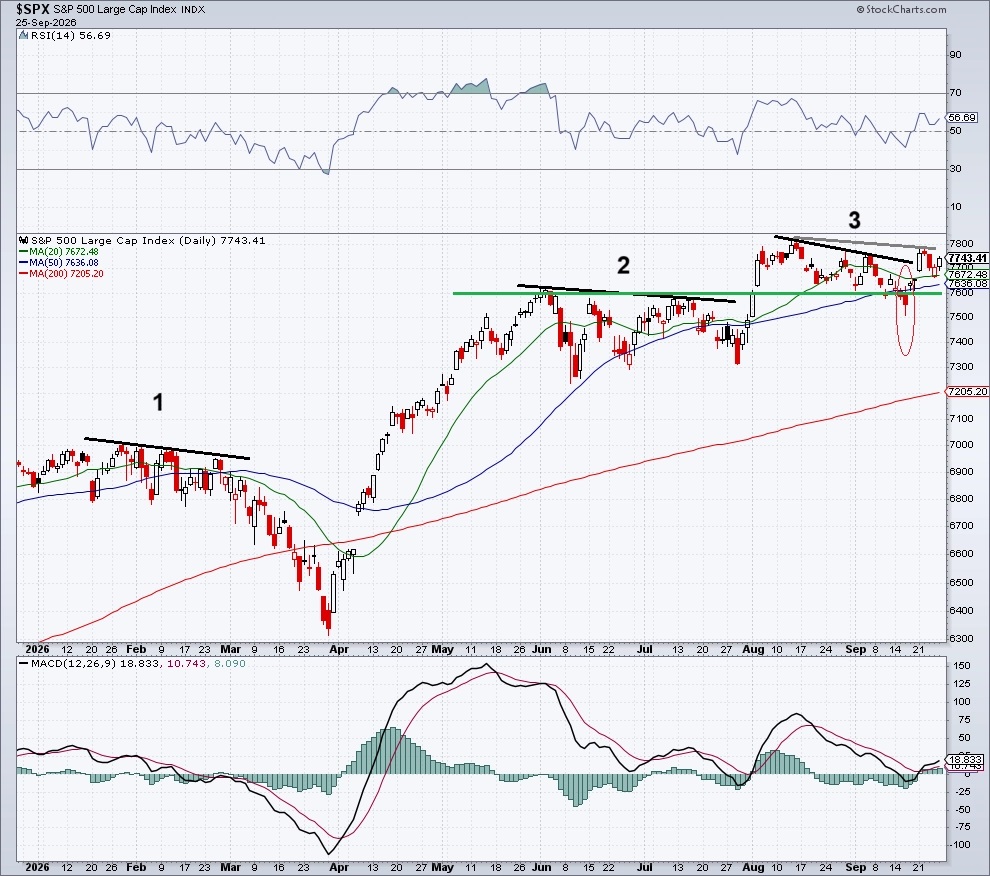
Americký akciový index S&P 500 zkraje týdne výrazně posílil a vrátil se nad 7 700, kde i po zbytek týdne uzavíral. Celkově přidal 1,21 %, tažený hlavně velkými technologickými firmami v čele s Meta Platforms (+12,90 %). Rezistence zůstává v pásmu historického maxima 7 780 až 7 820 bodů, nejbližší podpora je na spodní hranici gapu vzniklého při pondělním výrazném posílení. Silnější support je pak v oblasti mezi 7 580 a 7 620, kde index i přes jedno nepotvrzené proražení níže opakovaně lákal kupce.
Index prorazil nad sestupnou linii konsolidace, už třetí podobné v letošním roce (v grafu černé očíslované linie). Ta první na jaře vyústila ve výraznější pokles trhu, ta druhá v létě skončila proražením výše na nový rekord. Ta současná pokračuje, týdenní maximum pouze posunulo výše její horní linii (v grafu šedě).
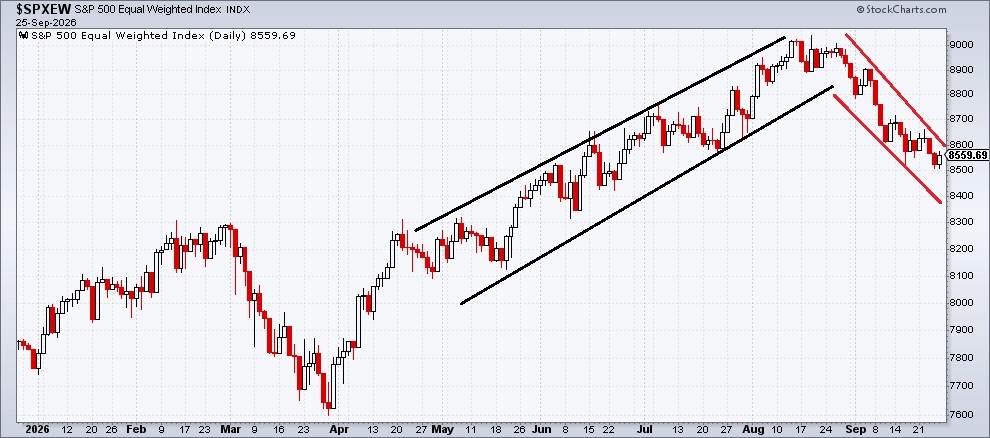
Takzvaná průměrná akcie z indexu S&P 500, tedy benchmark přisuzující každému titulu shodnou váhu, oslabila o dalších 0,20 %. Na růstu trhu se tak podílí stále menší podíl akcií. Nad 200denním průměrem je pouze 48,60 % titulů z indexu, nad 50denním dokonce jen 27,60 % akcií.
Jediným výraznějším zlepšením indikátorů byl v týdnu obrat váženého poměru put a call akciových opcí níže, který tak vysílá nákupní signál. Standardní poměr put a call opcí je ale dále v prodejním režimu.
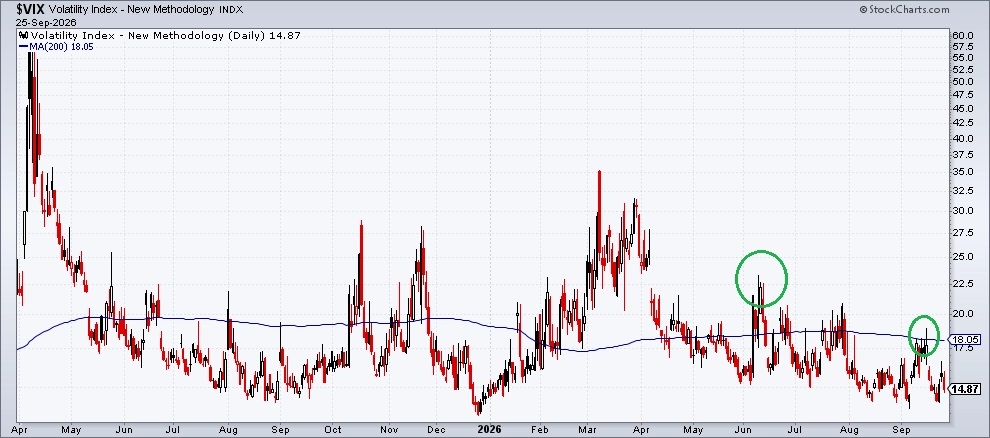
Index volatility VIX (takzvaný index strachu, který měří rozkolísanost trhu) se ale stále drží na nízké úrovni. I přes pokračující nejistotu spojenou s vyššími výnosy dluhopisů a drahou ropou je "index strachu" pod 200denním průměrem a nákupní signály z června a září jsou dále v platnosti.
Závěr
Navzdory některým slabým vnitřním ukazatelům zůstává index S&P 500 vysoko a v případě pozitivního geopolitického vývoje a příznivějšího vývoje sazeb a očekávání s nimi souvisejících může teoreticky kdykoli otestovat historická maxima. Důležitá podpora je okolo 7 600, přičemž až potvrzené proražení pod ni by bylo pro akciové optimisty větším rizikem. Ačkoli je index vysoko, k jakékoli euforii má trh hodně daleko, což ukazují výsledky průzkumů mezi drobnými investory i profesionálními správci portfolií.
V týdnu bude trh nadále sledovat vývoj konfliktu na Blízkém východě, přičemž Donald Trump o víkendu odmítl íránské návrhy na ukončení bojů. Nebude nouze o podstatná makrodata v čele s takzvanou PCE inflací, vedle které vyjdou zejména zářijové statistiky z trhu práce, indexy nákupních manažerů, indexy cen nemovitostí nebo spotřebitelská důvěra. Hospodářské výsledky oznámí mimo jiné Micron Technology a Nike.
Blíží se také americké kongresové volby v polovině prezidentského cyklu. Právě v říjnu roku takzvaných midterms přitom začíná historicky nejpříznivější sedmiměsíční období celého čtyřletého prezidentského cyklu. Od konce září do konce dubna index S&P 500 v průměru vzrostl o 18,3 % a z 19 historicky dokončených období jich hned 18 (tedy 94,7 %) bylo pro akcie plusových. To je výrazně lepší než průměrný výnos 8,0 % a 76% pravděpodobnost růstu u běžných období od října do dubna.
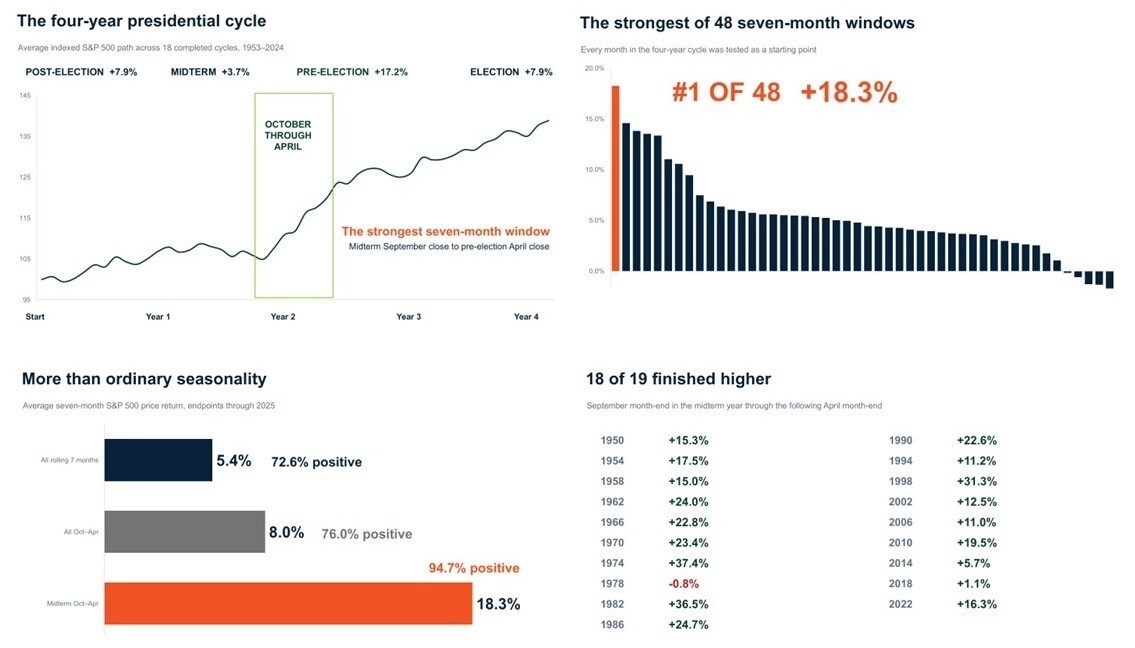
Jde o vůbec akciově nejúspěšnější sedmiměsíční úsek ze všech 48, které lze v rámci prezidentského cyklu rozlišit. Neznamená to samozřejmě, že v té době trh roste přímočaře. Jediné ztrátové období z 19 začalo v roce 1978 a skončilo poklesem o 0,8 %, zatímco jindy trh za sledovaných sedm měsíců přidal například 37,4 % (1974), 36,5 % (1982) nebo 31,3 % (1998). V roce 2018 to bylo ale jen 1,1 %. Historický průměr navíc neříká, jak hluboké byly průběžné propady.
Letos může akciový index narazit na zmíněný fakt, že se na růstu trhu podílí stále méně titulů. Rizik je celá řada a sám americký prezident Donald Trump umí svými kroky na úrovni geopolitiky i ekonomiky nechat na jakékoli sezónní vzorečky rychle zapomenout. Uvedená čísla jsou tedy pro býky možná slibnou, ale stále jen historickou zajímavostí, určitě ne jakýmkoli předobrazem budoucnosti.
Andrej Rády
InvestičníWeb.cz