Ticker Tape by TradingView
reklama
reklama
reklama
reklama
Za dražší hypotéky nelze automaticky vinit státní dluh a deficity. Historická data takové vysvětlení nepotvrzují
Rostoucí státní dluh a rozpočtové schodky jsou často označovány za příčinu letošního zdražování hypoték. Na první pohled to dává smysl: stát si půjčuje více peněz, a tak je může zdražovat i ostatním. Historická česká data však ukazují, že takto jednoduchý závěr neobstojí.
Nejprve rozlišme dvě věci. Veřejný dluh je součet dosavadních závazků státu a dalších veřejných institucí. Deficit je naproti tomu schodek za jediný rok. Je to jako u domácnosti, která už dluží dva miliony korun a letos si půjčí dalších sto tisíc.
1. Vyšší dluh automaticky neznamená dražší hypotéky
Při porovnání českého veřejného dluhu v poměru k HDP s průměrnými sazbami nových úvěrů na bydlení za roky 2004 až 2025 vychází korelace −0,14. Korelace je číslo od −1 do +1. Kladné číslo znamená, že obě veličiny mají sklon pohybovat se stejným směrem; záporné opačným. Hodnota blízká nule znamená, že žádný zřetelný lineární vztah nevidíme.
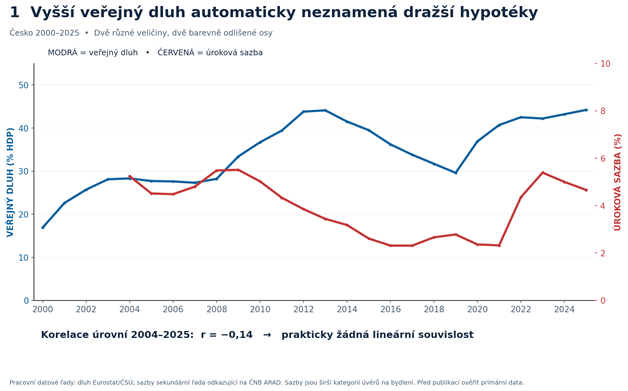
Výsledek −0,14 tedy říká, že vyšší dluh rozhodně automaticky neprovázely dražší hypotéky. Nepatrná záporná souvislost navíc není statisticky průkazná. Ani záporné korelace při několikaletém zpoždění nejsou důkazem, že zadlužování hypotéky zlevňuje.
2. U ročních schodků vychází jiný obrázek
Když namísto celkového dluhu sledujeme deficit veřejných financí, dostaneme na první pohled opačný výsledek. Vyšší roční schodky v poměru k HDP byly často spojeny s vyššími hypotečními sazbami o dva roky později. V našem pracovním vzorku vychází korelace přibližně +0,53. To je již poměrně výrazná kladná souvislost. Ale stále ne důkaz příčiny.
Představme si rok, kdy současně rostou schodky, inflace a úrokové sazby. Mohlo by se zdát, že drahé hypotéky způsobil schodek. Ve skutečnosti však mohou být rozhodující inflační tlaky a reakce centrální banky.
3. Co se stane, když zohledníme inflaci a předchozí sazby?
Když statisticky zohledníme skutečnou inflaci v roce, kdy měříme hypotéky, a výchozí hypoteční sazbu, kladná korelace deficitů s hypotékami při dvouletém odstupu mizí. V jednotném vzorku let 2005–2021 se mění přibližně z +0,53 na −0,22. Druhý výsledek není statisticky průkazný.
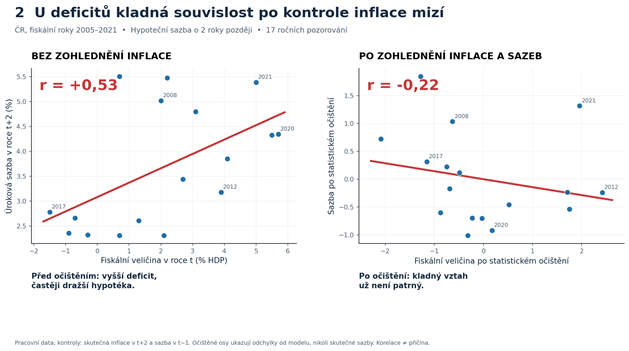
Stejný test jsme provedli i u veřejného dluhu. Jeho záporná korelace se příliš nezměnila: přibližně z −0,47 na −0,49. Jinými slovy, jednoduché očištění o inflaci a předchozí úrokové podmínky nerozptýlilo záporný statistický vztah dluhu k následným hypotečním sazbám.
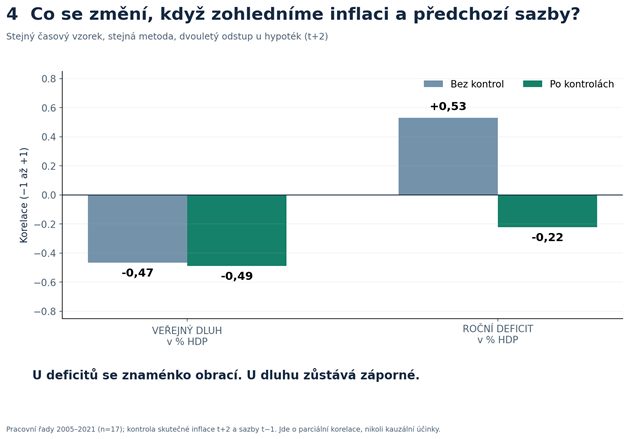
Pozor ovšem na důležité omezení. Inflace může být sama částečně důsledkem deficitního hospodaření. Když ji statisticky odstraníme, můžeme tak odstranit i část skutečného nepřímého účinku deficitů na hypotéky. Očištěné korelace proto neříkají, že deficity nemají žádný vliv. A už vůbec neukazují, jak velký případný vliv je.
4. Proč může vyšší zadlužení předcházet levnějším hypotékám?
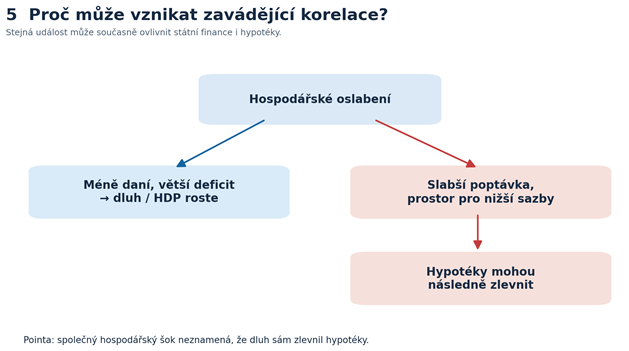
Jedním z vysvětlení je hospodářský cyklus. Když ekonomiku zasáhne recese, stát často vybírá méně daní, má větší deficit a jeho dluh vzhledem k HDP roste. Současně však centrální banka může snižovat sazby, aby ekonomiku podpořila. Po růstu zadlužení tak mohou následovat levnější hypotéky, aniž by je zadlužení samo zlevnilo.
5. Co z toho plyne pro rok 2026?
Veřejné finance podle letošních prognóz míří k vyšším schodkům a dluhu. Jenže to samo o sobě nevysvětluje zdražování hypoték. Pro banky jsou bezprostředně důležité korunové tržní sazby, zejména úrokové swapy, do nichž se promítá očekávání měnové politiky, inflace a vývoj na zahraničních trzích.
Ani výnosová přirážka pětiletých českých státních dluhopisů vůči německým neposkytuje jednoduchý důkaz, že fiskální výhled české financování soustavně zdražuje. Začátkem listopadu byla nižší než zhruba před rokem. Rozpětí ovšem nezachycuje jen fiskální riziko; ovlivňují je také rozdíly v měnové politice, inflaci a likviditě.
Závěr? Vyšší dluh a deficity mohou za určitých okolností hypotéky zdražovat, například přes inflaci, očekávání sazeb či rizikové prémie. Naše jednoduché historické korelace ale neprokazují, že právě tento mechanismus stojí za letošním zdražováním. Přičítat dražší hypotéky automaticky rozpočtovým schodkům je proto nepodložené zjednodušení. Stejně nesprávné by bylo tvrdit, že fiskální politika nemůže mít žádný vliv.
Metodika: Orientační historické výpočty na pracovních řadách, dosud ne zcela nezávisle ověřených proti primárním revidovaným údajům. Srovnání t+2 používá 17 fiskálních let 2005–2021; kontrolní proměnné jsou inflace v t+2 a hypoteční sazba v t−1. Korelace není důkazem příčinné souvislosti. Před zveřejněním přesné koeficienty ověřit na primárních datech.
Lukáš Kovanda
Hlavní ekonom / Chief Economist, Trinity Bank
Klíčová slova: Finance | Korelace | Inflace | HDP | Recese | Politika | Sazby | Centrální banka | Centrální banky | Fiskální politika | Prémie | Riziko | Úrokové sazby | Banky | Ekonom | Hospodářský cyklus | Financování | Lukáš Kovanda | Banka | Státní dluh | Úrokové swapy | ROCE | Swapy | Economist | Inflační tlaky | Výhled | Historická data | Hlavní ekonom | Očekávání | Veřejný dluh | Hypoteční sazba | Trinity Bank | Deficit | Trinity | Zdražování | Měnové politiky | Hypotéky | Bydlení | Hospodaření | Tržní sazby | Veřejné finance | Zdražovat | Vývoj | Domácnosti | Schodek | Deficit veřejných financí | Více peněz | T+2 | Zadlužení | Zadlužování | Reakce centrální banky | Rozpočtové schodky | 3М | Zdražování hypoték | Vice | Přirážka | Rizikové prémie | T1 | Rok 2026 | Inflace a úrokové sazby |
Čtěte více
-
Zadlužená Itálie stále drží podprůměrné tempo růstu
Třetí největší ekonomika eurozóny si v prvním čtvrtletí udržela podprůměrnou růstovou dynamiku z posledního čtvrtletí loňského roku. Italský HDP vzrostl o 0,3 % mezikvartálně, v meziročním srovnání pak o 1,4 %. Pozitivně se na dynamice italského hospodářství podílela domácí poptávka, naopak dynamika čistého exportu přispěla k růstu HDP negativně. -
Zadlužení České republiky je poloviční oproti průměru Evropské unie
„Míra zadlužení České republiky se pohybuje na přibližně poloviční úrovni oproti průměru Evropské unie. Hospodaříme přitom nejlépe ze všech zemí Visegrádské čtyřky. V roce 2024 jsme se zadlužovali třikrát pomaleji než Polsko a více než dvakrát pomaleji než Maďarsko a Slovensko,“ říká hlavní ekonom BHS Štěpán Křeček. -
Zadlužení České republiky vzrostlo na 38,1 procenta HDP
„Přestože se hospodaření České republiky v roce 2020 výrazně zhoršilo, náš dluh vůči hrubému domácímu produktu stále patří k nejnižším v Evropské unii. To nám dává prostor pro tvorbu stimulačních opatření, kterými můžeme nastartovat ekonomiku po odeznění pandemie,“ říká hlavní ekonom BHS Štěpán Křeček. -
Zadlužení čínských obchodníků s akciemi prudce kleslo, volatilita by mohla konečně polevit
Pokud jde o obchodování na páku, Čína nemá příliš konkurenci. I zlaté období čínského obchodování na páku, ale zdá se pomalu zažívá útlum a situace na tamním trhu se snad konečně začíná normalizovat. Není žádným tajemstvím, že jednou z hlavních příčin bubliny na čínském akciovém trhu bylo obchodování na páku. Kombinace málo regulovaného trhu, dalšího uvolňování měnové politiky a klesající atraktivity předražených nemovitostí jako primární investice, vedla k tomu, že si čínský finanční průmysl prošel nebývalým zájmem o nové obchodní účty, který odstartoval příliv čerstvého spekulativního kapitálu. Růst cen akcií se však ukázal být neúnosný a po velkém boomu přišel krach a bolestivý návrat k normálu. -
Zadlužení hlavní brzdy skupiny: Volkswagen je tahounem zisku Porsche SE
‚‚Jsme přesvědčeni, že Porsche SE je výrazně podhodnoceno,‘‘ uvedl předseda představenstva Porsche SE Hans Dieter Poetsch, ale zdá se, že trhy s tím nesouhlasí, protože akcie se obchodují rozhodně pod úrovní svých konkurentů. -
Zadlužení veřejného sektoru dosáhlo úrovně 40,5 procenta
„Především kvůli deficitnímu hospodaření ústředních vládních institucí se meziročně zvýšila míra zadlužení veřejného sektoru na 40,5 procenta. Česká republika však stále patří mezi nejméně zadlužené země Evropské unie,“ říká hlavní ekonom BHS Štěpán Křeček. -
Zadlužení veřejného sektoru dosáhlo úrovně 44 procent HDP
„Česká republika řeší dokonalou bouři. Po pandemii koronaviru přišla válka na Ukrajině kombinovaná s vysokou inflací a energetickou krizí. V důsledku těchto událostí výrazně narůstá naše zadlužení,“ říká hlavní ekonom BHS Štěpán Křeček. -
Zadlužení veřejného sektoru mírně kleslo
„Zadlužení sektoru vládních institucí mírně kleslo. Zatímco na konci roku 2022 dosahovalo úrovně 44,2 procenta HDP, na konci roku 2023 to bylo 44,0 procenta HDP,“ říká hlavní ekonom BHS Štěpán Křeček. -
Zadné vrátka pre paralelné euro
Taliansko má plán B. Presnejšie povedané mini-B. Plán s názvom mini-BOT dokáže zabiť dve muchy jednou ranou. Dokáže zvýšiť dlh krajiny bez toho, aby krajina emitovala nové dlhopisy, a zároveň vytvorí potenciál pre nové peniaze v prípade potreby nahradiť euro. Má plán šancu na úspech? -
Za dobu Fialovy vlády zlevnil benzín reálně už o 20 %. Zlevňují jej ovšem pokračující mimořádně vysoké dodávky z Ruska a Ficův lobbing v Bruselu
Vláda premiéra Petra Fialy bývá ve veřejné diskusi často spojována s drahými pohonnými hmotami, resp. hlavně s tím, že jejich zdražování dostatečně nebránila. Jenže jde do značné míry o zcela scestnou diskusi. Například benzín totiž za dobu úřadování Fialova kabinetu zlevnil reálně už takřka o 20 %. Jak to? -
Zádrhely ve výrobě aut brzdí maloobchod
Maloobchodní tržby vyjma prodejů aut v září vykázaly meziroční tempo 3,6 %, téměř v souladu s naším očekáváním. Nicméně celkovou statistiku kategorie aut stáhla dolů více, než se čekalo, a to na 0,6 %. Současně ale došlo k vylepšení srpnových čísel. V meziměsíčním srovnání se dostavil pokles o 0,3 %, po zahrnutí aut o 0,8 %. -
Zádrhely ve výrobě aut přibrzdily i maloobchod
Maloobchodní tržby v srpnu mírně zaostaly za odhady. Meziročně byly vyšší o 5,1 %, po zahrnutí prodejů automobilů byly dle očekávání nižší, když vzrostly o 3,1 %. Meziměsíčně po sezónním očištění přidaly 0,3 %, včetně aut pak o 0,4 % poklesly. Současně byla revidována červencová čísla zhruba o jeden procentní bod dolů. -
Za Dušičky letos Češi utratí hodně přes miliardu. Z ekonomického hlediska jsou stále významnější než Hallowen, který slaví spíše jen mladí
Zítřejší Dušičky jsou z ekonomického hlediska stále čtvrtým nejvýznamnějším svátkem v Česku. Po suverénně vedoucích Vánocích, Silvestru a Velikonocích. Letos Češi u obchodníků nechají za svíčky, hřbitovní květiny typu chryzantém, věnce a další předměty uctívající památku zesnulých v průměru 140 korun za osobu. Celkově pak přes miliardu korun (viz tabulka níže). Jsou ale lidé, kteří za dušičkové předměty utratí i několik tisíc. Pak jsou však i tací Češi, těch je zhruba dvacet procent, které svátek zcela míjí. -
Za Dušičky letos Češi utratí necelou miliardu. Mnozí netuší, že pietní předměty budou moci nakupovat i zítra, protože počítají s plošným zákazem nedělního prodeje
Dušičky, které letos připadají na pondělí, 2. listopadu (Památka zesnulých), jsou z ekonomického hlediska stále čtvrtým nejvýznamnějším svátkem v Česku. Po suverénně vedoucích Vánocích, Silvestru a Velikonocích (viz tabulka níže). -
Za Dušičky letos Češi utratí přes miliardu korun, budou nejdražší v historii. Připomíná si je stále osmkrát více lidí než dnešní Halloween, který slaví spíše jen mladí
Dušičky, které si letos připomeňme už toto úterý, jsou z ekonomického hlediska stále čtvrtým nejvýznamnějším svátkem v Česku. Po suverénně vedoucích Vánocích, Silvestru a Velikonocích. Letos Češi u obchodníků nechají za svíčky, hřbitovní květiny typu chryzantém, věnce a další předměty uctívající památku zesnulých v průměru 160 korun za osobu. Celkově pak 1,2 miliardy korun. Jsou ale lidé, kteří za dušičkové předměty utratí i několik tisíc. Pak jsou však i tací Češi, těch je zhruba dvacet procent, které svátek zcela míjí. Kvůli inflaci, například kvůli zdražování smutečních květin v důsledku drahého plynu, se ale bude jednat o nejdražší Dušičky české historie. -
Za dva měsíce volby: co bude s daněmi a přijetím eura?
Do říjnových parlamentních voleb zbývají přesně dva měsíce. A přestože horká fáze volební kampaně odstartuje teprve v září, bývalo zvykem, že jednotlivé partaje již v tento moment představily své programy. Tentokrát je tomu až na čestné výjimky jinak, což dost komplikuje analýzy toho, jak by mohla vypadat rozpočtová politika v dalším čtyřletém cyklu. -
Za energetickou krizi i rapidní inflaci si může Západ sám, píše Wall Street Journal. Desetiletí prosazování zelené agendy oslabilo demokracie, posiluje autokracie
Dva stěžejní problémy, kterým dnes Západ čelí, nelze svádět na vnější síly. Za energetickou krizi, ani za rapidní inflaci ve své podstatě nemůže pandemie či Putin a jeho únorová invaze na Ukrajinu. Může si za ně Západ sám. V komentáři listu Wall Street Journal to píše člen jeho redakční rady Joseph Sternberg. -
Za explozí plynovodů Nord Stream zřejmě stáli Ukrajinci. Německo už vydalo příslušný zatykač
Německo vydalo zatykač na Ukrajince, jenž se měl podílet na přípravě exploze plynovodů Nord Stream v září 2022, uvádí ve své dnešní zprávě list Süddeutsche Zeitung. Jde o potápěčského instruktora, který žije v Polsku. -
Za Fialovy vlády roste veřejný dluh zatím dvakrát rychleji než za vlády Babišova kabinetu. Veřejný dluh poprvé v historii překračuje hranici tří bilionů korun
Vládě Petra Fialy se zatím nedaří zbrzdit tempo zadlužování, dokonce právě naopak. Veřejný dluh za vlády současného kabinetu totiž nominálně narůstá zhruba dvojnásobným tempem v porovnání s nárůstem za vlády předchozího kabinetu Andreje Babiše. V letošním prvním čtvrtletí také veřejný dluh České republiky poprvé v historii překonal psychologickou úroveň tří bilionů korun. Vykázal úroveň bezmála 3,1 bilionu korun. -
Za garáž zaplatíte v některých městech více než v Praze
Ceny samostatně stojících garáží se za posledních 5 let v některých městech zvedly téměř dvojnásobně. Například v Brně se samostatně stojící garáž prodávala v roce 2020 v průměru za 386 tisíc korun. V roce 2024 se průměr zatím pohybuje kolem 744 tisíc korun, což znamená cenový růst 97 procent. V Olomouci se ceny zvedly dokonce o 121 procent. V Ostravě rostly ceny samostatně stojících garáží o 71 procent, v Plzni o 58 procent a v Praze o 49 procent. V případě parkovacího stání v rámci bytového domu byly cenové pohyby v jednotlivých městech částečně rozdílné, vyplývá z analýzy společnosti FérMakléři.cz, která spolupracuje s více než 100 realitními makléři z velkých i malých realitních kanceláří napříč celou Českou republikou.
Forex - doporučené články:
Co je FOREX?
Základní informace o finančním trhu FOREX. Forex je obchodování s cizími měnami (forex trading) a je zároveň největším a také nejlikvidnějším finančním trhem na světě.
Forex pro začátečníky
Forex je celosvětová burzovní síť, v jejímž rámci se obchoduje se všemi světovými měnami, včetně české koruny. Na forexu obchodují banky, fondy, pojišťovny, brokeři a podobné instituce, ale také jednotlivci, je otevřený všem.
1. část - Co to vlastně forex je?
FOREX = International Interbank FOReign EXchange. Mezinárodní devizový trh - jednoduše obchodování s cizími měnami - obchodování se směnnými kurzy.
VIP zóna - Trading Asistent
Nabízíme vám jedinečnou příležitost stát se součástí týmu elitních obchodníků FXstreet.cz. Ve spolupráci s předními úspěšnými obchodníky jsme pro vás připravili unikátní VIP skupinu (speciální uzavřená sekce na webu), až doposud využívanou pouze několika profesionálními tradery, a k tomu i exkluzivní VIP indikátory, doposud úspěšně používané pouze k soukromým účelům. Nyní se vám otevírá možnost stát se součástí této VIP skupiny, díky které získáte jedinečné know-how pro obchodování na forexu, výjimečné VIP indikátory, a tím také náskok před drtivou většinou ostatních účastníků trhu.
Forex brokeři - jak správně vybrat
V podstatě každého, kdo by chtěl obchodovat forex, čeká jednou rozhodování o tom, s jakým brokerem (přeloženo jako makléř/broker nebo zprostředkovatel) by chtěl mít co do činění a svěřil mu své finance určené k obchodování. Velmi rád bych vám přiblížil problematiku výběru brokera, rozdíl mezi jednotlivými typy brokerů a v neposlední řadě uvedu několik příkladů nejznámějších z nich.
Forex robot (AOS): Automatický obchodní systém
Snem některých obchodníků je obchodovat bez nutnosti jakéhokoliv zásahu do obchodu. Je to pouhá fikce nebo reálná záležitost? Kolik z nás věří, že "roboti" mohou profitabilně obchodovat? Na jakých principech fungují?
Forex volatilita
Forex volatilita, co je volatilita? Velmi užitečným nástrojem je ukazatel volatility na forexu. Grafy v této sekci ukazují volatilitu vybraného měnových párů v průběhu aktuální obchodní seance.
Forex zůstává největším trhem na světě
V dnešním článku se podíváme na nejnovější statistiky globálního obchodování na forexu. Banka pro mezinárodní vyrovnání plateb (BIS) totiž před pár týdny zveřejnila svůj pravidelný tříletý přehled, ve kterém detailně analyzuje vývoj na měnovém trhu. BIS je označována jako "centrální banka centrálních bank". Je nejstarší mezinárodní finanční organizací a hraje klíčovou roli při spolupráci centrálních bank a dalších institucí z finančního sektoru. Dnešní vzdělávací článek sice nebude zcela zaměřen na praktické informace z pohledu běžného tradera, ale i přesto přinese zajímavé a důležité poznatky.
Nejnovější články:
Vzdělávací články
Chalan z burzy: Dodo a Lukáš o tradingu, vlastních chybách i budování komunity stovek traderů
Americké midterms mohou změnit výhled pro akcie, dolar i dluhopisy. Rozhodující bude Kongres
Říjen ve VIP zóně: 137 obchodních příležitostí a úspěšnost 75 %
Chamtivost a strach: Kde tradeři vydělali nejvíce peněz? Největší cenové pohyby na finančních trzích (říjen 2026)
Michal Król: Většina traderů neuspěje. Jen zlomek se dostane k první výplatě
Vaše AI už řídí váš den. Teď zná i vaše portfolio
Tesla a SpaceX míří k historickému spojení. Co se stane s akciemi a zanikne slavná značka?
Čtvrt století ve vězení. Bankmana-Frieda svět miloval, on potají páchal miliardový kryptopodvod
Volby do Kongresu USA 2026: Co čeká akcie, dolar
Algo trading: Vyhodnocení a analýza výsledků (8. díl)
Chalan z burzy: Dodo a Lukáš o tradingu, vlastních chybách i budování komunity stovek traderů
Americké midterms mohou změnit výhled pro akcie, dolar i dluhopisy. Rozhodující bude Kongres
Říjen ve VIP zóně: 137 obchodních příležitostí a úspěšnost 75 %
Chamtivost a strach: Kde tradeři vydělali nejvíce peněz? Největší cenové pohyby na finančních trzích (říjen 2026)
Michal Król: Většina traderů neuspěje. Jen zlomek se dostane k první výplatě
Vaše AI už řídí váš den. Teď zná i vaše portfolio
Tesla a SpaceX míří k historickému spojení. Co se stane s akciemi a zanikne slavná značka?
Čtvrt století ve vězení. Bankmana-Frieda svět miloval, on potají páchal miliardový kryptopodvod
Volby do Kongresu USA 2026: Co čeká akcie, dolar
Algo trading: Vyhodnocení a analýza výsledků (8. díl)
Denní kalendář událostí
V USA zásoby zemního plynu
V USA index PPI
V eurozóně obchodní bilance
V eurozóně hrubý domácí produkt (HDP)
V Německu index WPI
Prezidentka ECB Christine Lagarde
V USA bilance státního rozpočtu
V USA týdenní změna zásob ropy
V USA žádosti o podporu v nezaměstnanosti
V Británii hrubý domácí produkt (HDP)
V USA zásoby zemního plynu
V USA index PPI
V eurozóně obchodní bilance
V eurozóně hrubý domácí produkt (HDP)
V Německu index WPI
Prezidentka ECB Christine Lagarde
V USA bilance státního rozpočtu
V USA týdenní změna zásob ropy
V USA žádosti o podporu v nezaměstnanosti
V Británii hrubý domácí produkt (HDP)
Tradingové analýzy a zprávy
Trump žádá vyšetřování demokratických politiků
Český trh fúzí a akvizic ve 3Q výrazně klesl
Akcie v USA po brutálním výplachu korigují své ztráty, investoři si lížou rány
Trump slibuje spolupráci státům, které chtějí zbohatnout díky AI
USA rozšířily protiíránský sankční seznam
Evropské akcie oslabily, ztráty však byly výrazně nižší než v USA a v Asii
Komodity: Ceny ropy dnes mírně klesají, za celý týden ztrácejí zhruba 17 procent
Pražská burza v uplynulém týdnu mírně posílila, index PX stoupl o 0,12 procenta
Forex: Americký dolar posiluje díky příznivým údajům o trhu práce v USA
Pražská burza v závěru týdne navýšila ztrátu o 0,35 procenta
Trump žádá vyšetřování demokratických politiků
Český trh fúzí a akvizic ve 3Q výrazně klesl
Akcie v USA po brutálním výplachu korigují své ztráty, investoři si lížou rány
Trump slibuje spolupráci státům, které chtějí zbohatnout díky AI
USA rozšířily protiíránský sankční seznam
Evropské akcie oslabily, ztráty však byly výrazně nižší než v USA a v Asii
Komodity: Ceny ropy dnes mírně klesají, za celý týden ztrácejí zhruba 17 procent
Pražská burza v uplynulém týdnu mírně posílila, index PX stoupl o 0,12 procenta
Forex: Americký dolar posiluje díky příznivým údajům o trhu práce v USA
Pražská burza v závěru týdne navýšila ztrátu o 0,35 procenta
Blogy uživatelů
Cluster Microscope: mikroskop pro cenové úrovně
Zastaví výsledek voleb AI motor trhu?
Realita tradingu 18 - VÝPIS - z banky nebo z platformy
Krypto šeptanda: Co přinesl uplynulý týden v kryptosvětě (6. 11. 2026)
Praktické okénko: Diverzifikuji mezi forex a komodity
Microsoft trhá rekordy: 59 % za pouhých 131 dní. Co pohání růst?
Měnový pár AUD/JPY: Multitimeframe analýza a příprava pro Sonic R (W1–H4)
Akciová analýza: AMD těží z obrovské poptávky po AI čipech. Dokáže ohrozit dominanci Nvidie?
Příliš drahý návrat Intelu. Investoři dostali tvrdou lekci
Poznáme najlepších traderov Októbra!
Cluster Microscope: mikroskop pro cenové úrovně
Zastaví výsledek voleb AI motor trhu?
Realita tradingu 18 - VÝPIS - z banky nebo z platformy
Krypto šeptanda: Co přinesl uplynulý týden v kryptosvětě (6. 11. 2026)
Praktické okénko: Diverzifikuji mezi forex a komodity
Microsoft trhá rekordy: 59 % za pouhých 131 dní. Co pohání růst?
Měnový pár AUD/JPY: Multitimeframe analýza a příprava pro Sonic R (W1–H4)
Akciová analýza: AMD těží z obrovské poptávky po AI čipech. Dokáže ohrozit dominanci Nvidie?
Příliš drahý návrat Intelu. Investoři dostali tvrdou lekci
Poznáme najlepších traderov Októbra!
Forexové online zpravodajství
Za dražší hypotéky nelze automaticky vinit státní dluh a deficity. Historická data takové vysvětlení nepotvrzují
🎥 Týden na trzích: Zničí demokraté AI akcie a výstavbu datacenter?
Politici obou stran barikády se mýlí: v tomto týdnu Česko nakročilo ke zlevnění (ne zdražení) hypoték, a to navzdory zvýšení základní úrokové sazby ČNB a zhoršení její prognózy stran deficitů. Takový týden totiž ČR nepamatuje minimálně od roku 1998
Smíšený závěr v zámoří
Ceny bytů rostou o 7,8 % za metr, ale celková cena jen o 1,2 %. V Praze a Brně je dokonce nižší. Nová data ukazují proč
Denní shrnutí: Wall Street se zotavuje po výprodeji 🔼 Americký dolar posiluje díky solidním údajům NFP, ceny ropy klesají
Akcie Vistra po výsledcích rostou téměř o 10 % díky silné poptávce po elektrické energii pro AI 📈
Americké indexy se obchodují smíšeně
Frankfurtská burza uzavřela páteční obchodování v červených číslech
Za tickerem: APP.US (AppLovin) – Algoritmy, které hledají nové zákazníky 📲
Za dražší hypotéky nelze automaticky vinit státní dluh a deficity. Historická data takové vysvětlení nepotvrzují
🎥 Týden na trzích: Zničí demokraté AI akcie a výstavbu datacenter?
Politici obou stran barikády se mýlí: v tomto týdnu Česko nakročilo ke zlevnění (ne zdražení) hypoték, a to navzdory zvýšení základní úrokové sazby ČNB a zhoršení její prognózy stran deficitů. Takový týden totiž ČR nepamatuje minimálně od roku 1998
Smíšený závěr v zámoří
Ceny bytů rostou o 7,8 % za metr, ale celková cena jen o 1,2 %. V Praze a Brně je dokonce nižší. Nová data ukazují proč
Denní shrnutí: Wall Street se zotavuje po výprodeji 🔼 Americký dolar posiluje díky solidním údajům NFP, ceny ropy klesají
Akcie Vistra po výsledcích rostou téměř o 10 % díky silné poptávce po elektrické energii pro AI 📈
Americké indexy se obchodují smíšeně
Frankfurtská burza uzavřela páteční obchodování v červených číslech
Za tickerem: APP.US (AppLovin) – Algoritmy, které hledají nové zákazníky 📲
Odborné kurzy a semináře
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Online přenos nebo osobní účast)
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Záznam semináře)
Praktický workshop technické analýzy + profi obchodní systémy (Online - živý přenos)
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Online přenos nebo osobní účast)
Nový seminář: Psychologie tradingu a profesionální Money-Management (Záznam semináře)
Ziskové obchodování akcií - praktický seminář (Záznam semináře)
Nový seminář: Psychologie tradingu a profesionální Money-Management
Ziskové obchodování akcií - praktický seminář
Praktický workshop technické analýzy + profi obchodní systémy (Záznam semináře)
Ziskové obchodování akcií - praktický seminář (Online přenos nebo osobní účast)
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Online přenos nebo osobní účast)
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Záznam semináře)
Praktický workshop technické analýzy + profi obchodní systémy (Online - živý přenos)
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Online přenos nebo osobní účast)
Nový seminář: Psychologie tradingu a profesionální Money-Management (Záznam semináře)
Ziskové obchodování akcií - praktický seminář (Záznam semináře)
Nový seminář: Psychologie tradingu a profesionální Money-Management
Ziskové obchodování akcií - praktický seminář
Praktický workshop technické analýzy + profi obchodní systémy (Záznam semináře)
Ziskové obchodování akcií - praktický seminář (Online přenos nebo osobní účast)
Naposledy čtené:
Forexové online zpravodajství
Týdenní analýza AUDUSD
Ropa a plyn mírně oslabují po zveřejnění zprávy STEO
Prognóza pro EUR/USD na 26. února 2025
Kakao roste o 7 % kvůli extrémnímu počasí v západní Africe 📈 Je nabídka znovu v ohrožení?
Denní rychlý přehled – výhled královského měnového páru 2.6.2016
Ranní okénko - Vzrušující týden před námi
GBP/USD – Denní pohled 11.4.2014
Prognóza pro EUR/USD na 24. října 2024
GOLD – Denní pohled 6.3.2014
Dolar dobíhá včerejší volno, Řecku se čas krátí, analýza EUR/GBP, USD/JPY ZLATO
Týdenní analýza AUDUSD
Ropa a plyn mírně oslabují po zveřejnění zprávy STEO
Prognóza pro EUR/USD na 26. února 2025
Kakao roste o 7 % kvůli extrémnímu počasí v západní Africe 📈 Je nabídka znovu v ohrožení?
Denní rychlý přehled – výhled královského měnového páru 2.6.2016
Ranní okénko - Vzrušující týden před námi
GBP/USD – Denní pohled 11.4.2014
Prognóza pro EUR/USD na 24. října 2024
GOLD – Denní pohled 6.3.2014
Dolar dobíhá včerejší volno, Řecku se čas krátí, analýza EUR/GBP, USD/JPY ZLATO
Blogy uživatelů
Ropa, Rusko, Rubl, Rozpočet – už je po válce?
Moje cesta prop tradingem: Ziskový obchod s větším potenciálem
Trading mě přestal bavit - jak se vrátím opět k původnímu nadšení?
Několik důvodů, proč situace v USA není tak špatná
Co čekat od ECB?
Top změny v portfoliu Warrena Buffetta: Přehled za poslední čtvrtletí
Aktuální EURUSD D1 - Price Action
Praktická ukázka: Středa pokazila celý týden
Denník tradera #3
Zlato po referendu na dně, nyní však letí raketově vzhůru
Ropa, Rusko, Rubl, Rozpočet – už je po válce?
Moje cesta prop tradingem: Ziskový obchod s větším potenciálem
Trading mě přestal bavit - jak se vrátím opět k původnímu nadšení?
Několik důvodů, proč situace v USA není tak špatná
Co čekat od ECB?
Top změny v portfoliu Warrena Buffetta: Přehled za poslední čtvrtletí
Aktuální EURUSD D1 - Price Action
Praktická ukázka: Středa pokazila celý týden
Denník tradera #3
Zlato po referendu na dně, nyní však letí raketově vzhůru
Vzdělávací články
Srpen 2022: Výsledky tradingu institucionálních objednávek
Proč je nuda v tradingu důležitá?
Důležitá otázka před každým obchodem
Chalan z burzy: Dodo a Lukáš o tradingu, vlastních chybách i budování komunity stovek traderů
Forex navyšuje své rekordní objemy
Měsíční report finančních trhů (březen 2022)
VIP zóna FXstreet.cz: Výsledky obchodování za květen
RebelsFunding slaví 3 roky: Spouští 33% slevu na všechny prop trading výzvy
Úvod do technických indikátorů
Rozvíjejte svou trpělivost v tradingu
Srpen 2022: Výsledky tradingu institucionálních objednávek
Proč je nuda v tradingu důležitá?
Důležitá otázka před každým obchodem
Chalan z burzy: Dodo a Lukáš o tradingu, vlastních chybách i budování komunity stovek traderů
Forex navyšuje své rekordní objemy
Měsíční report finančních trhů (březen 2022)
VIP zóna FXstreet.cz: Výsledky obchodování za květen
RebelsFunding slaví 3 roky: Spouští 33% slevu na všechny prop trading výzvy
Úvod do technických indikátorů
Rozvíjejte svou trpělivost v tradingu
Tradingové analýzy a zprávy
Aktuálně otevřené FOREX pozice 21.10.2013
AUD/USD - Intradenní výhled 27.4.2016
Shein stanovil cenu akcií pro vstup na burzu
CAC 40 - Intradenní výhled 22.6.2026
Čína chce uvolnit politiku jednoho dítěte
Analýza AUD/NZD, AUD/JPY a EUR/AUD
SEC oddálil rozhodnutí o bitcoinových ETF
Ruský rozpočet bude v letech 2022 a 2023 v přebytku, pak vykáže deficit
Index PX se přiblížil hodnotě 1800 bodů, nad ní byl naposledy v lednu 2008
Forex: Technická analýza AUD/USD
Aktuálně otevřené FOREX pozice 21.10.2013
AUD/USD - Intradenní výhled 27.4.2016
Shein stanovil cenu akcií pro vstup na burzu
CAC 40 - Intradenní výhled 22.6.2026
Čína chce uvolnit politiku jednoho dítěte
Analýza AUD/NZD, AUD/JPY a EUR/AUD
SEC oddálil rozhodnutí o bitcoinových ETF
Ruský rozpočet bude v letech 2022 a 2023 v přebytku, pak vykáže deficit
Index PX se přiblížil hodnotě 1800 bodů, nad ní byl naposledy v lednu 2008
Forex: Technická analýza AUD/USD
Témata v diskusním fóru
Praktická ukázka: Falešný průraz, no a co?
Našel EUR/USD již své dno?
Různé hladiny nabídky
EUR/USD
Ludvík Turek (CzechWealth) – negativní zkušenost
Průvodce obchodováním na finanční páku
Věčný návrat debaty o blížící se recesi v USA
Jen další bear market rally amerických akcií?
Retail je all-in! Blíží se korekce na trzích?
Ziskový obchodní systém - Sonic R
Praktická ukázka: Falešný průraz, no a co?
Našel EUR/USD již své dno?
Různé hladiny nabídky
EUR/USD
Ludvík Turek (CzechWealth) – negativní zkušenost
Průvodce obchodováním na finanční páku
Věčný návrat debaty o blížící se recesi v USA
Jen další bear market rally amerických akcií?
Retail je all-in! Blíží se korekce na trzích?
Ziskový obchodní systém - Sonic R
reklama