Dobré výsledky, které nestačily
Na první pohled výsledky Intelu za třetí čtvrtletí nevypadaly vůbec špatně. Tržby dosáhly 16,5 miliardy dolarů, což představuje meziroční růst o 21 %. Upravený zisk na akcii vzrostl z 0,23 na 0,52 dolaru a hrubá marže dosáhla 43 %.
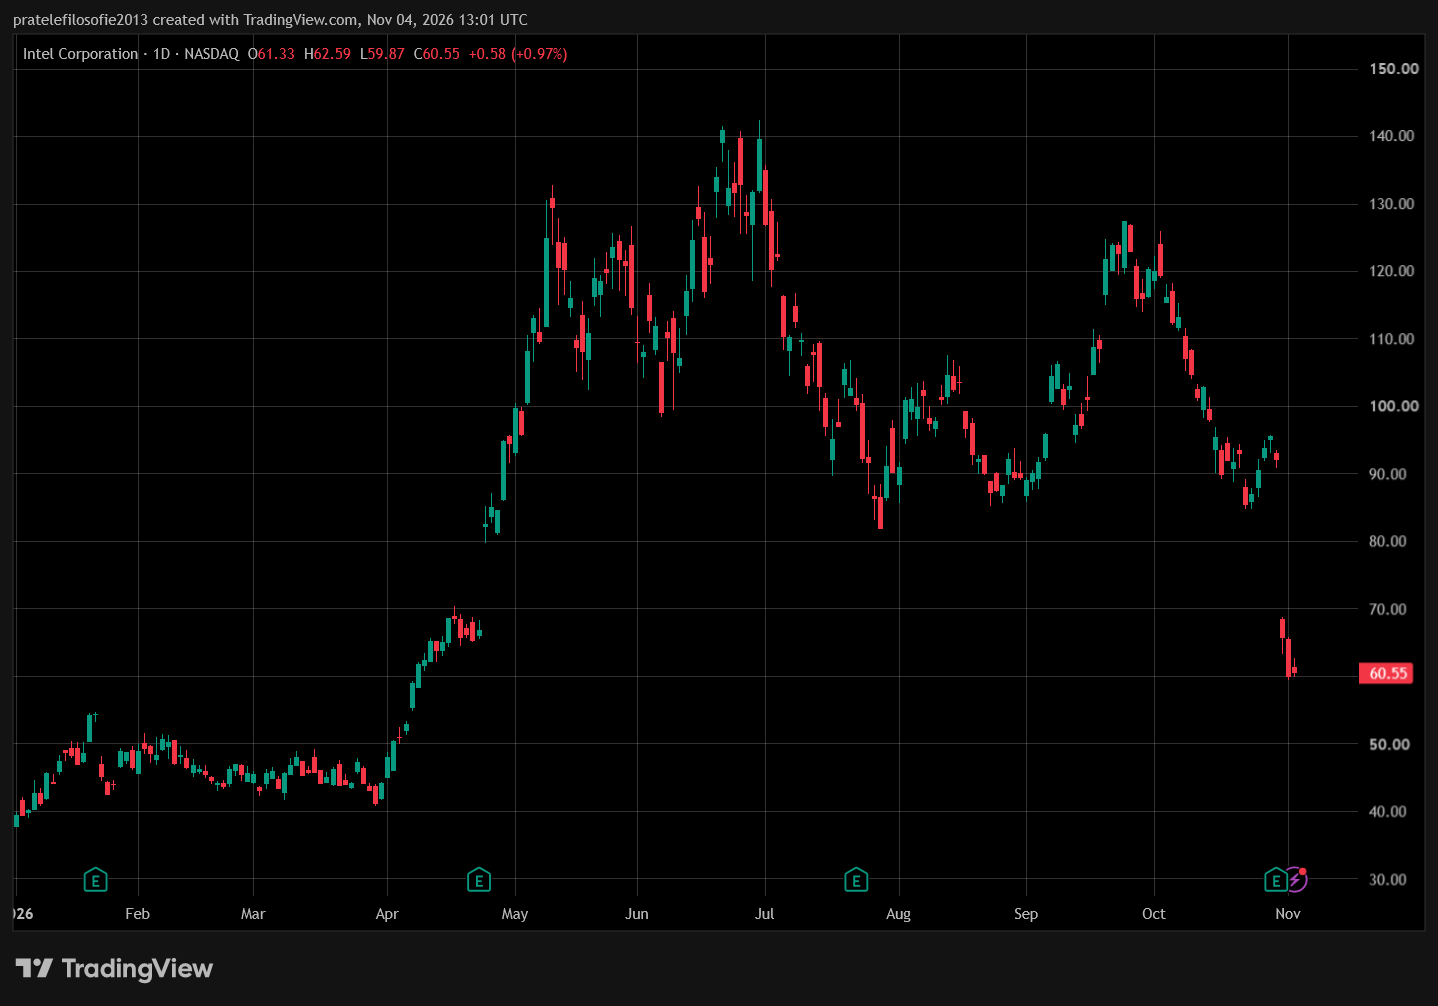
Přesto se akcie od zveřejnění výsledků propadly přibližně o 34 %. Pokud vezmeme v úvahu cenu na konci září, ztratily téměř polovinu své hodnoty. Co se vlastně stalo?
Vývoj ceny akcií Intel od začátku roku (denní časový rámec):
Nejlépe se Intelu daří v segmentu datových center a umělé inteligence. Tržby zde meziročně vzrostly o úctyhodných 78 % na 7,3 miliardy dolarů. Intel tak potvrzuje, že z obrovských investic do datových center nemá prospěch pouze Nvidia. Roste také poptávka po klasických serverových procesorech.
Jenže tradiční byznys Intelu, tedy výroba procesorů pro osobní počítače, naopak oslabuje. Tržby zde meziročně klesly o 5 % na 8,1 miliardy dolarů. A právě tento segment ukazuje jeden z paradoxů současného rozmachu umělé inteligence. Obrovská poptávka po paměťových čipech pro datová centra způsobuje jejich nedostatek a růst cen. To prodražuje osobní počítače a domácnosti i firmy začínají odkládat nákupy nové techniky.
Odložená poptávka není ztracená poptávka
Trh osobních počítačů je však do značné míry cyklický. Firmy mohou odložit obnovu svého vybavení o rok nebo dva, ale nemohou ji odkládat donekonečna. Počítače zastarávají a jejich výměna se nakonec stává nutností. Slabší poptávka dnes tak může znamenat silnější poptávku v budoucnu.
Vedení Intelu je však ohledně nejbližší budoucnosti pesimistické. Pro poslední čtvrtletí letošního roku očekává tržby pouze mezi 15 a 16 miliardami dolarů, což je výrazně méně, než předpokládali analytici. Slabší poptávka po osobních počítačích má navíc pokračovat minimálně v první polovině příštího roku. Pro dlouhodobého investora to však nemusí být zásadní překážka.
Největším problémem byla cena akcií
A tím se dostáváme k hlavní příčině burzovního propadu. Problém Intelu totiž nespočíval ani tak v samotných výsledcích, ale v očekávání investorů. Akcie společnosti se ještě na konci června obchodovaly nad 140 dolary a před výsledky se pohybovaly kolem 92 dolarů. I po předchozí korekci tak investoři oceňovali Intel jako společnost, která má svůj velký návrat prakticky zaručený.
Intel sice dokázal zvýšit čtvrtletní tržby o 21 %, ale investorská očekávání rostla v předchozích měsících mnohem rychleji než samotný byznys. Investoři neplatili za současné výsledky, nýbrž za představu, jak by společnost mohla vypadat za několik let. Jakmile se ukázalo, že návrat Intelu bude pomalejší a dražší, než se očekávalo, přišla korekce.
Na burze totiž nestačí, aby se firmě dařilo. Musí se jí dařit lépe, než investoři očekávají. A čím vyšší je cena akcií, tím obtížnější je taková očekávání naplnit.
Intel je tak dobrou připomínkou toho, že i správná investiční myšlenka může být při špatné nákupní ceně nevýhodnou investicí. Velcí investoři včetně americké vlády, Nvidie nebo SoftBank získali akcie Intelu za ceny mezi 20 a 24 dolary. I po současném propadu tak mají na papíře velmi slušné zhodnocení.
Společnost může v následujících letech skutečně těžit z rozvoje umělé inteligence i z návratu poptávky po osobních počítačích. To však neznamená, že se cena jejích akcií rychle vrátí na předchozí úrovně. Naopak nelze vyloučit další výprodeje, zvláště pokud se investoři, kteří nakupovali za podstatně nižší ceny, rozhodnou své zisky realizovat.
Firma se tak může postupně zotavovat, zatímco její akcie budou dál ztrácet.
Matěj Široký