Ticker Tape by TradingView
reklama
reklama
reklama
reklama
Kdo letos Čechům tak mocně zdražuje hypotéky, když přitom v Polsku zlevňují? Není to ani ČNB skrze své úroky, ani vláda skrze své deficity…
Kolem poměrně výrazně zdražujících hypoték v ČR se vyrojila řada nepochopení, na obou stranách pomyslné barikády.
Tak si je uveďme na pravou míru.
1) Ne, základní úroková sazba ČNB rozhodně není klíčovým vodítkem při stanovování sazeb hypoték. Takže to, že nyní aktuálně neroste, neznamená, že bankám objektivně nenarůstají náklady financování hypoték. ČNB nastavuje krátkodobou, čtrnáctidenní úrokovou sazbu, zatímco nejčastější současná fixace, tříletá, představuje období zhruba 80krát delší. O cenách hypoték tedy mnohem více vypovídá třeba cena tříletých peněz. Na ni už má ale dvoutýdenní sazba ČNB vliv jen dosti omezený.
2) Ne, růst deficitu českého rozpočtu plánovaný pro příští rok a rozvolnění rozpočtových pravidel prakticky nijak nezvedá výnosy českých dluhopisů, tedy ani úroky na českém dluhu. Ilustrovat to lze třeba posledním sloupcem tabulky Bloombergu níže: úrok na českých pětiletých dluhopisech letos narůstá takřka nejméně v Evropě, méně než ve všech sledovaných zemích eurozóny, včetně třeba rozpočtově poměrně ukázněných Nizozemska nebo Německa. Proč zrovna pětileté dluhopisy? Prostě proto, že srovnatelnou tabulku tříletých dluhopisů Bloomberg nenabízí a pětiletá fixace hypoték je v ČR také poměrně častá. A třeba v takovém Polsku, jak uvidíme dále, dokonce v současnosti nejčastější.
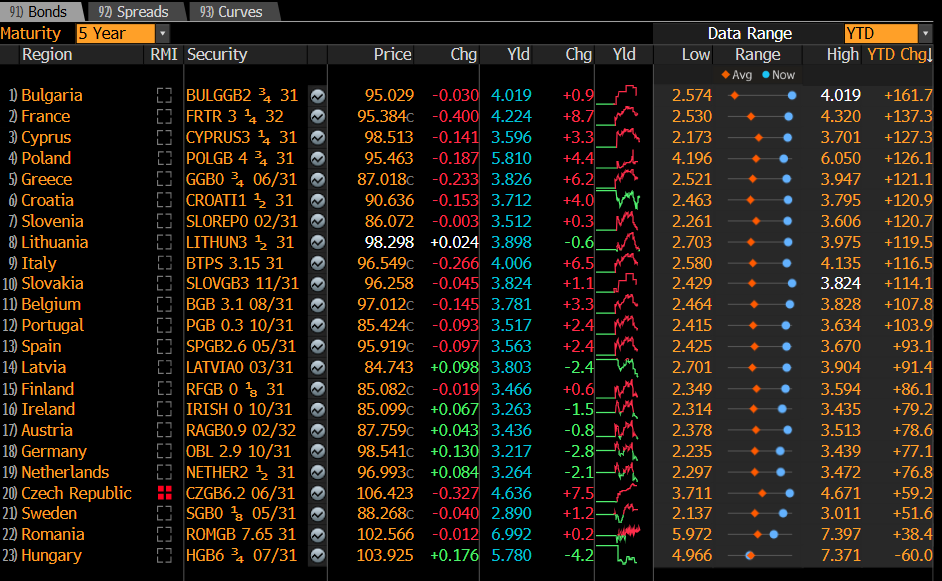
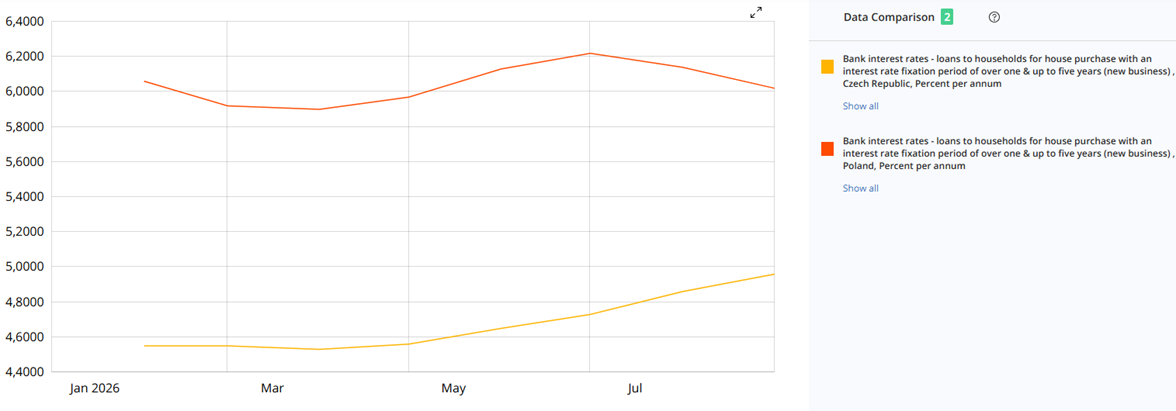
3) Ne, sazby hypoték obecně, ani v ČR nutně nenásledují vývoj výnosu vládních dluhopisů. Takže i kdyby výnosy českých dluhopisů rostly z důvodu zadlužování vlády (což, jak už jsme si doložili, nerostou), zůstávalo by otázkou, zda hypotéky zdražují kvůli témuž. Vždyť z posledního sloupce výše zmíněné tabulky plyne, že v takovém už zmíněném Polsku letos výnos pětiletého dluhopisu narostl – do včerejšího odpoledne – více než dvakrát výrazněji než v Česku (o 126,1 bazického bodu vs. 59,2). Přesto v Polsku dle dat ECB letos hypotéky mírně zlevňují, zatímco v Česku zdražují (viz graf ECB níže).
4) Ne, sazby hypoték v ČR nutně plně nenásledují dokonce ani vývoj úrokových swapů, byť s ním jsou spjaty relativně nejtěsněji z uvedených proměnných. V Polsku letos výrazněji než v Česku narůstá nejen výnos pětiletých dluhopisů, ale i tříletých swapů (viz graf níže, z dílny Bloombergu). Přesto, jak už víme, v Polsku hypotéky zlevňují, zatímco v Česku citelně zdražují.
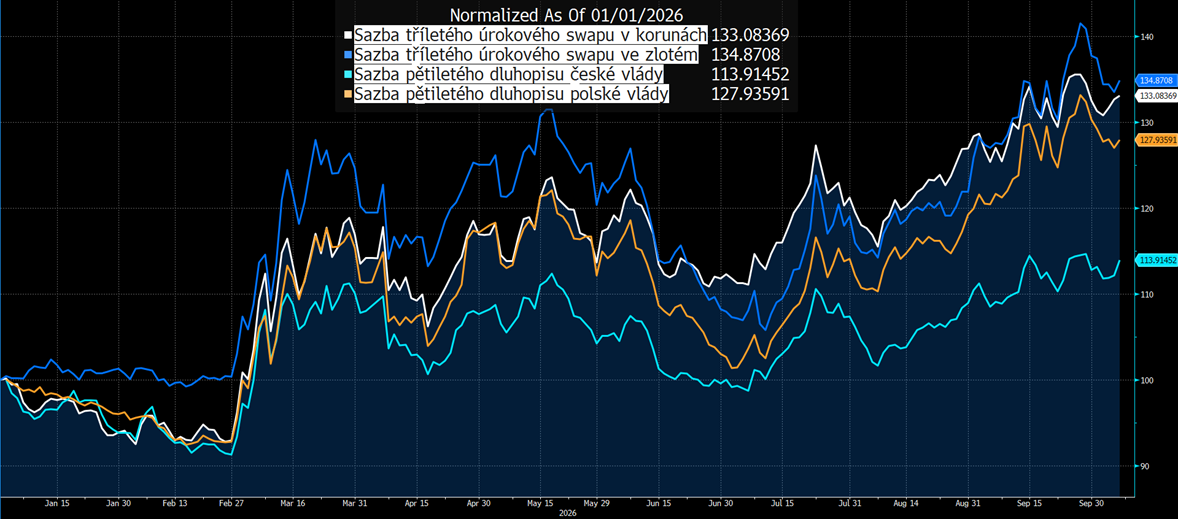
Swapy jsou pro banky klíčovým vodítkem, to ano, ale roli hrají také další faktory: intenzita konkurenčního boje mezi bankami, ochota bank stlačovat marže, struktura financování jednotlivých bank, cena vkladů či to, s jakým zpožděním se změny tržních sazeb propisují do klientských nabídek.
Buďme konkrétnější. Je tedy zřejmé, že hypotéky Čechům letos zdražuje mezinárodní vývoj, zejména dopady války v Íránu a uzavření Hormuzského průlivu do cen energetických surovin. Zdražující energie zvedají inflační tlaky a inflační očekávání, takže investoři a věřitelé žádají vyšší úrok, aby si jim půjčování a investování i přes výraznější inflaci stále vyplácelo. Nicméně proč tedy v Polsku, ale i v menšině dalších zemí EU hypotéky zlevňují? Jsou snad v Polsku a v některých dalších zemích imunní vůči uzavřenému Hormuzu?
Zůstaňme u našich severních sousedů. Platí totiž, že polské banky letos stlačují své marže na hypotékách výrazně rychleji než české. Ukazuje to porovnání vývoje sazeb nových hypoték podle ECB s vývojem tentokrát tedy pětiletých úrokových swapů, které představují důležitou tržní složku ceny dlouhodobých peněz pro banky.
Od konce loňského roku do konce letošního srpna vzrostla sazba pětiletého korunového swapu z 3,83 na 4,725 procenta. Zvýšila se tedy o 0,895 procentního bodu. V Polsku vzrostla za stejné období sazba pětiletého zlotého swapu z 3,74 na 4,56 procenta, tedy o 0,82 procentního bodu.
Tržní cena dlouhodobých peněz tak bankám zdražila v obou zemích velmi podobně, v Česku o něco výrazněji.
Vývoj hypotečních sazeb byl ovšem zcela odlišný. Podle harmonizovaných údajů ECB vzrostla průměrná sazba nových hypoték v Česku mezi lednem a srpnem z 4,46 na 4,84 procenta. Českým domácnostem tedy hypotéky zdražily o 0,38 procentního bodu.
V Polsku se přitom sazba ve stejném období snížila z 6,06 na 6,02 procenta, tedy o 0,04 procentního bodu.
Rozdíl lze dobře ilustrovat vývojem diferenciálu mezi hypoteční sazbou a pětiletým swapem, vlastně tedy vývoje marže. Pravda, není to čistá účetní marže banky, protože do diferenciálu vstupují také další náklady, kreditní riziko či struktura poskytovaných hypoték. Pro srovnání cenové politiky bank je však výmluvným ukazatelem.
V Česku se tato marže během sledovaného období zúžila přibližně o 0,515 procentního bodu, tedy o 51,5 bazického bodu. V Polsku se zúžila přibližně o 0,86 procentního bodu, tedy o 86 bazických bodů.
Polské banky tak letos poklesem své marže absorbovaly nejen celý růst pětiletých swapových sazeb, ale ještě něco navíc. Proto mohou polské hypotéky mírně zlevňovat, přestože tržní cena dlouhodobých peněz výrazně vzrostla.
České banky rovněž část zdražení peněz absorbovaly. Pětiletý swap vzrostl o 89,5 bazického bodu, zatímco sazba hypoték pouze o 38 bodů. Jejich marže se tedy citelně zúžila. Zdaleka však ne tolik jako v Polsku.
V tom tví hlavní část vysvětlení rozdílného vývoje hypotečních sazeb v obou zemích. Samotným růstem swapových sazeb nelze zdražování českých hypoték vysvětlit. Polsko ukazuje, že i při velmi podobném růstu tržní ceny dlouhodobých peněz mohou banky díky výraznějšímu stlačení marže klientské sazby dokonce snižovat.
Přitom stále nelze tvrdit, že polské banky mají celkově nižší hypoteční marže než české. Absolutní rozdíl mezi hypoteční sazbou a pětiletým swapem zůstává v Polsku vyšší. Rozdíl tkví v dynamice: polské banky letos tento prostor zmenšují podstatně rychleji než banky české.
Lukáš Kovanda
Trinity Bank
Klíčová slova: Polsko | Sazby | Bloomberg | ECB | Investování | Marže | Riziko | Swap | Tržní cena | Výnos | ČNB | Banky | Dluhopisy | Úroková sazba | Investoři | EU | Financování | Lukáš Kovanda | Cena | Graf | Energie | Swapy | Inflační tlaky | Výnosy | Očekávání | Základní úroková sazba | Inflační očekávání | Trinity Bank | Trinity | Úrok | Zdražování | Úroky | Hypotéky | Uzavření Hormuzského průlivu | České banky | Vývoj | Sazby hypoték | Vyšší úrok | Porovnání vývoje | Růst | Války | ČR | Ceny | Sazba hypoték | Růst deficitu | Zadlužování | Tržní ceny | Rozvolnění | ANO | 3М | Sazba ČNB | Vice | Struktura | Náklady financování | Vlády | Náklady | Rozvolnění rozpočtových pravidel | NIM | Války v Íránu | Kreditní riziko |
Čtěte více
-
Kdo další proletí čelním sklem?
Na finančních trzích se traduje: „kdykoli šlápne Fed na brzdu, někdo proletí čelním sklem. Jen nikdy nevíte, kdo to bude.“ V posledních dvou týdnech jsme se dozvěděli, že těmito nešťastníky se staly některé regionální banky v USA, zatímco v Evropě došlo na dlouhodobě problémovou Credit Suisse. A vzhledem k tomu, že hlavní centrální banky dále pokračují v nejagresivnějším cyklu zpřísňování měnové politiky za poslední čtyři dekády, se nemusí jednat o výčet konečný. -
Kdo chce investovat do nemovitosti a nemá dost peněz, ať zkusí pořídit investiční garáž. Garáže v Česku za posledních 10 let zdražily úplně stejně jako byty, cena metru čtverečního vzrostla o takřka 210 procent
Pro stále širší okruh obyvatel Česka je pořízení vlastního domu či bytu nedostupné. Jak kvůli neustálému a markantnímu růstu cen nemovitostí, tak kvůli přetrvávajícím poměrně vysokým úrokovým sazbám hypoték – které příliš nemusí klesnout ani v příštích letech. -
Kdo chce porazit inflaci, komu vadí drahé pohonné hmoty, ten investuje do akcií firem Orlen či MOL
Slýcháme dnes často, že investování do akcií chrání před rapidní inflací, jakou právě zažíváme. Není to ale tak docela pravda. Jedna z mezinárodně nejvíce stahovaných odborných ekonomických studií posledních dvanácti měsíců, „Nejlepší strategie do inflačních časů“, vychází z amerických, britských a japonských dat za poslední takřka století. Tým autorů – zastoupeni jsou akademici i praktičtí ekonomové – v ní hledá odpověď právě na to, jak v době vysokého růstu cen investovat tak, aby výnos investice předčil tempo inflace. Bohužel, akciové investování rapidní inflaci zpravidla nepřebíjí. -
Kdo je bez viny ať první hodí kamenem
Nejhlasitější projevy dnes zní na podporu protestujících v Hong Kongu. Je zcela jistě dobré a důležité věnovat po... -
Kdo je mocnější tržním hráčem: ECB nebo ratingové agentury?
Jsou mezi námi ekonomové, kteří mají skutečně velkou moc. Patří k nim v tuto chvíli dva analytici kanadské ratingové agentury DBRS, kteří na začátku října přistáli v Lisabonu, aby provedli revizi portugalského ratingu. DBRS je relativně málo známou ratingovou agenturou. Patří ale ke čtveřici (spolu s Fitch, Moody?s a S&P), podle které se řídí Evropská centrální banka (ECB). Ta nakupuje dluhopisy (v rámci politiky QE) a akceptuje dluhopisy jako kolaterál (při dolévání likvidity), pouze když je alespoň jedna z ratingových agentur hodnotí investičním stupněm. -
Kdo je na tom hůře? USD nebo EUR?
USD je slabý, protože svět je přesvědčen, že Fed je rozhodnutý v rámci boje proti riziku deflace a... -
Kdo je po Bohemia Energy a Kolibřík Energie další na řadě? Rozhodne Kreml a počasí
Další čeští dodavatelé energií ukončují svoji činnost. V krátkém sledu tak činí společnosti Kolibřík Energie, jež dodává elektřinu a plyn bezmála 30 tisícům odběratelů, a také společnost A-Plus, která dodávky plynu přerušuje svým 150 klientům. -
Kdo je tady zvýhodněný: OSVČ, nebo zaměstnanci?
U příležitosti vládou zvažovaného zvýšení odvodů osob samostatně výdělečně činných (OSVČ) se opět rozjela veřejná diskuse o tom, zda a jak jsou zvýhodněny. Jenže srovnávat OSVČ či živnostníky a zaměstnance je jako porovnávat jablka a hrušky. Prostě to univerzálně nejde a je třeba posuzovat věc případ od případu. Rozhoduje věk, pohlaví, kvalifikace, místo bydliště, ochota dojíždět, rodinné zázemí a mraky dalších faktorů. -
Kdo jsou noví investoři? Revolut představuje investiční trendy mezi českými mileniály a Gen Z
Evropa zaznamenala dramatický nárůst mladých investorů, protože generace Z začíná investovat v mladším věku než kterákoli generace před ní. Interní data Revolutu, globální finanční superaplikace s více než 45 miliony zákazníků po celém světě, odhalují preference mladých investorů a investiční trendy v Česku a celé Evropě. Investiční služby v EHP poskytuje Revolut Securities Europe UAB (Revolut). -
Kdo kupuje USDT?
Zprávy o pochybném krytí kryptoměny Tether (USDT) se šíří dále i po vyřešení sporu s newyorskou prokuraturou v minulém roce a pravidelném zveřejňování auditů jeho krytí. K lepší reputaci USDT přispěla studie společnosti Protos, když se snažila vypátrat, kdo mince USDT od společnosti Tether kupuje. -
Kdo měl nejúspěšnější obchodníky v první polovině roku 2022?
Ziskovost klientských účtů je údaj, který musí všichni brokeři, působící na území EU a spadající tak pod ESMA (evropský orgán pro cenné papíry a trhy) povinně uvádět. Pokud vás zajímá, jak si v rámci této metriky jednotliví brokeři stojí, provedli jsme pro vás menší srovnání. Výsledek vás možná překvapí. -
Kdo musí letos podat daňové přiznání?
Daňové přiznání letos nemusí řešit jen podnikatelé. Povinnost se může týkat i běžných zaměstnanců, seniorů, studentů nebo rodičů na rodičovské. Rozhoduje hlavně druh a výše příjmů – povinnost typicky vzniká při zdanitelných příjmech nad 50 000 Kč ročně, vedlejších příjmech zaměstnance nad 20 000 Kč, pronájmu, prodeji nemovitosti bez splnění podmínek osvobození nebo výhrách z hazardních her nad zákonné limity. -
Kdo může za koronavirus? I politici, ti čínští, etiopští, íránští,...
Koronavirus doputoval „za humna“ České republiky. Je patrně jen otázkou času, kdy budou první nakažené hlásit i tuzemské nemocnice. Snad zůstane jen u nakažených, nezbývá než doufat. Jisté je, že onemocnělí či jejich nejbližší se budou intenzivněji než doposud tázat, kde se nákaza vlastně vzala a proč nakonec z Wu-chanu dorazila až k nám. -
Kdo může za levnější potraviny? Vláda to není, spíše jde o to, že Češi už nemají peníze, už se totiž nechali jako příslovečné ovečky oholit úplně dohola
Premiér Petr Fiala se dnes při sněmovních interpelacích vyjádřil i k cenám potravin. „Ceny potravin klesají, je to výsledek tlaku naší vlády.“ Tento výrok je ale třeba uvést na pravou míru. Veřejnost je totiž zmatena, v obchodech zatím přílišné zlevňování nepozoruje. Přinejlepším jen částečné. -
Kdo může za rekordně drahé svatomartinské menu?
Mnozí Češi si letos svatomartinské menu opět nenechají ujít. Jen ale takových bude méně než v minulých letech. Každému se nechce dát třeba přes 500 korun za jeden oběd na osobu. -
Kdo může za to, že Česko má pátou nejvyšší inflaci v OECD? O proč ji má „bezeurové“ Švýcarsko šestkrát vyšší než „eurové“ Slovensko, které svojí inflací překonává i Českou republiku…
Česko mělo v červnu pátou nejvyšší míru inflace ze zemí OECD, vyplývá ze studie společnosti Utility Bidder, kterou dnes zveřejnila ČTK. Meziroční inflace činila v Česku podle studie 9,7 procenta. Vyšší už v rámci OECD byla pouze v Turecku, Maďarsku, Polsku a na Slovensku. Nejnižší míru inflace naopak v červnu vykazovaly Švýcarsko, Řecko a Španělsko. -
Kdo nakupuje AI čipy společnosti Nvidia?
Nvidia teď představuje na akciovém trhu největší jednorázové krátkodobé riziko. Své výsledky za 2. čtvrtletí oznámila ve středu po uzavření amerického trhu a analytici očekávali meziroční nárůst tržeb o 65 %. Právě tyto výsledky rozhodnou o dalším osudu akcií spojených s AI. Investiční výdaje největších amerických a čínských technologických firem však očekávaným výnosům za AI čipy neodpovídají, což lze vysvětlit buď výraznou změnou struktury dosavadních investičních výdajů, nebo tím, že Číňané nakupují čipy přes spřízněné třetí strany. Navíc poptávce po AI čipech určitě pomohly i vyšší ceny bitcoinu. Očekávání ohledně Nvidie jsou extrémně vysoká, a tak raději upozorňujeme na čtyři rizikové faktory, o kterých je třeba vědět. -
Kdo odjede z Kataru s trofejí v ruce? Prognózy Saxo Strats pro MS ve fotbale 2022
Ve světě dnes řádí pádivá inflace a podobná inflace zachvátila i fotbalový svět. Univerzity, sázkové kanceláře, fanoušci i banky se předhánějí v prognózách, který tým vyhraje letošní mistrovství světa. Při pohledu na ně však člověka zarazí jejich až přílišná podobnost. Vzhledem k tomu, že všechny vycházejí z koeficientů Elo, se není čemu divit. Náš tým jde ale rád proti proudu. Byť jsme se také pustili do kvantitativní hry s pomocí koeficientů Elo a metody Monte Carlo, upravujeme tyto koeficienty na základě pěti faktorů, což vede k překvapivě nekonsensuálním predikcím. Nejvyšší pravděpodobnost vítězství tak má podle nás Nizozemí. -
Kdo opravdu vydělává na prop tradingu? Možná to nejsou ti, koho čekáte
Prop trading, neboli obchodování s virtuálním kapitálem firmy výměnou za podíl na zisku, se stal fenoménem posledních let. Reklamy na sociálních sítích lákají na možnost obchodovat miliony z pohodlí obýváku bez velkého rizika. Ale kdo z klientů těchto platforem na tom opravdu vydělává? -
Kdo ovládne obecnou umělou inteligenci? V souboji o AGI rozhodnou watty, ne algoritmy
Obecná umělá inteligence (AGI) by mohla být dosažena už během letošního roku, tvrdí šéf OpenAI Sam Altman. V sázce je ale víc než jen vývoj samotných algoritmů. V globálním závodě o budoucnost AI začíná rozhodovat hlavně dostupnost energie, v níž má Čína aktuálně výrazný náskok před Západem. Podle predikce české AI firmy Everbot tak nakonec rozhodující nemusí být technologická vyspělost, ale schopnost zajistit dostatek výkonu pro náročný trénink nových modelů.
Forex - doporučené články:
Co je FOREX?
Základní informace o finančním trhu FOREX. Forex je obchodování s cizími měnami (forex trading) a je zároveň největším a také nejlikvidnějším finančním trhem na světě.
Forex pro začátečníky
Forex je celosvětová burzovní síť, v jejímž rámci se obchoduje se všemi světovými měnami, včetně české koruny. Na forexu obchodují banky, fondy, pojišťovny, brokeři a podobné instituce, ale také jednotlivci, je otevřený všem.
1. část - Co to vlastně forex je?
FOREX = International Interbank FOReign EXchange. Mezinárodní devizový trh - jednoduše obchodování s cizími měnami - obchodování se směnnými kurzy.
VIP zóna - Trading Asistent
Nabízíme vám jedinečnou příležitost stát se součástí týmu elitních obchodníků FXstreet.cz. Ve spolupráci s předními úspěšnými obchodníky jsme pro vás připravili unikátní VIP skupinu (speciální uzavřená sekce na webu), až doposud využívanou pouze několika profesionálními tradery, a k tomu i exkluzivní VIP indikátory, doposud úspěšně používané pouze k soukromým účelům. Nyní se vám otevírá možnost stát se součástí této VIP skupiny, díky které získáte jedinečné know-how pro obchodování na forexu, výjimečné VIP indikátory, a tím také náskok před drtivou většinou ostatních účastníků trhu.
Forex brokeři - jak správně vybrat
V podstatě každého, kdo by chtěl obchodovat forex, čeká jednou rozhodování o tom, s jakým brokerem (přeloženo jako makléř/broker nebo zprostředkovatel) by chtěl mít co do činění a svěřil mu své finance určené k obchodování. Velmi rád bych vám přiblížil problematiku výběru brokera, rozdíl mezi jednotlivými typy brokerů a v neposlední řadě uvedu několik příkladů nejznámějších z nich.
Forex robot (AOS): Automatický obchodní systém
Snem některých obchodníků je obchodovat bez nutnosti jakéhokoliv zásahu do obchodu. Je to pouhá fikce nebo reálná záležitost? Kolik z nás věří, že "roboti" mohou profitabilně obchodovat? Na jakých principech fungují?
Forex volatilita
Forex volatilita, co je volatilita? Velmi užitečným nástrojem je ukazatel volatility na forexu. Grafy v této sekci ukazují volatilitu vybraného měnových párů v průběhu aktuální obchodní seance.
Forex zůstává největším trhem na světě
V dnešním článku se podíváme na nejnovější statistiky globálního obchodování na forexu. Banka pro mezinárodní vyrovnání plateb (BIS) totiž před pár týdny zveřejnila svůj pravidelný tříletý přehled, ve kterém detailně analyzuje vývoj na měnovém trhu. BIS je označována jako "centrální banka centrálních bank". Je nejstarší mezinárodní finanční organizací a hraje klíčovou roli při spolupráci centrálních bank a dalších institucí z finančního sektoru. Dnešní vzdělávací článek sice nebude zcela zaměřen na praktické informace z pohledu běžného tradera, ale i přesto přinese zajímavé a důležité poznatky.
Nejnovější články:
Vzdělávací články
🚀 Jak odhalit velké hráče na trhu pomocí Volume Profile 🚀
Po zlatě v USA našli stříbro a nastalo šílenství. Příběh San Francisco Mining Exchange
Září ve VIP zóně: Vysoký zisk na zlatě a mírná ztráta na měnových párech
Chamtivost a strach: Největší cenové pohyby na finančních trzích (září 2026)
Z fintechové hvězdy levná value akcie. Co se pokazilo u PayPalu?
Češi mění způsob, jak investují. Šéf Patrie Richard Podpiera popisuje, co přijde dál
Tulipánová horečka byla jiná, než si myslíte. Investiční bublinu způsobil vir
Jak provést backtesting obchodní strategie (7. díl)
Jak odhadnout pravděpodobnost úspěšného splnění prop challenge?
Představujeme BREAKPOINT 2026: Trading, investování a prop trading na jednom místě
Denní kalendář událostí
Guvernér BoE Andrew Bailey
Člen Fedu Christopher Waller
V USA bude mít slovo prezident Donald Trump
V USA týdenní statistický bulletin API
V USA inflační očekávání University of Michigan
V USA spotřebitelská důvěra University of Michigan
V Kanadě míra nezaměstnanosti
V Itálii průmyslová produkce
Setkání ministrů financí EU - ECOFIN
Setkání ministrů financí eurozóny – Euroskupina
Tradingové analýzy a zprávy
Připravuje se EUR/CHF na další pokles nebo přijde návrat do trendu?
Vývoz z Německa v srpnu nečekaně klesl
Bitcoin - Intradenní výhled 8.10.2026
Index DAX - Intradenní výhled 8.10.2026
CAC 40 - Intradenní výhled 8.10.2026
Index DAX (Eurex) (FDAX) - Intradenní výhled 8.10.2026
FTSE 100 - Intradenní výhled 8.10.2026
Index NASDAQ 100 (CME) (NQ) - Intradenní výhled 8.10.2026
Dow Jones - Intradenní výhled 8.10.2026
S&P 500 - Intradenní výhled 8.10.2026
Blogy uživatelů
Akciová analýza: Akcie VICI Properties oslabují. Příležitost, nebo investiční past?
Analýza DAX, Nasdaq, EUR/USD, zlato: americké výnosy míří vzhůru, Nasdaq přesto láme rekordy
Poznáme najlepších traderov Septembra!
Proč jsem si pořídil demo za 12? (2. část)
Jak poznat důvěryhodnou prop firmu? 7 red flags, na které si dát pozor
Akcie SpaceX vyletěly za den o více než 7 %: Co stojí za tímto skokem?
Získajte $20,000 za €29!
Proč rychlý dopamin kazí dlouhodobé investování?
Akcie Nike zažívají největší pád ve své historii
AI nás vyhladí, znělo z Anthropicu. Přesto chce firma na burzu ještě před ušetřením krocana
Forexové online zpravodajství
💰 Broadcom chystá půjčku 30 miliard dolarů pro OpenAI. Peníze mají jít na AI čipy
Frankfurt zahajuje obchodní seanci v červených číslech
Pražská burza v úvodu obchodování prohlubuje ztráty
Kdo letos Čechům tak mocně zdražuje hypotéky, když přitom v Polsku zlevňují? Není to ani ČNB skrze své úroky, ani vláda skrze své deficity…
Maloobchodní tržby (srpen 2026)
Obce se oddlužují. Za patnáct let snížily dluh o 15 % a na účtech mají šestinásobek toho, co dluží
Maloobchodní tržby dále rostou solidním tempem, v srpnu meziročně o 4,3 %
Češi dál nakupují, maloobchod roste
💻Microsoft útočí na MacBook Pro: Nový Surface s čipem Nvidia sází na AI
📈 Vítězové a poražení z S&P 500 (7.10.2026)
Odborné kurzy a semináře
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Online přenos nebo osobní účast)
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Záznam semináře)
Praktický workshop technické analýzy + profi obchodní systémy (Online - živý přenos)
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Online přenos nebo osobní účast)
Nový seminář: Psychologie tradingu a profesionální Money-Management (Záznam semináře)
Ziskové obchodování akcií - praktický seminář (Záznam semináře)
Nový seminář: Psychologie tradingu a profesionální Money-Management
Ziskové obchodování akcií - praktický seminář
Praktický workshop technické analýzy + profi obchodní systémy (Záznam semináře)
Ziskové obchodování akcií - praktický seminář (Online přenos nebo osobní účast)
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Online přenos nebo osobní účast)
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Záznam semináře)
Praktický workshop technické analýzy + profi obchodní systémy (Online - živý přenos)
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Online přenos nebo osobní účast)
Nový seminář: Psychologie tradingu a profesionální Money-Management (Záznam semináře)
Ziskové obchodování akcií - praktický seminář (Záznam semináře)
Nový seminář: Psychologie tradingu a profesionální Money-Management
Ziskové obchodování akcií - praktický seminář
Praktický workshop technické analýzy + profi obchodní systémy (Záznam semináře)
Ziskové obchodování akcií - praktický seminář (Online přenos nebo osobní účast)
Naposledy čtené:
Forexové online zpravodajství
Ranní přehled: Wall Street a drahé kovy se pokoušejí stabilizovat, zatímco ropa posiluje téměř o 2 %
Ranní komentář: Trhy i ropa zatím stabilní, obří buyback Salesforce a dnešní zasedání Fedu
Forex: Koronavirus dál decimuje americkou ekonomiku
Vyprchává už efekt předzásobení v průmyslu?
Americké akcie v polovině obchodování v mírném mínusu
Americké akcie v úvodu mírně posilují, společnosti Copart a Ross Stores rostou po výsledcích
Makro: Většina Němců si nepřeje společnou euroměnu, Ipsos
Pražská burza v úvodu obchodování prohlubuje ztráty
Americké akcie v úvodu kosmeticky ztrácí
Forex: Nemastný, neslaný den na trhu s EUR/USD
Blogy uživatelů
Jaká bude americká měnová politika pod vedením nového šéfa Fedu?
SL a PT jako klíčové nástroje úspěšného tradingu
Ex-Cap.com – první kryptoměnový broker s platformou MetaTrader
Těsně před cílem: když trh mine vstup o milimetr
Skryté náklady tradingu, které většina neřeší
Žiadna edge (tradingová výhoda) netrvá večne
Letní klid pokračuje, býci mají stále navrch
Libra vyvrcholila a iné predikcie
Akciová analýza: Vrací se tato farmaceutická akcie zpět na výsluní?
Nuda na trzích. Jak toho využít?
Vzdělávací články
Úvod do algoritmizace obchodních strategií (1. díl)
Září 2022: Výsledky tradingu institucionálních objednávek
Technická analýza - supporty a rezistence
Prop trading společnosti (FTMO, Fintokei, atd.) - Jak získat milionový kapitál pro obchodování?
🚀 Jak odhalit velké hráče na trhu pomocí Volume Profile 🚀
🚀 FXstreet.cz & eToro přinášejí exkluzivní akci: Získejte 6měsíční členství ve VIP zóně ZDARMA
Čtyři nejčastější chyby v umísťování Stop-Lossů
Měsíční report finančních trhů (srpen 2023)
Hodnocení členů VIP zóny - Forex Asistent
Technická analýza - grafické formace
Tradingové analýzy a zprávy
Christine Lagardeová skončí v čele MMF k 12. září
Analýza hlavních měnových párů 12.11.2014
Pražská burza klesla, akcie Erste ztratily přes pět procent
Analýza hlavních měnových párů 16.12.2015
Intradenní Price Action patterny na zlatě 28.11.2024
S&P 500 - Intradenní výhled 25.1.2024
Aktuálně otevřené forex pozice 19.9.2017
Forex: Vítězové a poražení 21.5.2020
Cena zlata poprvé od června klesla pod 1700 dolarů za unci
Scholz: Konec války na Ukrajině je nejlepší cestou k oživení světové ekonomiky
Témata v diskusním fóru
Brokerjet - názory
EUR/USD
Proč trh roste při převaze prodejců? Aneb o skrytých informacích v trhu
🎄 FXstreet.cz vám přeje klidné Vánoce a inspirativní rok 2026 ⭐
Investago
USD/CAD
Diskuse k blogům
Pattern 123 na EUR/USD a iné výhľady
Vytvorenie AOS
Trading analýza: Akciové indexy, ropa a EUR/USD
Brokerjet - názory
EUR/USD
Proč trh roste při převaze prodejců? Aneb o skrytých informacích v trhu
🎄 FXstreet.cz vám přeje klidné Vánoce a inspirativní rok 2026 ⭐
Investago
USD/CAD
Diskuse k blogům
Pattern 123 na EUR/USD a iné výhľady
Vytvorenie AOS
Trading analýza: Akciové indexy, ropa a EUR/USD
Odborná literatura
Kniha "FOREX – Ziskové intradenní a swingové obchodní strategie" od Kathy Lien vychází v češtině!
Kniha "FOREX – Ziskové intradenní a swingové obchodní strategie" od Kathy Lien vychází v češtině!
Odborné kurzy a semináře
Praktický workshop technické analýzy + profi obchodní systémy (Online - živý přenos)
Praktický workshop technické analýzy + profi obchodní systémy (Online - živý přenos)
reklama