Ticker Tape by TradingView
reklama

reklama
reklama
reklama
Invesco: Aktivně řízená ETF s pevným výnosem: dluhopisová expertiza v efektivním ETF formátu
· Aktivně řízená ETF v posledních letech výrazně rostou. Růst je podporovaný novými strategiemi, a především poptávkou investorů, kteří dosud využívali pasivní ETF a nyní rozšiřují své portfolio produktů.
· Aktivní strategie přinášejí příležitosti, zároveň však mohou představovat určité výzvy pro ETF, která jsou založena na každodenní likviditě, transparentnosti a efektivním řízení toků prostředků.
· Úvěry investičního stupně jsou oblastí, v níž lze fundamentální aktivní přístup v ETF úspěšně využít, pokud existuje spolupráce mezi aktivním investičním týmem a týmem zaměřeným na ETF.
Aktivně řízená ETF rychle vstupují do hlavního proudu evropského trhu. Již nejsou považována pouze za okrajové fondy, ale stále častěji se využívají v diverzifikovaných portfoliích pro alokaci do klíčových segmentů trhu. Objem spravovaných aktiv vzrostl během pouhých tří let do konce června 2026 z 23,1 miliardy USD na 127,3 miliardy USD. To odpovídá anualizovanému tempu růstu téměř 2,5krát vyššímu než u celého trhu ETF. Přestože aktivně řízená ETF stále představují pouze 3,4 % celkových aktiv trhu ETF, domníváme se, že jejich potenciál je větší – včetně fundamentálně zaměřených přístupů, které by mohly představovat další fázi poptávky investorů.
Růst aktivně řízených ETF v posledních letech zrychlil
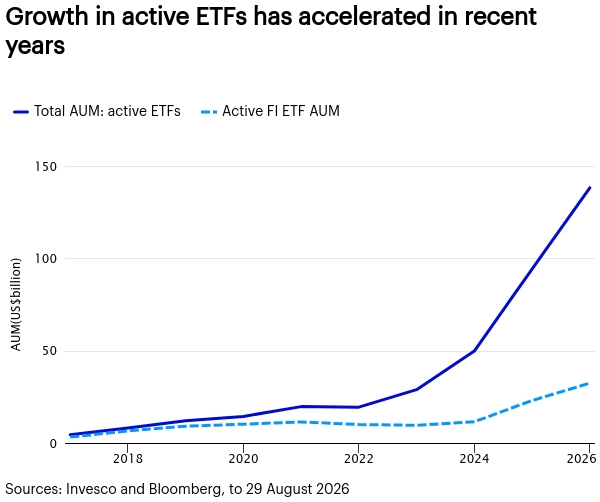
Zdroj: Invesco a Bloomberg, k 29. srpnu 2026
Data grafu zobrazují vývoj v letech 2017 až 2026. Objem spravovaných aktiv (AUM) je uveden v miliardách USD.
V Evropě je nyní kotováno 420 aktivně řízených ETF, zatímco před třemi lety jich bylo pouze 71. Nové fondy uvedli na trh jak stávající poskytovatelé ETF, tak „pure play“ aktivní správci, kteří do světa ETF vstoupili nově. Větší a zavedenější poskytovatelé ETF mohou někdy využít osvědčené aktivní strategie z jiných oblastí svého podnikání a následně zapojit odborné znalosti svých ETF specialistů do vývoje produktu, konstrukce portfolia a realizace obchodů tak, aby byla strategie v ETF formátu poskytována efektivně.
Co je aktivně řízené ETF?
Když většina investorů slyší pojem „aktivní“, obvykle si představí tradiční přístup založený na analýze jednotlivých titulů a jejich výběru, kdy konkrétní portfolio manažer využívá své zkušenosti a zdroje s cílem překonat výkonnost trhu. Taková portfolia se často výrazně odchylují od benchmarku, aby tohoto cíle dosáhla.
Jde však pouze o jeden typ aktivního přístupu. Aktivní strategie lze definovat šířeji jako cokoli, co není pasivní. To je zvláště relevantní vzhledem k tomu, že ETF jsou známá a využívaná především pro pasivní expozici vůči tržně kapitalizačním („beta“) a „smart beta“ indexům. Aktivní je vše, co stojí mimo tento rámec.
Pasivní investoři nejprve využívali „pasivně působící“ aktivní ETF
Většina poptávky po aktivních ETF přicházela od zkušených investorů do pasivních ETF. Ti se zpočátku zaměřovali na ETF, která přebírají určitou alfa strategii a zároveň uplatňují přísná omezení s cílem minimalizovat odchylku od benchmarku. Dobrým příkladem jsou akciové strategie typu „core plus“ a „enhanced beta“, které často využívají týmy kvantitativních analytiků namísto jediného jmenovaného portfolio manažera.
Investoři mohou tyto produkty vyhodnocovat a schvalovat podobným způsobem jako pasivní „smart beta“ strategie. Aktivní prvek strategie je omezený a snáze slučitelný se známým pasivním provozním modelem ETF.
Aktivní řízení využívané z jiných důvodů než pro tvorbu alfy
Další oblastí růstu aktivních ETF se staly strategie, u nichž aktivní prvek nebyl primárně zaměřen na tvorbu alfy. Patří sem například strategie využívající deriváty, například opce, k vytváření dodatečného příjmu na podkladovém akciovém indexu. Portfolio manažer se v takovém případě nesoustředí na načasování trhu nebo výběr jednotlivých cenných papírů, ale na řízení složitého portfolia opcí s cílem zajistit vysokou a stabilní úroveň příjmu a zároveň zachovat co největší část expozice vůči podkladovému indexu.
Dalším příkladem jsou strategie poskytující expozici vůči komplexním aktivům, což dobře ilustruje nedávný vznik aktivně řízených UCITS ETF zaměřených na CLO (zajištěné úvěrové obligce). Každé CLO je samo o sobě aktivně řízeným portfoliem podkladových úvěrů a největší přidaná hodnota aktivního správce spočívá ve dvou oblastech: za prvé v analýze samotného správce CLO, jeho dosavadních výsledků a způsobu, jakým svá portfolia řídil v minulosti, zejména v období tržního stresu; a za druhé v řízení komplexní obchodní dynamiky CLO tak, aby byla zajištěna likvidita pro investory. Odborné znalosti zde souvisejí více s obchodováním a řízením rizik než se snahou o tvorbu alfy.
Ačkoli jde o strategie, které se od strategií typu enhanced core beta výrazně liší, sdílejí řadu stejných strukturálních a rizikových charakteristik. Jejich známý rámec z pasivního světa navíc usnadňuje jejich přijetí tradičními investory do pasivních ETF.
Další fáze: přijetí fundamentálně aktivních ETF?
Jak jsme již uvedli, hlavními uživateli aktivních ETF byli dosud investoři do pasivních ETF a ti se většinou zaměřovali na strategie, které sdílejí některé charakteristiky s pasivním přístupem. Zajímavé je, že další fáze růstu aktivních ETF by mohla pocházet od typu strategie, který si řada investorů spojuje s aktivním řízením, ale který teprve v poslední době začíná získávat na významu: fundamentální aktivní přístup.
Z pohledu nabídky mohou fundamentální aktivní strategie pro konstrukci ETF představovat významné výzvy. Ne každá aktivní strategie je pro ETF vhodná. Například strategie, které při tvorbě alfy spoléhají na méně likvidní cenné papíry, nejsou ideálně přizpůsobeny struktuře založené na každodenní likviditě, transparentnosti a efektivním provádění obchodů.
Fundamentálně aktivní fond je konstruován s očekáváním, že většina investorů v něm zůstane dlouhodobě. Celkové složení portfolia se může v reakci na přítoky a odtoky prostředků mírně měnit – likvidnější investice se nakupují či prodávají okamžitě, zatímco méně likvidní investice se realizují postupně. Menší odtoky prostředků lze často pokrýt z hotovostních pozic fondu.
To je rozdíl oproti pasivnímu ETF, které potřebuje likvidní portfolio, aby dokázalo vyhovět investorům, kteří chtějí do fondu vstupovat a vystupovat podle aktuálních tržních příležitostí. Portfolio je konstruováno tak, aby replikovalo benchmark, a proto se nemění. Pokud nedochází k rebalancování indexu, je hlavním každodenním úkolem manažera pasivního ETF efektivně řídit přílivy a odlivy prostředků do fondu, které mohou někdy představovat významnou část celkových aktiv fondu. Související náklady nesou investoři, kteří do fondu vstupují nebo z něj vystupují, takže ostatní investoři nejsou těmito náklady ovlivněni.
Konstrukce fundamentálně aktivních ETF
Výrazný rozdíl mezi strukturou, funkcí a celkovým obchodním modelem tradičních fundamentálně aktivních podílových fondů a pasivních ETF ukazuje, jaké výzvy konstrukce fundamentálně aktivního ETF přináší. Zároveň vyvolává otázky týkající se vhodného využití a ceny takového nástroje.
Je nutné najít kompromis mezi oběma soubory kritérií. Klíčem je uvědomit si, že aktivní strategie je umístěna uvnitř ETF – ETF obal je vnější vrstvou a určuje způsob, jakým produkt komunikuje s trhem. Požadavky ETF proto budou obecně nadřazeny požadavkům samotné strategie.
Řešení: dvě odlišné sady odborných znalostí
Z hlediska strategie by aktivní ETF mělo ideálně využívat alfa pohled portfolio manažera, ale omezit působnost na soubor dostatečně likvidních aktiv, která splňují požadavky investorů do ETF. V některých případech může jít o celou strategii, v jiných pouze o její část.
Pokud jde o řízení provozních toků prostředků, klíčem je oddělení dvou odlišných souborů odborných činností:
- Tým aktivního řízení se soustředí na výzkum, výběr cenných papírů a konstrukci portfolia.
- ETF specialisté se soustředí na tvorbu a odkup podílů, realizaci obchodů a komunikaci s autorizovanými účastníky a tvůrci trhu.
Tento hybridní model připomíná dělbu práce, kterou vytváří centralizovaný dealing desk: rozhodnout, co vlastnit, je něco jiného než efektivně realizovat transakce. U aktivně řízeného ETF s pevným výnosem může aktivní tým definovat požadované portfolio a dluhopisy, které je ochoten přijmout nebo dodat, zatímco ETF tým řídí každodenní toky prostředků s využitím zavedené infrastruktury a tržních vztahů.
ETF s pevným výnosem mohou při primárních operacích rovněž využívat individuálně sjednávané koše cenných papírů („custom baskets“). U pasivního portfolia se optimalizace obecně snaží zachovat nebo zlepšit sledování benchmarku. U fundamentálně aktivního portfolia mohou aktivní manažeři místo toho řídit realizaci prostřednictvím seznamů dluhopisů, které jsou připraveni nakoupit, ponechat nebo prodat. Pokud jsou tyto mechanismy správně využity, stávají se toky prostředků nástrojem implementace strategie, nikoli rozptýlením od tvorby alfy.
Pokud jde o cenu, ta je do značné míry vyřešena již samotnou strukturou. Pokud je aktivní strategie již navržena tak, aby byla likvidní, je k jejímu umístění do ETF zapotřebí jen málo úprav, což odstraňuje důvod pro odlišné oceňování. Pokud je však aktivní ETF likvidnější variantou strategie aktivního podílového fondu, pravděpodobně zachytí pouze část skutečného alfa potenciálu manažera. Kompromisem za nižší potenciál alfy je nižší cena ETF.
Jak lze fundamentálně aktivní ETF s pevným výnosem využít v portfoliu?
Zaprvé mohou investorům, kteří využívají výhradně ETF, poskytnout přístup k fundamentálnímu výzkumu a odborným znalostem v oblasti úvěrových investic, aniž by museli opustit provozní model, který již znají. To může být relevantní pro investory hledající aktivní alternativu ke své core alokaci v určitých oblastech, například aktivní expozici vůči firemním dluhopisům v investičním stupni denominovaným v eurech.
Zadruhé může aktivní dluhopisové ETF doplnit stávající aktivně řízený podílový fond. Investor může například zachovat strategickou alokaci do širší strategie podílového fondu a zároveň využívat ETF jako likvidnější složku pro řízení peněžních toků nebo další taktické úpravy. Pokud oba nástroje sledují v zásadě stejnou investiční filozofii, může to omezit nesoulad stylu, který vzniká v případě, kdy je likvidní část portfolia držena v pasivní expozici.
A konečně může aktivní ETF pomoci aktivně řízenému podílovému fondu efektivněji spravovat zbytkovou hotovost, pokud jsou oba nástroje vzájemně sladěny. Namísto držení neinvestované hotovosti nebo obchodování s velkým množstvím podkladových dluhopisů kvůli každodenním potřebám likvidity může manažer využít ETF jako likvidní vyjádření stejné strategie.
Společnost Invesco má dlouhou historii v oblasti aktivně řízených fondů, s rozsáhlými globálními zdroji a specializovanými výzkumnými a investičními týmy poskytujícími odborné znalosti v oblasti pevných výnosů. „Investorům nabízíme řešení prostřednictvím vysoce efektivní ETF platformy již téměř čtvrt století; v současnosti globálně spravujeme 1,2 bilionu USD v aktivech ETF a aktivní ETF nabízíme více než 20 let. Naše nabídka aktivních ETF zahrnuje přední expozice na specializovaných segmentech trhu s pevným výnosem, jako jsou CLO, i vůči širším třídám aktiv, například firemním dluhopisům v investičním stupni denominovaným v eurech,“ vysvětluje Matthew Tagliani, vedoucí produktů z oblasti EMEA, společnosti Invesco,
Invesco provozuje hybridní model, který umožňuje specializovaným týmům soustředit se jen na odbornost bez rozptylování. Manažeři aktivně řízených portfolií s pevným výnosem se mohou zaměřit na konstrukci svých portfolií, zatímco implementace strategie a efektivní řízení toků prostředků jsou delegovány na ETF specialisty.
Závěr: ETF přinášející vyšší standard aktivního rozhodování
Aktivně řízená ETF s pevným výnosem nejsou ze své podstaty core alokací a pro ETF není vhodná každá fundamentální strategie. Nejlepšími kandidáty jsou strategie, u nichž lze výzkumné poznatky vyjádřit prostřednictvím dostatečně likvidních cenných papírů a kde může manažer spolupracovat se zkušeným ETF týmem, aniž by tím byl ohrožen investiční cíl.
Pokud jsou tyto podmínky splněny, ETF „obal“ nemusí aktivní řízení oslabovat. Naopak může přinést užitečné věci: jasně definovaný likvidní investiční prostor, explicitní konstrukci portfolia, transparentní implementaci a robustní proces pro každodenní řízení toků prostředků. Pro profesionální investory tak vzniká praktický kompromis – fundamentální odbornost v oblasti dluhopisů poskytovaná prostřednictvím efektivního a známého nástroje pro správu portfolia.
Matthew Tagliani a Paul Syms
Klíčová slova: ETF | Cenné papíry | Transakce | Benchmark | Beta | Bloomberg | Dealing Desk | Nesoulad | Investice | Investor | Likvidita | Nabídka | Opce | Podílový fond | Portfolio | Výkonnost | Deriváty | USD | Dluhopisy | Obchodování | Investoři | Fond | Zkušenosti | Portfolio manažer | Aktivum | Likvidní | Cena | Fondy | Investiční | Portfolia | Pro investory | Trh | Podnikání | Rebalancování indexů | Invesco | Akciové strategie | Dealing | UCITS | Dluhopisové ETF | Objem | UCITS ETF | Miliardy | Rozhodování | Vývoj | Hotovost | Růst | Potenciál | Práce | Manažeři | JDE | Ceny | Realizace obchodu | Cíle | Příležitosti | Přidaná hodnota | Načasování | Společnosti | Složení portfolia | Společnost | TIM | 3М | Miliardy USD | Společnost Invesco | Přijetí | Konstrukce portfolia | Investiční cíl | Optimalizace | Řízené ETF | Cena ETF | EMEA | Vice | Transparentní | ETF s pevným výnosem | Pasivní investoři | AUM | Nové fondy | Platformy | Portfólia | Načasování trhu | Tvůrci trhu | Efektivní řízení | Hybridní model | Fáze růstu | Realizace obchodů | Implementace | Provádění obchodů | Spolupráce | Náklady | Výzvy | Odbornost | Portfolio produktů | Rebalancování indexu | Rebalancování |
Čtěte více
-
Invaze a šíření covidu v Číně zasáhnou globální obchod, Česko nevyjímaje
Válka na Ukrajině a opětovný růst koronaviru v Číně zasáhnou světový obchod více než se čekalo. Podle renomované pojišťovací společnosti Allianz Trade (dříve Euler Hermes) se aktuální situace promítne jak do snížení objemu, tak i zvýšení cen. Aktuální studie Allianz Trade odhaduje, že šok důvěry a poptávky by mohl ve vývozu do EU a Ruska znamenat ztrátu až 480 miliard dolarů. Vzhledem ke své exportní povaze přitom nezůstane stranou ani česká ekonomika, společnosti v regionu střední a východní Evropy budou patřit k nejzasaženějším. -
Invaze Rusů na Ukrajinu - klíčová fakta
Index DE30 propadl po zprávách o ruské invazi na Ukrajinu. Index poklesl pod klíčový support definovaný spodní limitou struktury Overbalance. Index následně propadl až pod psychologickou úroveň 14 000 bodů. -
Invaze v Sýrii může vážně poškodit energetický trh
Potencionální útok Spojených států na Sýrii vytváří mnoho názorů o možném dopadu na trhy. Navzdory tomu, že Sýrie... -
Inverze americké výnosové křivky poslala trhy do ztrát
Americké akciové indexy uzavřely včerejší obchodování v hlubokých ztrátách. Průmyslový Dow Jones oslabil o 3,1 %, S&P 500 klesl o 2,9 % a technologický Nasdaq si pohoršil o 3 %. V rámci S&P 500 se nedařilo ani jednomu sektoru, přičemž nejhlubší ztrátu zaznamenaly energetické společnosti, a to 4,1 %. S touto vlnou výprodejů úzce koresponduje další prohloubení inverze americké výnosové křivky. To historicky velmi často souviselo s nástupem recese. Obdobná situace nastala naposledy v roce 2007. -
Inverze americké výnosové křivky se prohlubuje
Inverze americké výnosové křivky se prohlubuje a všichni víme co to znamená. Americký trh dluhopisů signalizuje, že citelné zpomalení či spíše recese je viditelná již v relativně krátkém horizontu. Tak například včera bylo ostře sledované rozpětí mezi výnosem desetiletého dluhopisu a tříměsíční pokladniční poukázkou záporné ve výši 87 bazických bodů, což v jednoduchém empirickém modelu vycházejícím z historických dat za posledních 40 let implikuje pravděpodobnost recese ve výši 60 % v nadcházejících 12 měsících. -
Inverze americké výnosové křivky se stále prohlubuje
Vývoj úrokových sazeb je v letošním roce vše jen ne nudný. Dvouleté úrokové sazby v USA vzrostly z 0,70 % na počátku letošního roku na nejvyšší hodnotu 4,80 % před několika dny. Desetileté eurové swapové sazby začínaly na úrovni blízké 0,3 % a dosáhly vrcholu 3,40 %. Po překvapivě nižší americké inflaci minulý týden však přece jen vidíme korekci a jak desetileté americké, tak i evropské sazby klesají. -
Inverze VIX naznačuje rostoucí napětí
Trh s americkými akciemi zažil v posledních dnech určité uklidnění po výprodeji z minulého týdne, ale signály z trhu s deriváty, konkrétně z VIX, ukazují, že investoři stále počítají s výkyvy. Index volatility (VIX), který obvykle roste s časem, se totiž v úterý dočasně obrátil (inverze) – tedy krátkodobá rizika jsou vnímána jako vyšší než ta dlouhodobá. -
Inverzní hlava a ramena na AUDCAD
Během včerejší seance jsme se dočkali solidního růstu na AUDCAD. Býci prorazili neckline formace inverzní hlavy a ramen. Existuje tak dobrá šance, že uptrend bude pokračovat. Hlavním supportem zůstává zóna 0,9650. Pokud se nad ní pár udrží, tak vidíme dobrou šanci k pohybu k horní limitě rozpětí, která je definována výškou formace (oranžové obdélníky). Navíc zóna rezistence na 0,9800 je výsledkem předchozích cenových reakcí na úrovně 61,8 % Fibo retracementu poslední vlny poklesu. Rostoucí scénář bude negován, pokud pár klesne pod 0,9650. -
Inverzní výnosová křivka straší akciové trhy
Páteční seance nebyla pro globální akciové trhy příznivá. Americké akcie tak uzavřely hluboko v červeném. Průmyslový Dow Jones přišel o 1,8 %, index S&P 500 o 1,9 % a technologický Nasdaq odevzdal dokonce 2,5 %. Pozornost investorů se stočila k vyhlídkám na růst globální ekonomiky a obavy o její růst se dále umocnily poté, co výnosová křivka v USA se stala poprvé od roku 2007 inverzní (záporný rozdíl mezi 3měsíčním a 10letým výnosem). Z historického pohledu inverzní křivka není dobrým znakem budoucího vývoje ekonomiky. S výjimkou defenzivních utilit se tak v rámci indexu S&P 500 nedařilo žádnému sektoru. Nejhlubší ztráty zaznamenali těžaři a zpracovatelé komodit (-3,0 %) a finanční tituly (-2,8 %). -
Invesco: Akcie v USA nesou hlavní tíhu globální ekonomické nejistoty
Minulý týden jsme zaznamenali pokles amerických akcií, zatímco akcie v ostatních regionech rostly – některé poměrně výrazně. Zatímco index MSCI USA klesl o 1,4 %, index MSCI Europe, index MSCI UK, index MSCI Japan a index MSCI China zaznamenali významné zisky. Proč se americké akcie chovají jinak na rozdíl od akcií v jiných regionech, když prezidentka Evropské centrální banky (ECB) Christine Lagardeová minulý týden přiznala, že „ekonomický výhled je zastřen mimořádnou nejistotou“? Zde analytici z Invesca přináší několik myšlenek proč: -
Invesco: Alternativy v roce 2025 pod drobnohledem
Paul Jackson, Invesco: Většina alternativních aktiv si v roce 2025 vedla dobře – v čele bylo zlato, hedgeové fondy a některá aktiva s pevným výnosem; naopak bitcoin, víno a private equity zaostávaly. Očekávám, že zrychlující ekonomiky v roce 2026 pomohou průmyslovým komoditám a MLP, zároveň ale upřednostňuji bankovní úvěry, kolateralizované úvěrové obligace a přímé investice do nemovitostí. -
Invesco: Americká ekonomika je odolná navzdory nejistotě v obchodní politice
Cítíte závrať? Nejste sami. Minulý týden začal vichřicí: Padesátiprocentní americké clo na vývoz z Evropské unie bylo odloženo jen několik dní poté, co bylo oznámeno. O několik dní později prohlásil Soud pro mezinárodní obchod řadu Trumpových cel za neplatná, včetně těch, která byla vyhlášena v „Den osvobození“. O několik hodin později pak americký federální odvolací soud pozastavil toto rozhodnutí obchodního soudu a vrátil zmíněná cla zpět do platnosti, dokud nebudou předloženy další právní argumenty. -
Invesco: Analýza inflace – hlubší příčiny a důsledky
Společnost Invesco v analýze zkoumá některé základní ekonomické koncepty a uvádí svůj názor na to, zda se inflace posune zpátky k hodnotám, na které jsme byli ještě nedávno zvyklí, nebo zda se nyní pohybuje k trvale vysoké úrovni, která spíše odpovídá zkušenostem ze 70. a 80. let minulého století. -
Invesco: Ani vojenské konflikty nezmařily dlouhodobý růst akcií
Historie se skládá z náročných období. Trhy zažily za více než 120 let dlouhý vzestup navzdory válkám, recesi, ropným šokům, politickým atentátům a mnohému dalšímu. Ačkoli válečné konflikty testují odhodlání investorů držet se svého investičního plánu, historie naznačuje, že tyto události dlouhodobý růst finančních trhů nezmařily. Prosíme investory, aby zachovali dlouhodobou perspektivu. -
Invesco: Aristotelův seznam – 10 nepravděpodobných, ale možných výsledků pro rok 2023
Paul Jackson: „Je čas na každoroční seznam nepravděpodobných, ale možných výsledků na trzích, v politice a sportu. Pro rok 2023 zůstávají trhy volatilní, takže seznam překvapení – nápadů vymykajících se konsensu pro rok 2023, které mají alespoň 30% šanci na uskutečnění – se kloní k pozitivním hodnotám. -
Invesco: Aristotelův seznam – 10 nepravděpodobných, ale možných výsledků pro rok 2025
Je čas zapomenout na hlavní scénáře a je třeba se zamyslet i nad nepravděpodobnými, ale možnými výsledky. Smíšená nálada na trhu z konce roku 2024 se odráží v našem seznamu překvapení. Tyto hypotetické předpovědi jsou našimi názory na to, co by se mohlo stát, i když nejsou součástí našeho ústředního scénáře. Aristoteles řekl, že „pravděpodobným nemožnostem je třeba dávat přednost před nepravděpodobnými možnostmi“, což znamená, že je pro nás snazší věřit v něco, co je nemožné, ale je to dostatečně zajímavé (například B52 na Měsíci), než v nepravděpodobné možnosti. Cílem tohoto dokumentu je hledat tyto nepravděpodobné možnosti – myšlenky, vymykající se konsensu pro rok 2025, o kterých se ale domnívám, že mají alespoň 30% šanci, že nastanou. -
Invesco a Saxo Bank představují pozitivní výhled pro zlato
Trh se zlatem trpěl pomalou poptávkou, přestože měl díky historicky záporným úrokovým sazbám pozitivní cenové prostředí. To naznačuje, že investoři se více zaměřili na zpřísňování politiky Fedu, které začalo, když v listopadu snížil měsíční nákupy dluhopisů. -
Invesco: Centrální bankéři se v Jackson Hole drží scénáře
Minulý týden se v Jackson Hole konalo dlouho očekávané ekonomické sympozium. Pro ekonomy i pozorovatele je to jedna z "povinných" akcí, podobně jako konference v portugalské Sintře. Jak jsem vysvětlila svému nejstaršímu synovi, začínajícímu scenáristovi: „Je to jako okouzlující, hvězdně obsazená přehlídka filmů – je ale pro ekonomy místo filmařů." Abychom toto přirovnání posunuli ještě o kousek dál, přinášíme vám rekapitulaci sympozia v Jackson Hole inspirovanou stříbrným plátnem. -
Invesco: Centrální banky postupují opatrně
Obchodní konflikt mezi USA a Čínou, co proběhl v roce 2018 se jeví jako výstižná analogie k současnému prostředí. Koncem roku 2018 se zhoršila podnikatelská nálada, vzrostly obavy z recese a index S&P 500 se v krátké době vyprodal o téměř 20 %. V době, kdy investoři začali být stále více medvědí, se změnil politický mix. Trumpova administrativa oznámila 90denní celní pauzu s Čínou a americký Federální rezervní systém byl stále více holubičí. Následující rok byl pro riziková aktiva silný. -
Invesco: Ceny ropy se mění v důsledku napětí na Blízkém východě, ostatní trhy ale zůstávají v kurzu
Bude, nebo nebude? Počkejme a uvidíme. Je to nejisté. Všechna tato slova nadále dokonale vystihují rok 2025. Zprávám minulého týdne dominovala geopolitika, protože napětí na Blízkém východě zůstávalo vysoké a o víkendu se řešilo, zda USA udeří na Írán. To se také stalo. Trhy reagovaly jako pravý sangvinik, tedy optimisticky. Otázkou nyní je, jak zareaguje Írán?
Forex - doporučené články:
Co je FOREX?
Základní informace o finančním trhu FOREX. Forex je obchodování s cizími měnami (forex trading) a je zároveň největším a také nejlikvidnějším finančním trhem na světě.
Forex pro začátečníky
Forex je celosvětová burzovní síť, v jejímž rámci se obchoduje se všemi světovými měnami, včetně české koruny. Na forexu obchodují banky, fondy, pojišťovny, brokeři a podobné instituce, ale také jednotlivci, je otevřený všem.
1. část - Co to vlastně forex je?
FOREX = International Interbank FOReign EXchange. Mezinárodní devizový trh - jednoduše obchodování s cizími měnami - obchodování se směnnými kurzy.
VIP zóna - Trading Asistent
Nabízíme vám jedinečnou příležitost stát se součástí týmu elitních obchodníků FXstreet.cz. Ve spolupráci s předními úspěšnými obchodníky jsme pro vás připravili unikátní VIP skupinu (speciální uzavřená sekce na webu), až doposud využívanou pouze několika profesionálními tradery, a k tomu i exkluzivní VIP indikátory, doposud úspěšně používané pouze k soukromým účelům. Nyní se vám otevírá možnost stát se součástí této VIP skupiny, díky které získáte jedinečné know-how pro obchodování na forexu, výjimečné VIP indikátory, a tím také náskok před drtivou většinou ostatních účastníků trhu.
Forex brokeři - jak správně vybrat
V podstatě každého, kdo by chtěl obchodovat forex, čeká jednou rozhodování o tom, s jakým brokerem (přeloženo jako makléř/broker nebo zprostředkovatel) by chtěl mít co do činění a svěřil mu své finance určené k obchodování. Velmi rád bych vám přiblížil problematiku výběru brokera, rozdíl mezi jednotlivými typy brokerů a v neposlední řadě uvedu několik příkladů nejznámějších z nich.
Forex robot (AOS): Automatický obchodní systém
Snem některých obchodníků je obchodovat bez nutnosti jakéhokoliv zásahu do obchodu. Je to pouhá fikce nebo reálná záležitost? Kolik z nás věří, že "roboti" mohou profitabilně obchodovat? Na jakých principech fungují?
Forex volatilita
Forex volatilita, co je volatilita? Velmi užitečným nástrojem je ukazatel volatility na forexu. Grafy v této sekci ukazují volatilitu vybraného měnových párů v průběhu aktuální obchodní seance.
Forex zůstává největším trhem na světě
V dnešním článku se podíváme na nejnovější statistiky globálního obchodování na forexu. Banka pro mezinárodní vyrovnání plateb (BIS) totiž před pár týdny zveřejnila svůj pravidelný tříletý přehled, ve kterém detailně analyzuje vývoj na měnovém trhu. BIS je označována jako "centrální banka centrálních bank". Je nejstarší mezinárodní finanční organizací a hraje klíčovou roli při spolupráci centrálních bank a dalších institucí z finančního sektoru. Dnešní vzdělávací článek sice nebude zcela zaměřen na praktické informace z pohledu běžného tradera, ale i přesto přinese zajímavé a důležité poznatky.
Nejnovější články:
Vzdělávací články
Z fintechové hvězdy levná value akcie. Co se pokazilo u PayPalu?
Češi mění způsob, jak investují. Šéf Patrie Richard Podpiera popisuje, co přijde dál
Tulipánová horečka byla jiná, než si myslíte. Investiční bublinu způsobil vir
Jak provést backtesting obchodní strategie (7. díl)
Jak odhadnout pravděpodobnost úspěšného splnění prop challenge?
Představujeme BREAKPOINT 2026: Trading, investování a prop trading na jednom místě
AI boom nekončí, ale vítězové se mění. Které technologické akcie mají ještě prostor k růstu?
Začalo to pod platanem a skončilo divadlem pro TV. Tohle je příběh newyorské burzy
Nejčastější problémy, které hlásí MultiCharts s fungováním kódu a jak je vyřešit (6. díl)
🚀 FXstreet.cz & etoro: Exkluzivní akce, která posune vaše investování na vyšší úroveň
Denní kalendář událostí
V USA bude mít slovo prezident Donald Trump
Dnes se koná setkání zemí OPEC+
V Austrálii změna letního času na zimní
V USA průměrný hodinový výdělek
V USA míra nezaměstnanosti
V USA NFP report zaměstnanosti
V eurozóně index CPI
V Japonsku index CPI
V Číně státní svátek
Šéf SNB Martin Schlegel
V USA bude mít slovo prezident Donald Trump
Dnes se koná setkání zemí OPEC+
V Austrálii změna letního času na zimní
V USA průměrný hodinový výdělek
V USA míra nezaměstnanosti
V USA NFP report zaměstnanosti
V eurozóně index CPI
V Japonsku index CPI
V Číně státní svátek
Šéf SNB Martin Schlegel
Tradingové analýzy a zprávy
Míra inflace v Německu v září vzrostla na 3,3 procenta
Inflace v Polsku v září vystoupila na 4,0 procenta
FCA varuje před brokerem iqto.trade
NZD/USD - Intradenní výhled 30.9.2026
GBP/JPY - Intradenní výhled 30.9.2026
EUR/JPY - Intradenní výhled 30.9.2026
EUR/GBP - Intradenní výhled 30.9.2026
Britská ekonomika ve čtvrtletí zpomalila na 0,5 procenta
Politico: Budoucí rozpočet EU může být o více než 100 miliard nižší
Počet nezaměstnaných v Německu klesl pod tři miliony
Blogy uživatelů
Akciová analýza: Výprodej akcií FICO. Nabízí současný pokles příležitost?
Nvidia oznámila rekordní odkup akcií za 150 miliard: Co to znamená pro investory?
Proč se investoři bojí vybírání zisků?
Nejčastější kognitivní zkreslení, která vám tiše likvidují účet
Získajte $1,000 za €3!
Měnový pár EUR/GBP: Multitimeframe analýza a příprava pro Sonic R (W1–H4)
INVESTIČNÍ GLOSA: „Mekáč“ je na tom nejhůř za pět let. 100 milionů dolarů přišlo nazmar
Dolár silnie, zlato pod tlakom. Čo prinesie nový týždeň?
Nedává to smysl, ale index S&P 500 roste navzdory geopolitické situaci a vzestupu výnosů vládních dluhopisů USA
Jak poznat nutnost změny trading systému?
Forexové online zpravodajství
Hormuzský průliv je po sedmi měsících prakticky otevřený, hlásí největší banka USA. Znamená to, že Babišova vláda zase rychle zruší regulace cen pohonných hmot, které od zítřka zavádí?
Volkswagen ztrácí hodnotu i pozici na trhu. Dokáže se vrátit na výsluní?
Invesco: Aktivně řízená ETF s pevným výnosem: dluhopisová expertiza v efektivním ETF formátu
Americká inflace PCE nižší, než se čekalo, údaje o HDP silnější 🗽 Wall Street reaguje
Německá inflace překonala očekávání 📈 EURUSD mírně posiluje
Americká sója zůstává stranou. Slabá čínská poptávka komplikuje vývoz 🌱
🔴 Živý komentář XTB: Americký cenový index PCE
Shrnutí trhů: Nad Volkswagenem se stahují mračna. Postaví BMW továrnu v Německu? ❓
Apple chystá velký návrat do chytré domácnosti. Pomoci má nová Siri 🏠
Výhled před výsledky Micronu: Rekordní čtvrtletí už nestačí 💵
Odborné kurzy a semináře
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Online přenos nebo osobní účast)
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Záznam semináře)
Praktický workshop technické analýzy + profi obchodní systémy (Online - živý přenos)
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Online přenos nebo osobní účast)
Nový seminář: Psychologie tradingu a profesionální Money-Management (Záznam semináře)
Ziskové obchodování akcií - praktický seminář (Záznam semináře)
Nový seminář: Psychologie tradingu a profesionální Money-Management
Ziskové obchodování akcií - praktický seminář
Praktický workshop technické analýzy + profi obchodní systémy (Záznam semináře)
Ziskové obchodování akcií - praktický seminář (Online přenos nebo osobní účast)
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Online přenos nebo osobní účast)
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Záznam semináře)
Praktický workshop technické analýzy + profi obchodní systémy (Online - živý přenos)
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Online přenos nebo osobní účast)
Nový seminář: Psychologie tradingu a profesionální Money-Management (Záznam semináře)
Ziskové obchodování akcií - praktický seminář (Záznam semináře)
Nový seminář: Psychologie tradingu a profesionální Money-Management
Ziskové obchodování akcií - praktický seminář
Praktický workshop technické analýzy + profi obchodní systémy (Záznam semináře)
Ziskové obchodování akcií - praktický seminář (Online přenos nebo osobní účast)
Naposledy čtené:
Forexové online zpravodajství
Americká inflace PCE nižší, než se čekalo, údaje o HDP silnější 🗽 Wall Street reaguje
BREAKING: US500 klesá po zverejnení slabých JOLTS!
Hormuzský průliv je po sedmi měsících prakticky otevřený, hlásí největší banka USA. Znamená to, že Babišova vláda zase rychle zruší regulace cen pohonných hmot, které od zítřka zavádí?
Makro: Maloobchodní tržby Německa v září nečekaně prudce klesly
Intervencia NBP
🛢WTI se propadá téměř o 4 %📉
Krátkodobá technická analýza zlata na 2. ledna 2022.
Pražskou burzu dnes táhly nahoru hlavně akcie Erste Bank
Zlato vylézá z díry
Obchodní doporučení pro bitcoin na 30. září s využitím ICT systému
Blogy uživatelů
Ako sa darilo vybraným FX párom v lete a kam majú nasmerované?
Akciová analýza: Výprodej akcií FICO. Nabízí současný pokles příležitost?
Po dlhej odmlke
Veselé Vánoce a úspěšný rok 2013!
Programováním k tradingu II?
Nabídne cena ropy únikovou cestu americké ekonomice?
Výběr z nedělní přípravy: NZD/USD a AUD/CHF
Hodnocení FX Forecast agentury Bloomberg: Analytici XTB znovu zařazeni mezi světovou špičku v oboru
Výběr z nedělní přípravy: Měnové páry USD/CHF, EUR/GBP a NZD/JPY
Výběr z nedělní přípravy: Týdenní grafy měnových NZD/USD, EUR/GBP a EUR/JPY
Vzdělávací články
Technická analýza - svíčkové formace (Candlestick)
VIP zóna FXstreet.cz v prosinci 2025: Závěr roku ve znamení stabilních zisků
Top 5 nejlepších forexových obchodníků
8 nejlepších obchodních strategií - swingové obchodování (8. díl)
Milníky dluhové krize v eurozóně
Smart Money a koncept výběru likvidity
ICT trading - Smart Money strategie (1. díl)
Smart Money Concepts (SMC) - obchodování podle velkých hráčů (2. díl)
Smart Money trading - Rozdíl mezi ICT a SMC koncepty (3. díl)
Z fintechové hvězdy levná value akcie. Co se pokazilo u PayPalu?
Tradingové analýzy a zprávy
Ropa Brent - Intradenní výhled 30.9.2026
Míra inflace v Německu v září vzrostla na 3,3 procenta
MMF zhoršil odhady růstu ekonomiky USA
Soud začal projednávat žalobu Motejlka proti pokutě od ČNB
Analýza hlavních měnových párů 5.7.2021
MMF vyzval vlády, aby si vytvořily plán na snížení dluhu po pandemii
Zlato - Intradenní výhled 30.9.2026
Trhy z hlediska korelací a síly měn 9.1.2013
Komodity: Ropa směřuje k druhému týdennímu poklesu, přetrvávají obavy z nadměrné nabídky
Odrazí se EUR/GBP od rezistence kanálu?
Témata v diskusním fóru
GBP/USD
InvestingFox
Sidův SOK - Silová Oscilační Korelace
Eurodolar - Chat
Investago
Výdělky
Komoditní broker: Jakého doporučujete?
Esenciálna súčasť úspechu: Money-management
Price Action Trading Jakuba Hodana
EUR/USD
GBP/USD
InvestingFox
Sidův SOK - Silová Oscilační Korelace
Eurodolar - Chat
Investago
Výdělky
Komoditní broker: Jakého doporučujete?
Esenciálna súčasť úspechu: Money-management
Price Action Trading Jakuba Hodana
EUR/USD
reklama