Famózní výsledky Micronu
A právě minulý týden jsme měli možnost toto přesvědčení otestovat. Výsledky totiž zveřejnila společnost Micron Technology. A čísla byla naprosto famózní.
Tržby za poslední čtvrtletí dosáhly 54,2 miliardy dolarů, zatímco před rokem činily pouze 11,3 miliardy. To představuje meziroční růst o 379 %. Ještě působivější byl vývoj ziskovosti. Upravený čistý zisk dosáhl 38,4 miliardy dolarů a zisk na akcii 33,42 dolaru. Před rokem přitom Micron vydělal pouze 3,03 dolaru na akcii. To je jen potvrzení, že aktuálně cena pamětí nemá strop. Firmy ze sektoru umělé inteligence jsou připraveny zaplatit prakticky cokoliv.
To však není všechno. Upravená hrubá marže dosáhla neuvěřitelných 87 %, oproti 45,7 % před rokem. Pro představu, Micron tak dnes na úrovni hrubé marže dosahuje čísel, která bychom ještě před několika lety čekali spíše u softwarové společnosti než u výrobce paměťových čipů.
Ani výhled společnosti nenaznačuje, že by měl růst okamžitě skončit. Pro současné čtvrtletí Micron očekává tržby kolem 61,5 miliardy dolarů a upravený zisk přibližně 38,15 dolaru na akcii. Jinými slovy, management počítá s dalším mezikvartálním růstem.
Vývoj ceny akcií Micron od začátku roku (denní časový rámec):
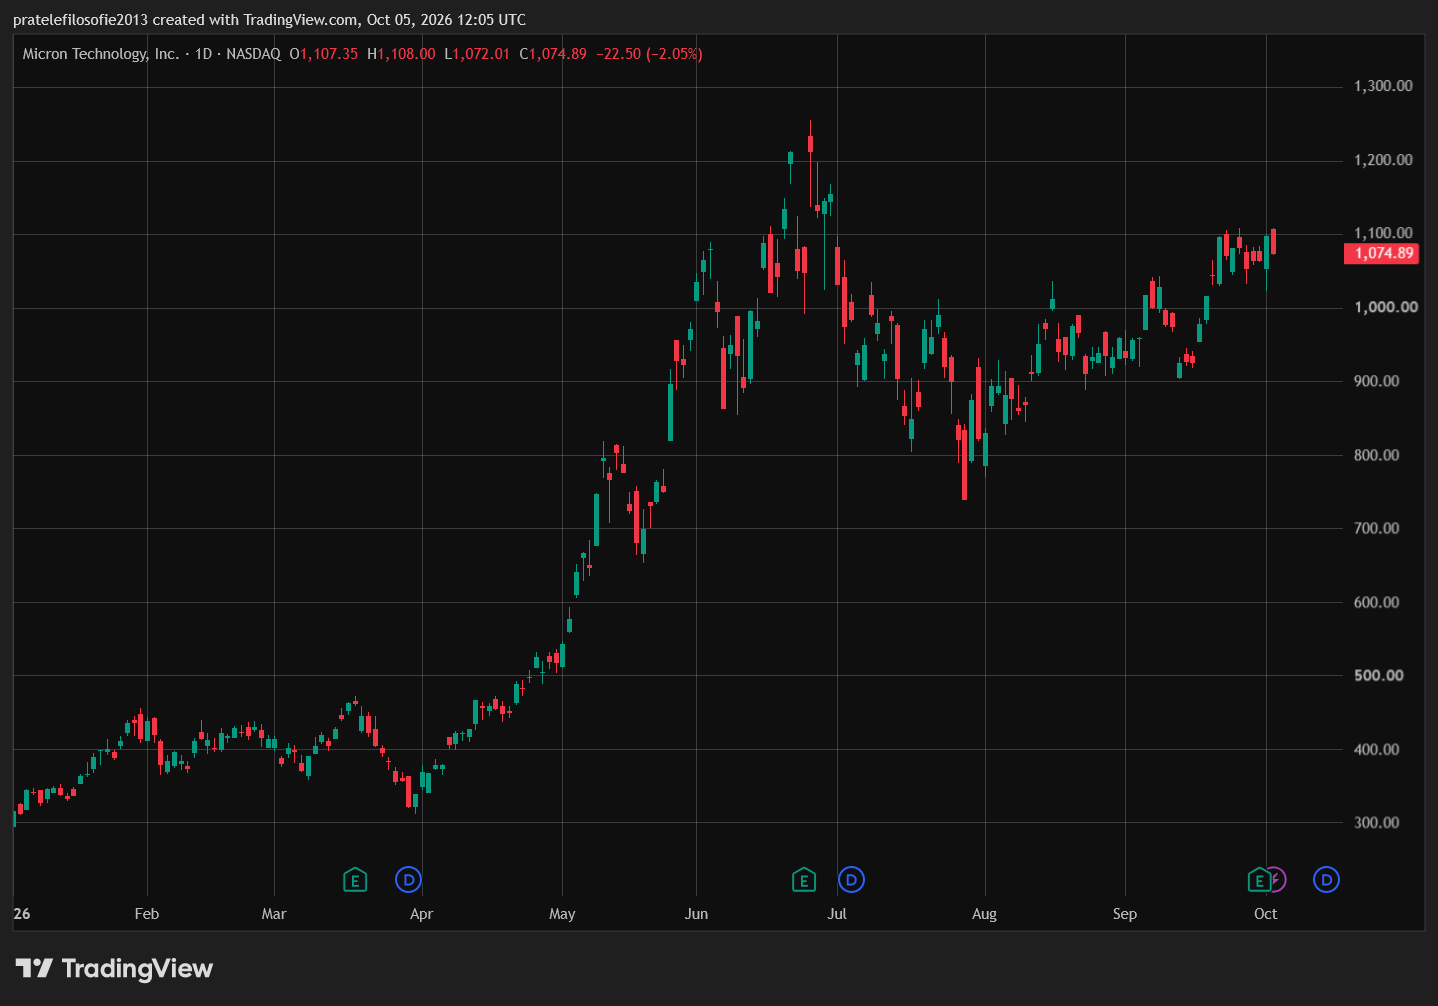
A přesto akcie po zveřejnění výsledků nijak dramaticky neposílila. První reakce činila pouze několik procent a následující den část růstu zase zmizela. To působí zvláštně. Firma zvyšuje tržby téměř pětinásobně, její zisk roste ještě rychleji a hrubá marže se blíží 90 %. Co ještě investoři chtějí?
Podezřele nízká valuace
Důvod najdeme paradoxně v jednom z největších lákadel této akcie, tedy v její valuaci. Micron se po výsledcích obchoduje pouze přibližně za 6,4násobek očekávaného zisku pro fiskální rok 2027. To je na první pohled směšně málo. Zvlášť když vezmeme v úvahu, že například celý index S&P 500 se obchoduje kolem dvacetinásobku očekávaných zisků.
A nejde pouze o Micron. Nízké násobky jsou charakteristické pro celý sektor výrobců pamětí. Samsung a SK Hynix se během letošního roku obchodovaly kolem 6,5násobku očekávaných zisků, přestože jejich zisky díky boomu pamětí rostou obrovským tempem.
Jenže právě zde je zakopaný pes. Investor si totiž musí položit otázku, proč je trh ochoten prodávat společnost s takovým růstem za pouhý šestinásobek budoucího zisku. Odpověď je jednoduchá.
Trh těmto ziskům nevěří. Nebo přesněji řečeno nevěří, že si tato dobrá čísla udrží nadále.
Cykličnost zůstává hlavním rizikem
Paměťové čipy jsou historicky jedním z nejcykličtějších segmentů polovodičového průmyslu. Když je pamětí nedostatek, ceny vystřelí vzhůru, marže výrobců explodují a firmy začnou masivně investovat do nových kapacit. Jenže po několika letech nové továrny začnou vyrábět, nabídka převýší poptávku a ceny se propadnou. Ze společnosti s fantastickými maržemi se během několika kvartálů může stát firma bojující se ztrátou.
Proto nízké P/E nemusí znamenat, že je akcie levná. Může naopak znamenat, že se trh domnívá, že zisk ve jmenovateli tohoto ukazatele je právě na vrcholu cyklu.
Vedení Micronu se sice brání tím, že má uzavřené dlouhodobé smlouvy hodně dopředu. Tím pádem by mělo celé šílenství pokračovat ještě další roky. To by prakticky znamenalo, že Micron přestal být cyklickou akcií. A právě zde je hlavní otázka pro ty, co kupují anebo prodávají tuto akcii: Je to cyklická akcie, anebo se paměti stanou novým spotřebním zbožím?
Matěj Široký