Ticker Tape by TradingView
reklama
reklama
reklama
reklama
Může nyní běžný Čech dobře vydělat na půjčce Trumpovi? Americký dluh krvácí nejvíce za 223 let a investovat se přece má, když teče krev, jak praví klasik
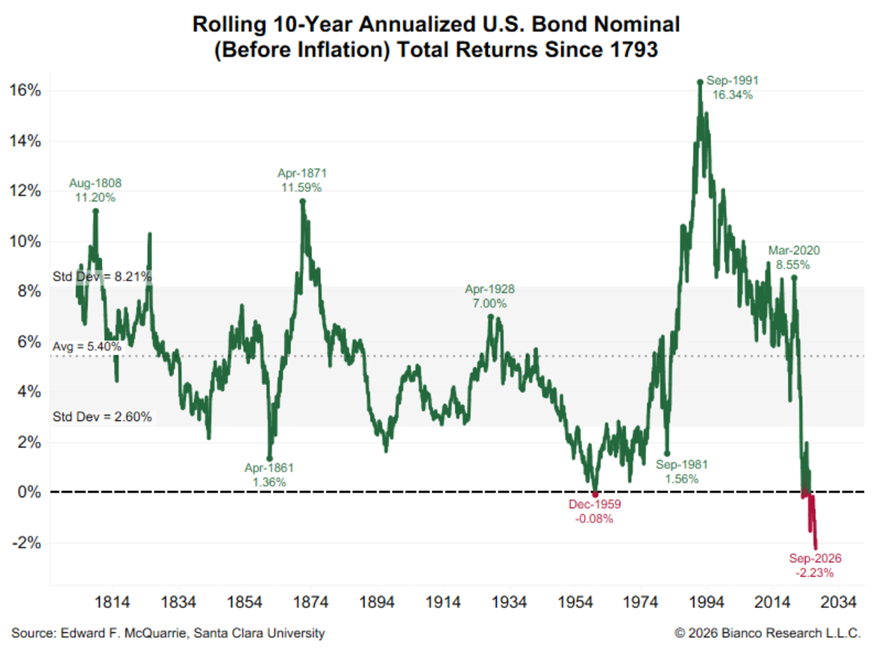
Americký dluh krvácí nejvíce za stovky let. Celkové zhodnocení amerických dluhopisů se v uplynulém desetiletí zhroutilo nejvýrazněji od roku 1803 (viz graf Bianco Research).
Nakupuji, když na ulicích teče krev, proslule děl slovutný klasik mezi investory.
Platí to samé právě nyní pro americké dluhopisy, když z nich stříká tolik krve? Může investicí do nich i řadový Čech nyní dobře vydělat? Když všude slýchá, jak americké zadlužení prudce narůstá, není taková investice holý nerozum? Neoholí jej nakonec Trump & spol. jako ovečku?
Zkusme odpovědět.
Nejprve je třeba si ujasnit, z čeho se vlastně skládá ono celkové zhodnocení dluhopisu. Tvoří jej totiž nejen přijaté úroky, ale také změna jeho ceny.
Rozeberme si to blíže.
Pro dluhopisy obecně platí, že když jejich požadovaný výnos (čili vlastně úrok) roste, jejich tržní cena klesá. Jak to?
Představme si, že jste si před několika lety koupili dluhopis, který vám každoročně vyplácí úrok dvě procenta z nominální hodnoty. Jenže dnes se prodávají srovnatelné nové dluhopisy s výnosem přes pět procent. Kdo by od vás chtěl kupovat ten starý, který nabízí tak nízký úrok? Někdo ano. Ale jedině se slevou. Cena vašeho starého dluhopisu tedy musí klesnout natolik, aby jeho celkový výnos pro nového kupujícího odpovídal aktuálním tržním podmínkám.
A platí to i obráceně. Pokud si dnes pořídíte dluhopis s relativně vysokým výnosem a za rok budou investoři ochotni půjčovat americké vládě za podstatně nižší úrok, cena vašeho dluhopisu na trhu vzroste.
Což umožňuje vydělat více než jen pravidelný úrok. Kolik?
Řekněme, že si investor pořídí desetiletý americký vládní dluhopis s výnosem do splatnosti přibližně 5,3 procenta ročně (tento výnos zhruba odpovídá maximu za takřka čtvrtstoletí, dosaženému před několika dny, začátkem října). Pokud jej koupí za odpovídající cenu a bude držet až do splatnosti, dostane všechny slíbené platby a americká vláda své závazky splní, odpovídá tomu přibližně roční dolarové zhodnocení 5,3 procenta.
Jenže co když bude chtít dluhopis prodat už po roce?
Pak může vydělat mnohem více. Nebo méně. Nezapomeňme totiž, co už jsme si řekli: celkový výnos dluhopisu tvoří nejen přijaté úroky, ale také změna jeho tržní ceny.
Jeden příklad za všechny. Představme si nyní, že tržní výnos desetiletého amerického dluhopisu během jednoho roku klesne z 5,3 na 4,3 procenta. Pokles o jediný procentní bod může v případě dluhopisu znamenat růst jeho ceny přibližně o osm procent. Lze totiž vycházet z předpokladu takzvané durace čítající osm let (nejde o žádné „naslinění prstu“, osmiletá durace je v tomto příkladu realistický předpoklad – k duraci a jejímu výpočtu ale zase někdy jindy). Pozor, durace není totéž, co splatnost. Je to ukazatel, který mimo jiné vyjadřuje, jak citlivá je cena dluhopisu na změny tržních úroků.
Při duraci osm let tedy orientačně platí, že pokles požadovaného výnosu o jeden procentní bod zvýší cenu dluhopisu zhruba o osm procent. Opačná změna výnosu jeho cenu přibližně o osm procent sníží.
K těmto osmi procentům cenového zhodnocení připočtěme ještě přibližně 5,3 procenta průběžného úrokového výnosu.
Výsledek? Celkové zhodnocení za jediný rok může činit orientačně 13,3 procenta v dolarech.
Jenže co kdyby výnosy neklesly, nýbrž naopak vzrostly z 5,3 na 6,3 procenta?
Cena dluhopisu by podle stejného orientačního pravidla klesla zhruba o osm procent. Průběžný úrokový výnos kolem 5,3 procenta by část této ztráty pokryl. Celkový výsledek by tedy vycházel přibližně na minus 2,7 procenta.
Ano, to už je ztráta. Znamenala by, že krvácení amerických dluhopisů pokračuje. Ale asymetrie je z příkladu zřejmá. Zatímco při poklesu výnosu o procentní bod činí celkové zhodnocení přes 13 procent, při růstu stejného rozsahu, o procentní bod, pak ztráta jen necelá tři procenta. Při poklesu výnosů o procentní bod má tudíž investor šanci na dvouciferné zhodnocení; při stejně velkém růstu výnosů by jeho ztráta byla podstatně (takřka pětkrát) menší.
Tato pro investora již poměrně příznivá asymetrie zrcadlí skutečnost, že se nafukuje pomyslný úrokový polštář. Výnos dluhopisů je zkrátka už nyní tak vysoký, že je schopen absorbovat i výraznější pokles jejich ceny.
O kolik by musel výnos dále vzrůst, ještě tedy nad dosažené maximum za poslední takřka čtvrtstoletí, aby byl pokles ceny už tak znatelný, že jej vysoký výnos nebude s to pohltit? Při počátečním výnosu 5,3 procenta a duraci osm let vychází, že ještě při nárůstu na zhruba 6 procent by výnos (právě) absorboval veškerý související pokles ceny. Tedy teprve při nárůstu výnosu citelněji nad 6 procent už bude pokles ceny takový, že se celkové zhodnocení propadne do záporu. Neboť pokles ceny bude tak výrazný, že jej nebude moci absorbovat vysoký výnos.
Takže například ještě při nárůstu výnosu na 5,9 procenta by investor byl z hlediska celkového zhodnocení „v plusu“, neboť pokles ceny by při poměrně vysokém výnosu stále nestačil na to, aby celkové zhodnocení dluhopisu stáhnul do záporu. To je právě projev onoho již nafouknutého úrokového polštáře. Tudíž jakési ochrany přes poklesem ceny dluhopisu.
Zatímco tedy při poklesu výnosu ke čtyřem procentům si investor může brousit zuby na dvouciferné celkové zhodnocení, při jeho vzestupu jej v nemalé míře chrání úrokový polštář. Samozřejmě, je třeba se zabývat i scénářem, že výnos naroste výrazněji nad 6 procent. I tehdy bude vysoký počáteční výnos tlumit ztrátu. Ale o ztrátu celkově půjde. To je třeba jasně říci.
Jak reálné ovšem je, že se výnos na americkém desetiletém dluhopisu vydá takto vysoko? Naposledy byl výnos tak vysoko, výrazněji nad úrovní 6 procent, někdy v květnu roku 2000. Ale hlavně: růst výnosu má v sobě svým způsobem zabudován zase svůj pokles. Čím výše výnos půjde, tím obtížnější bude jeho další růst, a to i přes varovně rostoucí zadlužení USA či přes jejich válku s Íránem, obtížně průchozí Hormuz, pokračující údery Ukrajiny na ruské rafinérie, přes drahé energie a pohonné hmoty…
Vyšší úroky totiž začnou postupně dusit hospodářskou aktivitu, současnou i vyhlíženou ziskovost firem, a tedy i akciové trhy. Zhoršení ziskovosti firem bude vedle rostoucího úrokového polštáře dluhopisů dalším zásadním motivem mezinárodním investorům, aby přeskupili své portfolia ubráním na akciích a přidáním právě na dluhopisech. Domácnosti zase omezí nákupy na úvěr. Firmy budou odkládat investice. Zadlužené podniky budou muset větší část příjmů věnovat na splácení dluhů. Vlády budou nuceny šetřit, protože jim dále citelně zdraží obsluha státního dluhu.
Takže zpomalí celé ekonomiky. Což utlumí globální poptávkové inflační tlaky a vytvoří prostor pro pokles dluhopisových výnosů a tržních úroků.
Přitom investoři nemusejí čekat, až americká centrální banka nakonec pod vlivem toho všeho sníží svoji základní sazbu. Plyne to ostatně i z výzkumu letošních laureátů ekonomické Nobelovy ceny Michaela Woodforda a Roberta Halla. Výnos dlouhodobých dluhopisů, třeba právě desetiletých, totiž reaguje i jen na očekávání toho, co americká centrální banka udělá za rok, za dva nebo ještě později. Takže pokud finanční trhy začnou předpokládat, že americká ekonomika zpomalí natolik, že centrální banka USA bude muset úroky v budoucnu snižovat, mohou dluhopisové výnosy klesat už dnes.
A jejich ceny tím pádem mohou začít růst.
Popsané krvácení amerických dluhopisů by tím pádem ustalo. Zasvé by tak definitivně vzala dekáda jejich nejhorší výkonnosti od roku 1803 z hlediska celkového zhodnocení. Dekáda charakteristická nízkým počátečním výnosem (tedy notně vyfouknutým úrokovým polštářem) a ještě navíc jeho navazujícím prudkým vzestupem, jenž podobně prudce srazil cenu, a tedy celkové zhodnocení.
To je podstata možné nynější sázky na americký dluh: investovat, když krvácení vrcholí a je tak zle, že o moc hůře už být nemůže.
Dobře, je ale představitelné, aby na krvácejícím dluhu administrativy Trumpa & spol. vydělala i pomyslná babička z Orlických hor?
Je. Americké vládní dluhopisy nejsou určeny jen velkým bankám nebo miliardářům. Dostupné mohou být i drobným investorům, například prostřednictvím obchodníka s cennými papíry nebo banky, jež naší orlickohorské babičce vede její běžný účet a která umožňuje nákup amerických státních dluhopisů na sekundárním trhu.
Jinou možností jsou burzovně obchodované fondy, takzvaná ETF, které drží portfolio amerických vládních dluhopisů. Evropským drobným investorům jsou dostupné zejména fondy splňující příslušná evropská pravidla.
Zde ale opět pozor. Mezi oběma způsoby investování je důležitý rozdíl.
Kdo půjčí Trumpovi zakoupením konkrétního amerického vládního dluhopisu, jejž drží až do splatnosti, zná přesně slíbené dolarové platby. Tržní cena mezitím může kolísat, ale při řádném splacení mu emitent – americká vláda – vyplatí nominální hodnotu. Avšak kdo jej prodá před splatností, odvozuje zhodnocení od aktuální tržní ceny.
Dluhopisové ETF zpravidla funguje jinak. Fond totiž průběžně nakupuje a prodává dluhopisy tak, aby udržoval stanovené složení portfolia či rozsah splatností. Nemusí tedy mít žádné společné datum, kdy se všechny jeho dluhopisy splatí a investor dostane zpět konkrétní nominální částku.
Například fond zaměřený na dlouhodobé americké dluhopisy může udržovat vysokou duraci mnoho let. Jeho cena tak zůstává citlivá na změny úroků i dlouho poté, co by původně zakoupený jednotlivý dluhopis dospěl ke splatnosti (s blížícím se termínem splatnosti jednotlivého dluhopisu citlivost jeho ceny na změny úroků klesá). Vystavení se trvale vysoké duraci může být výhodné právě v té chvíli, jako je ta nynější, kdy existuje značná asymetrie stran dalšího možného vývoje a kdy už výnos vystoupal tak nahoru, že je stále pravděpodobnější jeho korekce, a tudíž vzestup ceny.
Proto není jedno, zda člověk kupuje konkrétní dluhopis, či klasické dluhopisové ETF. Pochopitelně, český investor, včetně babičky z Orlických hor, nesmí ještě zapomenout na změny kurzu koruny k dolaru, kupuje-li právě americký dluh.
To vše samozřejmě stále neznamená, že vládní dluhopisy USA jsou nyní zaručeným investičním „ternem“. Změna příběhu, jenž je obestírá, však za zvýšenou bedlivou pozornost momentálně rozhodně stojí. I proto, že s akciemi to z popsaných důvodů vypadá všelijak, takže přeskupování portfolií ve prospěch dluhopisů může být plošnějším trendem, jehož se celosvětově chytí i velcí institucionální hráči.
Leč zejména proto, že ještě před několika lety přinášely americké vládní dluhopisy tak mizerné úroky, že investor měl proti případnému poklesu jejich ceny jen velmi malou ochranu. Úrokový polštář prakticky neexistoval.
Nyní je situace jiná. Při výnosech přes pět procent už průběžný úrok představuje významnou součást očekávaného celkového zhodnocení. Investor tak nemusí nutně sázet na rychlý a prudký pokles úrokových sazeb. Může pro něj být zajímavý i scénář jejich pouhé stabilizace.
A pokud se naplní ne úplně nerealistický scénář, že vysoké úrokové sazby postupně ochladí ekonomiku, srazí akciové trhy, zvýší sháňku po bezpečných útočištích, včetně dluhu USA, takže povedou k poklesu dluhopisových výnosů, mohl by se k již nyní panujícímu vstupnímu vysokému úročení přidat ještě navíc notný cenový růst dluhopisů.
Tato kombinace činí současnou situaci z historického pohledu pozoruhodnou, svým způsobem bezprecedentní. Stále je třeba mít na paměti: u dluhopisů nelze zaměňovat uváděný výnos do splatnosti s celkovým zhodnocením za jeden rok. To může být mnohem vyšší, ale také záporné. Byť asymetrie je nyní značná: na „pólu zhodnocení“ teď realisticky láká dvouciferné celkové zhodnocení, na „pólu znehodnocení“ uklidňuje již dostatečně nafouknutý úrokový polštář. A uklidňuje na něm ještě něco: fakt, že další růst výnosu bude stále obtížnější, neboť bude vyvíjet stále dusivější tlak na celou americkou i globální ekonomiku, ale také na ziskovost firem, na akciové trhy, a nakonec i na centrální banku USA – aby obrátila svůj stávající kurs a vydala se svými úroky dolů.
Text má výhradně vzdělávací a informační charakter. Nepředstavuje individuální investiční doporučení. Uvedené výpočty jsou ilustrativní, vycházejí z údajů citovaných agenturou Bloomberg z října 2026 a nezahrnují všechny faktory ovlivňující skutečný výnos.
Lukáš Kovanda
Trinity Bank
Klíčová slova: USA | ETF | Americká ekonomika | Akciové trhy | Sazby | Zhodnocení | Bloomberg | Bod | Centrální banka | Dluhopis | Durace | Ekonomika | Emitent | Finanční trhy | Investice | Investor | Investování | Korekce | Portfolio | Splatnost | Tržní cena | Ukazatel | Výnos | Úrokové sazby | Banky | Doporučení | Dluhopisy | Investoři | Fond | Investovat | Lukáš Kovanda | Americká centrální banka | Banka | Běžný účet | Cena | Fondy | Graf | Investiční | Investiční doporučení | Portfolia | Sázky | ROCE | Výnos do splatnosti | Úvěr | Pokles úrokových sazeb | Energie | Sázet | Firmy | Inflační tlaky | Vládní dluhopisy | Ztráty | Výnosy | Americká vláda | Očekávání | Burzovně obchodované fondy | Podniky | Americké dluhopisy | Pokles ceny | Dluhopisové výnosy | Úrokový výnos | Obchodované fondy | Vysoký výnos | Splácení dluhu | Výnos dluhopisů | Pohonné hmoty | Dluhopisové ETF | Trinity Bank | Trinity | Úrok | Centrální banka USA | Úroky | Ztráta | Ceny dluhopisů | Ziskovost | Vzestup ceny | Trump | Trhy | Pokles | Situace | Prudký pokles | Domácnosti | Prostor pro pokles | Další růst | Růst | Ekonomiky | Výraznější pokles | Nové dluhopisy | Růst výnosů | Zadlužení | Český investor | Bianco Research | Ceny | Celkový výsledek | Americké vládní dluhopisy | Tržní ceny | Vyšší úroky | ANO | Úročení | Nobelovy ceny | Složení portfolia | Pozornost | Drahé energie | TIM | 3М | Znehodnocení | Rafinerie | Cenový růst | Vysoké úrokové sazby | Americký dluh | Vice | Obsluha státního dluhu | Dluhopisy USA | ProCent | Rafinérie | Portfólia | Nákupy | Vlády | Institucionální hráči | Velcí institucionální hráči | Splacení dluhu | Splácení dluhů | Čech | Research | Asymetrie | Hormuz | Zadlužení USA |
Čtěte více
-
💥Může Fed šokovat trhy?
Americká ekonomika zaznamenala výrazný vzestup po pandemickém propadu. Domácí poptávka je mnohem vyšší před pandemií, inflace vystoupala nad 5 %. Zaměstnanost se dosud plně nevzpamatovala, přestože firmy nemohou najít nové zaměstnance. Fed dále pokračuje v krizové politice nulových sazeb a masivního nákupu dluhopisů. Po měsících odkládání by FOMC měla oznámit "tapering", snížení objemu nákupu aktiv, pravděpodobně do poloviny příštího roku. -
Může fotbalové Mistrovství světa vytáhnout Nike z krize?
Mistrovství světa ve fotbale láká pozornost fanoušků z celého světa. Zatímco na trávníku pokračuje souboj o trofej, na pozadí probíhá jiný, byznysový souboj velikánů. Světové značky bojují o pozornost a peněženky milionů fanoušků. Hospodářské výsledky Nike za druhé čtvrtletí však ukazují, že oslovovat sportovní fanoušky nestačí. -
Může Grayscale za cenový propad Bitcoinu? Investoři se soustředí na altcoiny
Mnozí očekávali zvýšení ceny od zavedení bitcoinových ETF v USA, protože se domnívali, že na trh nyní přiteče spousta nových peněz. Ve skutečnosti Bitcoin ve dnech před oficiálním schválením prudce vzrostl, ale poté výrazně klesl. V době psaní tohoto článku stál jeden Bitcoin 40 600 USD. To je o 77 procent více než před rokem, ale o 7 procent méně než na začátku roku. Od 11. ledna, den po schválení ETF americkou Komisí pro cenné papíry a burzy (SEC), cena BTC klesla o 15 procent. Pokles byl pravděpodobně z největší části způsoben relokacemi z Grayscale Bitcoin Trust (GBTC), který byl nedávno převeden na ETF. -
Může japonský jen nadále posilovat vůči americkému dolaru?
V posledních měsících prošel japonský jen výraznými změnami. V červenci se vůči dolaru dostal na historické minimum, ale od té doby se odrazil a dosáhl nejvyšší úrovně v tomto roce.* Tuto bouřlivou trajektorii ovlivnilo několik faktorů, přičemž klíčovou roli hrála měnová politika Japonska i USA. V následujícím textu se budeme zabývat hlavními událostmi, které ovlivnily hodnotu těchto měn. -
Může Lagarde odejít z ECB dřív než v roce 2027?
Zatímco euro nadále klesá a vůči americkému dolaru znatelně ztrácí, na finančních trzích kolují zvěsti o bezprostřední... -
Můžeme očekávat další paniku v evropských bankách?
Bankrot Silicon Valley Bank, konec několikaleté agónie Credit Suisse převzetím bankou UBS a obavy o stabilitu nejen amerického, ale i evropského bankovního systému, je souhrnem událostí posledních 2 týdnů. Navíc jsme se dočkali výrazných slev na finančních trzích v reakci na nárůst rizikové averze. Je emotivní reakce investorů založená na fundamentech a obavách o kondici bankovního sektoru oprávněná? -
Můžeme od Bank of England očekávat přísnější politiku?
V úterý byla poptávka po libře výrazně vyšší než po euru. Jakmile k tomu došlo, mnoho analytiků začalo věnovat pozornost zprávě o cenách v britských obchodech, protože inflace cen obchodů tento měsíc zrychlila na 9 %. To naznačuje, že inflace ve Spojeném království se snižuje pomalu nebo neklesá vůbec, a to navzdory zvýšení referenční úrokové sazby na 4,5 %. Konsensuální prognóza pro sazbu Bank of England v současné době naznačuje další dvě zvýšení sazeb za čtvrtletí v červnu a srpnu. To by zvýšilo sazbu na 5 %. Jakékoli další zpřísňování bez alternativ by dostalo britskou ekonomiku do recese, a i současná míra by ji potenciálně mohla způsobit, navzdory optimistickým prognózám BoE. Ale jak lze bojovat s inflací, když stěží reaguje na kroky centrální banky? -
Může nezaměstnanost ještě více klesnout?
Nezaměstnanost klesla z květnových 3,5 % na červnových 3,4 %, což odpovídalo predikci naší i celého trhu. Hlavním faktorem tohoto poklesu zůstává sezónnost. Nicméně v dalších měsících očekáváme její nižší vliv a nezaměstnanost by už nemusela dále klesat. -
Může nový zlatý kříž nastartovat explozivní růst BTC?
V posledních dnech se cena Bitcoinu stabilně zvyšovala, i když se stále pohybuje v úzkém obchodním pásmu. Kryptoměnový analytik známý jako „Titan of Crypto“ nedávno upozornil své sledující na technický vzor, který se dosud u Bitcoinu neobjevil. Tento vzor by mohl být předzvěstí dalšího výrazného růstu. -
Může Nvidia dosáhnout tržeb ve výši jednoho bilionu dolarů? Ambiciózní cíle společnosti v éře AI
Během nedávné konference GTC 2026 společnost Nvidia znovu ukázala, že hraje ve vlastní lize. Laťku, kterou si sama dříve nastavila, posunula ještě výše ambiciózní prognózou tržeb ve výši jednoho bilionu dolarů do konce roku 2027, což okamžitě přimělo investory zpochybnit proveditelnost tohoto cíle. Jde o prázdný slib, nebo spíše o odvážné prohlášení, které určuje směr celému trhu AI? -
Může oživení BTC zastavit trend těžařů?
Od 21. června zažíval BTC pozitivní změnu, jelikož jeho cena byla svědkem býčí akce. Znepokojující však bylo, že těžaři BTC přesouvali své BTC na burzy. -
Může pokračovat KOSPI v růstu i slabému makru navzdory?
Jihokorejský akciový index KOSPI často hodně ovlivňují hlavně domácí makroekonomická data, což je načný rozdíl v porovnání s ostatními indexy, jako například v USA. Od zahájení globálního ekonomického zpomalení, tak KOSPI umazal značnou část dřívějších zisků z let 2016 a 2017. Přestože se tvrdá data zatím výrazněji nezlepšují, měkká data jsou na tom v posledních dvou měsíícch o něco lépe. Především pak spotřebitelský sentiment, který se zlepšil v říjnu už druhým měsícem v řadě. Za zmínku stojí hlavně korelace KOPSI a spotřebitelského sentimentu, který fungovala jak směrem dolů, tak v posledních měsících směrem nahoru. Bude-li se situace v Jiřžní Koreji i nadále zlepšovat, otevře se jihokorejskému indexu solidní prostor k dalšímu růstu a likvidaci dřívějších ztrát. -
Může Romney vyhrát volby? Změnu potřebuje i Čína
Minulý týden jsem promluvil na noční konferenci Saxo Bank k americkým prezidentským volbám – celou mou prezentaci můžete vidět na stránkách TradingFloor.com. Americké volby vždycky oživují “spekulace? o předvídatelnosti trhů? ale tou hlavní tezí zůstává, že čím více trhy klesají, tím více se propadají i Romneyho šance. -
Může rostoucí schopnost vyvážet služby tlumit inflaci?
Sektor služeb, jak jsme upozorňovali na konci uplynulého týdne, je pod drobnohledem centrálních bankéřů, a to zejména kvůli výrazně vyšší setrvačnosti inflace v tomto segmentu. Jeden z důvodů, proč je inflace v segmentu služeb strnulejší, je i o poznání menší mezinárodní konkurence, při porovnání se segmentem obchodovatelného zboží. “Selský rozum” to potvrzuje: zatímco při výběru nového notebooku můžete bez problémů srovnat řadu zahraničních eshopů a nakoupit přes ten nejvýhodnější, při výběru kadeřníka to uděláte těžko. -
Může rusko-ukrajinská válka znamenat nový světový finanční řád?
Podle stratéga Credit Suisse, Zoltana Pozsara může rusko-ukrajinská válka vést ke změně režimu na finančních trzích. Ve společnosti Credit Suisse je odpovědný za globální řízení strategie krátkodobých úrokových sazeb. -
Může růst obchodu s marihuanou přinést zisky?
Odvětví kolem obchodu s marihuanou nabídne v nadcházejících pěti letech velké příležitosti k růstu. Jsou s nimi však spojena i velká rizika. Tato oblast má totiž značné problémy s generováním volného cash flow, a tak rostou rizika spojená s refinancováním růstu a provozu. Očekává se, že hlavním hnacím faktorem růstu se stane rekreační užívání. S ním jsou však spojena další legislativní rizika, protože marihuana byla původně určena pro medicínské využití. -
Může se bitcoin vrátit na 50 000 USD?
Bitcoin ve čtvrtek klesl a zastavil rally pozorovanou v posledních pěti dnech. Nedokázal se udržet ani nad 50 000 USD, protože obchodníci nedokázali udržet býčí momentum pozorované po náhlém propadu minulý víkend. V New Yorku se token propadl o 5,6 %. -
Může se Cardano odrazit k zpět k vyšším úrovním?
Síť Cardano prochází výrazným upgradem - hard forkem 'Vasil'. Co od toho můžeme očekávat a jak to ovlivní budoucnost projektu? -
Může se Cardano připravit na rally?
Ani nyní, s oživením kryptotrhu, ADA nedosáhla tolika zisků jako ostatní kryptoměny, jak indikátory ukazují převážně na medvědí chování pro krypto aktiva. -
Může se Hertz vyhnout bankrotu?
Pandemie koronaviru vytvořila globální ekonomickou krizi. Mnoho společností bylo přinuceno vyhlásit bankrot, nebo fungují "na hraně". Někteří investoři vidí v nákupu těchto společností příležitost a nakupují jejich akcie i přesto, že byl vyhlášen bankrot. Hertz je perfektním příkladem. Přestože požádal o ochranu před věřiteli, tak se jeho akcie včera obchodovaly až s 500 % ziskem od počátku června, a to máme za sebou pouze 10 dní nového měsíce!
Forex - doporučené články:
Co je FOREX?
Základní informace o finančním trhu FOREX. Forex je obchodování s cizími měnami (forex trading) a je zároveň největším a také nejlikvidnějším finančním trhem na světě.
Forex pro začátečníky
Forex je celosvětová burzovní síť, v jejímž rámci se obchoduje se všemi světovými měnami, včetně české koruny. Na forexu obchodují banky, fondy, pojišťovny, brokeři a podobné instituce, ale také jednotlivci, je otevřený všem.
1. část - Co to vlastně forex je?
FOREX = International Interbank FOReign EXchange. Mezinárodní devizový trh - jednoduše obchodování s cizími měnami - obchodování se směnnými kurzy.
VIP zóna - Trading Asistent
Nabízíme vám jedinečnou příležitost stát se součástí týmu elitních obchodníků FXstreet.cz. Ve spolupráci s předními úspěšnými obchodníky jsme pro vás připravili unikátní VIP skupinu (speciální uzavřená sekce na webu), až doposud využívanou pouze několika profesionálními tradery, a k tomu i exkluzivní VIP indikátory, doposud úspěšně používané pouze k soukromým účelům. Nyní se vám otevírá možnost stát se součástí této VIP skupiny, díky které získáte jedinečné know-how pro obchodování na forexu, výjimečné VIP indikátory, a tím také náskok před drtivou většinou ostatních účastníků trhu.
Forex brokeři - jak správně vybrat
V podstatě každého, kdo by chtěl obchodovat forex, čeká jednou rozhodování o tom, s jakým brokerem (přeloženo jako makléř/broker nebo zprostředkovatel) by chtěl mít co do činění a svěřil mu své finance určené k obchodování. Velmi rád bych vám přiblížil problematiku výběru brokera, rozdíl mezi jednotlivými typy brokerů a v neposlední řadě uvedu několik příkladů nejznámějších z nich.
Forex robot (AOS): Automatický obchodní systém
Snem některých obchodníků je obchodovat bez nutnosti jakéhokoliv zásahu do obchodu. Je to pouhá fikce nebo reálná záležitost? Kolik z nás věří, že "roboti" mohou profitabilně obchodovat? Na jakých principech fungují?
Forex volatilita
Forex volatilita, co je volatilita? Velmi užitečným nástrojem je ukazatel volatility na forexu. Grafy v této sekci ukazují volatilitu vybraného měnových párů v průběhu aktuální obchodní seance.
Forex zůstává největším trhem na světě
V dnešním článku se podíváme na nejnovější statistiky globálního obchodování na forexu. Banka pro mezinárodní vyrovnání plateb (BIS) totiž před pár týdny zveřejnila svůj pravidelný tříletý přehled, ve kterém detailně analyzuje vývoj na měnovém trhu. BIS je označována jako "centrální banka centrálních bank". Je nejstarší mezinárodní finanční organizací a hraje klíčovou roli při spolupráci centrálních bank a dalších institucí z finančního sektoru. Dnešní vzdělávací článek sice nebude zcela zaměřen na praktické informace z pohledu běžného tradera, ale i přesto přinese zajímavé a důležité poznatky.
Nejnovější články:
Vzdělávací články
Jak pravidla prop firem mění pravděpodobnost splnění challenge?
Petr Žabža: Výborná firma může být při příliš vysokém ocenění průměrnou investicí
Říjen 2026 pod lupou: inflace v USA, Fed a ECB – co čeká trhy a jak se připravit
🚀 Jak odhalit velké hráče na trhu pomocí Volume Profile 🚀
Po zlatě v USA našli stříbro a nastalo šílenství. Příběh San Francisco Mining Exchange
Září ve VIP zóně: Vysoký zisk na zlatě a mírná ztráta na měnových párech
Chamtivost a strach: Největší cenové pohyby na finančních trzích (září 2026)
Z fintechové hvězdy levná value akcie. Co se pokazilo u PayPalu?
Češi mění způsob, jak investují. Šéf Patrie Richard Podpiera popisuje, co přijde dál
Tulipánová horečka byla jiná, než si myslíte. Investiční bublinu způsobil vir
Denní kalendář událostí
Ekonomický summit EU
Ekonomický summit EU
Na Novém Zélandu počet turistů
Guvernér BoE Andrew Bailey
V USA bilance státního rozpočtu
Guvernér BoC Tiff Macklem
Šéf Fedu Kevin Warsh
Guvernér BoE Andrew Bailey
V USA týdenní změna zásob ropy
V USA výrobní index z oblasti Filadelfie
Ekonomický summit EU
Ekonomický summit EU
Na Novém Zélandu počet turistů
Guvernér BoE Andrew Bailey
V USA bilance státního rozpočtu
Guvernér BoC Tiff Macklem
Šéf Fedu Kevin Warsh
Guvernér BoE Andrew Bailey
V USA týdenní změna zásob ropy
V USA výrobní index z oblasti Filadelfie
Tradingové analýzy a zprávy
Forex sentiment 15.10.2026
Výrobní ceny v USA rostly nejrychleji za čtyři a půl roku
Swingové obchodování USD/JPY 15.10.2026
Swingové obchodování Nasdaqu 15.10.2026
Swingové obchodování EUR/USD 15.10.2026
Swingové obchodování bitcoinu 15.10.2026
Swingové obchodování GBP/USD 15.10.2026
Intradenní Price Action patterny na ethereu 15.10.2026
Nový rozpočet EU musí být spravedlivý a vyvážený
Průmyslová výroba v EU v srpnu klesla
Blogy uživatelů
Ropa WTI: Multitimeframe analýza (W1–H4)
Analýza DAX, Nasdaq, EUR/USD, zlata: Inflace znovu udeřila. Co to znamená pro Fed?
Jak projít jednofázovou výzvou? Odpovídají tradeři, kteří už mají výplatu
Praktické okénko: Zlato z pohledu obchodníka i investora
Obchodný denník: Prečo ziskové obchody nemusia znamenať, že obchodujete správne
Je VGLA nejlepší ETF na světě?
Akciová analýza: Wells Fargo zvyšuje zisk, přesto její akcie klesají. Co investorům vadí?
Propad o 17 % za 7 dní: SK Hynix strhává dolů celý čipový sektor
Získajte $5,000 účet za €7!
Výhody a nevýhody ID tradingu, které si možná ani neuvědomujete
Forexové online zpravodajství
Charles Schwab za 3Q překonal odhady zisku díky nižším nákladům, čisté úrokové výnosy zaostaly
Pražská burza rostla, v čele růstu VIG (+8,18 %)
USA: Zásoby plynu podle EIA k 9. říjnu vzrostly o 67 mld. kubických stop
USA: Podnikové zásoby v srpnu vzrostly o 0,4 % podle očekávání
Technologické akcie v úvodu amerického obchodování ztrácejí
Americké futures kontrakty se obchodují smíšeně, Nasdaq 100 futures -1,25 %
USA: V říjnu index výrobní aktivity filadelfského Fedu dosáhl 20,9 b. při očekávání 28,0 b.
USA: Newyorský výrobní index v říjnu na 25,5 b. při očekávání 12,0 b.
USA: Maloobchodní tržby v září podle předběžných dat meziměsíčně vzrostly o 0,8 %
U.S. Bancorp zveřejnila výsledky za 3Q a zvýšila celoroční výhled výnosů
Odborné kurzy a semináře
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Online přenos nebo osobní účast)
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Záznam semináře)
Praktický workshop technické analýzy + profi obchodní systémy (Online - živý přenos)
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Online přenos nebo osobní účast)
Nový seminář: Psychologie tradingu a profesionální Money-Management (Záznam semináře)
Ziskové obchodování akcií - praktický seminář (Záznam semináře)
Nový seminář: Psychologie tradingu a profesionální Money-Management
Ziskové obchodování akcií - praktický seminář
Praktický workshop technické analýzy + profi obchodní systémy (Záznam semináře)
Ziskové obchodování akcií - praktický seminář (Online přenos nebo osobní účast)
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Online přenos nebo osobní účast)
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Záznam semináře)
Praktický workshop technické analýzy + profi obchodní systémy (Online - živý přenos)
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Online přenos nebo osobní účast)
Nový seminář: Psychologie tradingu a profesionální Money-Management (Záznam semináře)
Ziskové obchodování akcií - praktický seminář (Záznam semináře)
Nový seminář: Psychologie tradingu a profesionální Money-Management
Ziskové obchodování akcií - praktický seminář
Praktický workshop technické analýzy + profi obchodní systémy (Záznam semináře)
Ziskové obchodování akcií - praktický seminář (Online přenos nebo osobní účast)
Naposledy čtené:
Forexové online zpravodajství
Technická analýza denního pohybu ceny komoditního aktiva surová ropa, pondělí 30. září 2024
Akciové trhy: Včera ČEZ, dnes Moneta
📢Fed zvýší sazby!
Čeští investoři nakupují akcie McDonald’s v propadu
USA: Maloobchodní tržby v září podle předběžných dat meziměsíčně vzrostly o 0,8 %
📣Jak reaguje Netflix na stávkující Hollywood?
FX sumarizácia Ázia
Charles Schwab za 3Q překonal odhady zisku díky nižším nákladům, čisté úrokové výnosy zaostaly
Kdo je skutečně kvalifikovaný investor? Samotný milion nestačí
USA: V říjnu index výrobní aktivity filadelfského Fedu dosáhl 20,9 b. při očekávání 28,0 b.
Blogy uživatelů
Ako využiť korelácie v praxi?
Burzovní grafy: Vyšší volatilita se stává standardem
Moje cesta prop tradingem: Hlavní rozdíly mezi prop a real tradingem
Analýza DAX, Nasdaq, EUR/USD, zlata: Inflace znovu udeřila. Co to znamená pro Fed?
Jak dopadne zítřejší nejočekávanější IPO tohoto roku?
Obchodný denník: Prečo ziskové obchody nemusia znamenať, že obchodujete správne
Mentální modely, co v tradingu selhávají
Trading analýza: Indexy, eurodolar a ropa
Posuňte své obchodování na vyšší level - sleva 30 % na všechny prop trading účty od RebelsFunding!
Test Stochastic Expert Advisor
Vzdělávací články
Z Florencie do největší hyperinflace v dějinách. Podívejte se na příběh maďarského forintu
Základy Elliottovy vlnové teorie I.
Čtyři nejčastější závislosti tradera
FXstreet.cz přináší rozhovor s ředitelem brokerské společnosti ActivTrades, která vstupuje na český a slovenský trh
Potomek rublu, japonská kopírka a postrach padělatelů. Takový je příběh kazašské měny
Měsíční report finančních trhů (srpen 2023)
Technická analýza - svíčkové formace (Candlestick)
Nejvýznamnější svíčkové formace – část I.
Obchodujeme Elliottovy vlny - praktické příklady (1/2)
Smart Money: Kalibrace order bloků a Smart Money Divergence
Tradingové analýzy a zprávy
Dolar je levný, shodují se analytici i tradeři
Ropa WTI - Intradenní výhled 15.10.2026
Forex: Technická analýza zlata
Ropa WTI - Intradenní výhled 30.12.2021
Ropa WTI - Intradenní výhled 9.9.2026
EUR/JPY - Intradenní výhled 2.4.2025
Bitcoin - Intradenní výhled 10.7.2026
Ropa WTI - Intradenní výhled 9.10.2026
Zlato - Intradenní výhled 15.1.2021
ČNB uložila pokutu společnosti EC Financial Services
Témata v diskusním fóru
Price Action Trading Jakuba Hodana
Stop-Loss hunt: Když se brokerovi nelíbí, že vyděláváte
Broker Wonderinterest
InstaForex
Nechápu
EUR/USD
Analýza EUR/USD, GBP/USD, AUD/JPY, USD/JPY podle Elliottovy teorie 3.12.2012
Co si můžete koupit za příjmy z FOREXu ?
Propad o 17 % za 7 dní: SK Hynix strhává dolů celý čipový sektor
Analýza Dow Jones, Nasdaq, EUR/USD: Soud zastavil cla, Trump ale našel jinou cestu
reklama