Mnoho investorů si tak klade podstatnou otázku, zda je tento růst vůbec udržitelný. A je to dobrá otázka. Stačí se totiž podívat trochu hlouběji dovnitř indexu S&P 500 a obrázek už není zdaleka tak optimistický, jak by naznačoval samotný graf indexu.
Pod povrchem rekordních indexů
Podle údajů Dow Jones Market Data se 59,2 % společností z indexu S&P 500 nachází alespoň 20 % pod svým vlastním historickým maximem. Jinými slovy, zatímco samotný index stojí těsně pod rekordem, téměř šest z deseti jeho členů si už prošlo poklesem, který bychom u celého indexu běžně označili za medvědí trh. Podobný obrázek nabízí i 200denní klouzavý průměr. Nad ním se nyní nachází jen přibližně polovina společností z indexu.
To je důležitý detail. Růst trhu je totiž stále více tažen omezenou skupinou velkých společností, především těmi, které nějakým způsobem profitují z investičního boomu kolem umělé inteligence. Zbytek trhu zdaleka tak přesvědčivě nevypadá. Neznamená to automaticky, že americká ekonomika míří do recese. Ukazuje to však, že pod lesklým povrchem rekordních indexů probíhá mnohem tvrdší boj.
Dva rozdílné pohledy na ocenění
A právě tady začíná být situace ještě zajímavější. Na první pohled bychom totiž čekali, že index nacházející se těsně pod historickým maximem musí být extrémně drahý. Jenomže podle jednoho z nejpoužívanějších ukazatelů ocenění to tak úplně není. Forwardové P/E indexu S&P 500 se pohybuje okolo 19,4násobku očekávaných zisků. To není nízké číslo, ale zároveň není nijak absurdní. Je velmi blízko průměrnému ocenění, na kterém se americké akcie obchodovaly v posledních letech.
Shillerovo P/E indexu S&P 500 porovnává aktuální cenu indexu s průměrem reálných, o inflaci očištěných zisků firem za posledních 10 let:
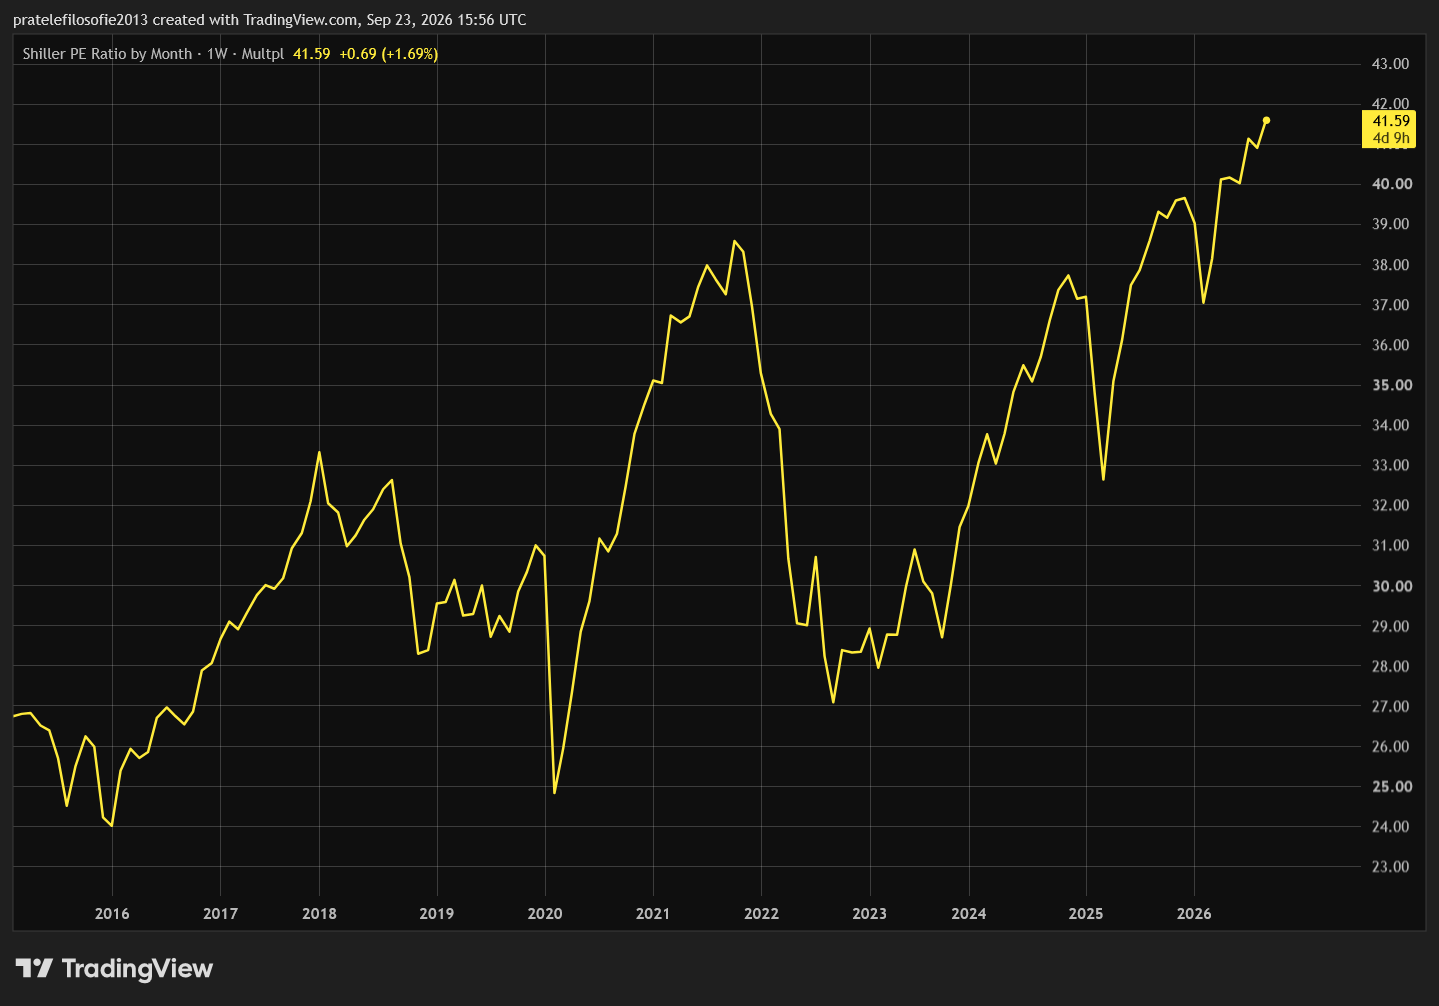
Jenže pak tu máme druhou stranu mince. Shillerovo CAPE se pohybuje kolem 41,6 bodu. To už je z historického pohledu mimořádně vysoká hodnota. Rozdíl mezi oběma ukazateli je obrovský, ale není náhodný. CAPE pracuje se zisky za posledních deset let očištěnými o inflaci, zatímco forwardové P/E se dívá na zisky, které firmy teprve mají vytvořit.
A právě v tom je možná ukryt celý dnešní příběh amerického trhu. S&P 500 není podle minulých zisků levný. Je extrémně drahý. Podle očekávaných budoucích zisků však vypadá skoro normálně. Trh tedy neříká, že americké akcie jsou levné. Říká něco jiného. Že zisky amerických firem mají v příštích čtvrtletích velmi rychle růst.
Pokud se tato očekávání naplní, dnešní ceny mohou být překvapivě dobře obhajitelné. Pokud však růst zisků zklame, problém nebude jen v tom, že jsou akcie drahé. Najednou zmizí také argument, díky kterému jejich dnešní vysoké ceny vypadají rozumně. A to je podstatně nebezpečnější kombinace.
Bezpečnost, nebo hranice dalšího růstu AI?
Do tohoto příběhu tak zapadá varování, že umělá inteligence možná ohrožuje samotnou existenci lidstva. Cílem není polemizovat s tímto výrokem, ale zajímavé je, že přichází právě v tuto chvíli. A hned od několika osob finančně zainteresovaných v AI. Tento druh zpráv totiž výrazně ochlazuje očekávání trhu.
Jestli firmy z bezpečnostních důvodů samy od sebe zpomalí, zamezí se tím pochybnostem. Čím vyšší jsou obavy z příliš rychlého rozvoje AI, tím snazší je zároveň vysvětlit případné zpomalení jejího vývoje. A právě zde je toto riziko. Pokud by se ale ukázalo, že se pokrok nezpomalil kvůli bezpečnosti, nýbrž proto, že další zlepšování začíná být stále dražší a přináší stále menší výsledky, byl by to úplně jiný problém. A v tomto případě jsou trhy dnes velmi vysoko.
Matěj Široký