Ticker Tape by TradingView
reklama

reklama
reklama
reklama
Češi přesouvají své finanční rezervy z běžných a spořících účtů do investičních produktů
Češi letos spoří více než loni, zároveň ale své úspory ukládají jinak. Investiční produkty poprvé předstihly běžné účty a staly se druhým nejčastějším místem, kde si domácnosti drží své finanční rezervy. Vyplývá to z nejnovějšího průzkumu agentury Ipsos pro společnost Home Credit. Finanční situace českých domácností se přitom mírně zlepšuje. Vyšší rezervu než před rokem hlásí 33 % domácností, oproti 28 % v loňském roce, 29 % českých domácností pak má naspořeno více než pětinásobek svého měsíčního příjmu. Menší úspory pak zaznamenalo pouze 31 % respondentů oproti 38 % v minulém roce. Průzkum však zároveň upozorňuje, že 12 % domácností si pravidelně neodkládá žádné peníze a 11 % si nevytvořilo žádnou finanční rezervu.
Nejčastěji si Češi odkládají 3 až 5 tisíc měsíčně
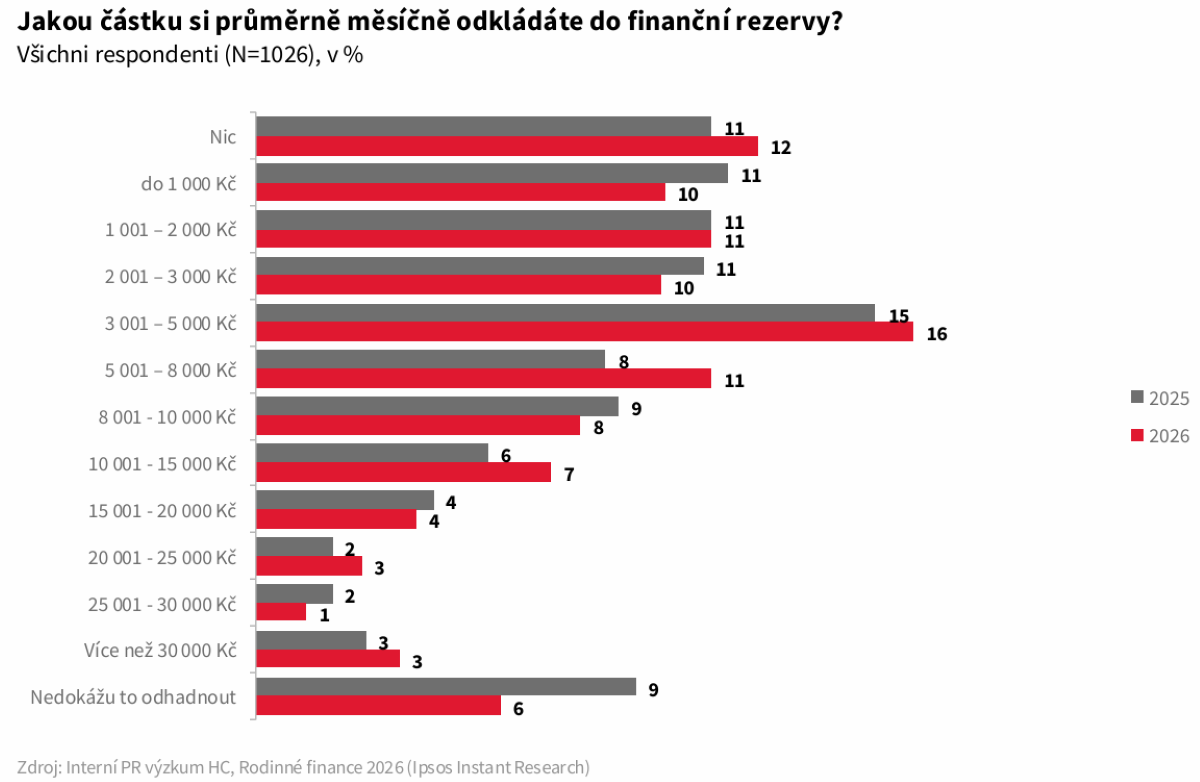
To, kolik peněz české domácnosti každý měsíc odkládají stranou, se výrazně liší. Nejčastěji spoří částku mezi 3 000 a 5 000 Kč, kterou uvádí 16 % domácností. Více než 10 000 Kč měsíčně si dokáže odložit 26 % z nich. Na opačném konci žebříčku stojí domácnosti, které si nevytvářejí finanční rezervu vůbec (12 %) nebo ušetří méně než tisíc korun (10 %). To je dohromady více než pětina Čechů.
Bez jakýchkoli úspor funguje 30 % domácnosti s příjmem do 30 000 Kč, kde si stranou neodloží ani korunu. Nejvyšší částky si naopak odkládají domácnosti s příjmem převyšujícím 80 000 Kč. Nadprůměrnou schopnost vytvářet rezervy vykazují vysokoškoláci (29 %), obyvatelé Prahy (28 %) a lidé ve věku 36–44 let (24 %). Průzkum tak potvrzuje výrazné rozdíly mezi příjmovými skupinami. Zatímco v nejnižší příjmové kategorii si neodkládá téměř třetina domácností vůbec nic, v té nejvyšší si téměř polovina spoří více než 10 000 korun měsíčně.
„Průměrné hodnoty uspořených částek sice meziročně mírně rostou, to ale neznamená, že se zlepšuje situace všech domácností. Podíl těch, které si neodloží ani korunu, se drží na stejné úrovni jako loni. Naopak ve vyšších příjmových skupinách objem vytvářených úspor dál roste. Nůžky mezi těmi, kteří si dokážou budovat finanční rezervu, a těmi, kdo žijí od výplaty k výplatě, se tak nadále rozevírají,“ komentuje Jaroslav Ondrušek, hlavní analytik společnosti Home Credit.
Téměř čtvrtina domácností nemá rezervu na výpadek ani jedné výplaty
Výše finančních rezerv českých domácností ukazuje na dvě velmi rozdílné reality. Bez jakékoli rezervy je 11 % domácností, další 12 % má naspořeno méně než jeden měsíční příjem. Dohromady tedy téměř čtvrtina domácností nepokryje výpadek ani jediné výplaty. Proti tomu stojí 29 % domácností s rezervou přesahující pětinásobek měsíčního příjmu, kterých bylo loni jen 26 %. Nejlépe jsou na tom domácnosti s příjmem nad 80 000 Kč (49 %), obyvatelé Prahy (39 %), lidé ve věku 54–65 let (37 %), dvojčlenné domácnosti (34 %) a ženatí (34 %). Absenci rezervy naopak častěji deklarují vyučení (21 %) a rozvedení (20 %), rezervu pod jeden měsíční příjem pak jednočlenné domácnosti (17 %) a domácnosti s příjmem do 30 000 Kč (19 %).
„Dostatečná finanční rezerva představuje první linii obrany proti nečekaným životním situacím. V ideálním případě by měla pokrývat tři až šest měsíců běžných výdajů domácnosti. Pokud rezerva chybí, může se i relativně malý neplánovaný výdaj rychle proměnit v problém a vést k zadlužení. Zkušenosti přitom ukazují, že klíčem k úspěchu není výše odkládané částky, ale pravidelnost. Vyplatí se nastavit si trvalý příkaz hned po výplatě a automaticky si odkládat například deset procent příjmu na spořicí účet. Důležité je vytvořit si návyk a odkládání dlouhodobě nepřerušovat,“ říká Miroslav Zborovský, ombudsman klientů Home Creditu.
Kam Češi ukládají rezervu: investice letos poprvé překonaly běžný účet
Během jediného roku se proměnily preference Čechů při ukládání volných prostředků. Zatímco spořicí účty i investiční produkty posílily svou pozici, běžné účty na významu postupně ztrácí. Spořicí účet si i nadále drží pozici jednoznačně nejvyužívanějšího nástroje pro ukládání finančních rezerv. Využívá ho 75 % domácností, které nějakou rezervu mají, zatímco loni to bylo 72 %. Nejsilnější zastoupení má mezi lidmi s vysokoškolským (84 %) a středoškolským vzděláním (80 %). Zásadní změna nastala na druhé a třetí příčce. Investiční produkty jako místo pro uložení rezervy uvádí 33 % Čechů a poprvé tak předstihly běžný účet, který meziročně klesl z 32 na 29 %. Ještě loni přitom bylo pořadí opačné a běžný účet představoval druhou nejčastější volbu.
Rozdíly mezi skupinami však zůstávají výrazné. Investiční produkty jako součást své finanční rezervy nejčastěji zmiňují lidé ve věku 27–35 let (44 %), obyvatelé Prahy (45 %) a měst nad 100 tisíc obyvatel (39 %). Běžný účet naopak zůstává typický pro osoby ve věku 54–65 let (35 %) a hotovost mají doma uloženou spíše lidé se základním nebo učňovským vzděláním (26 %).
„Letošní výsledky průzkumu ukazují na rostoucí finanční gramotnost ve společnosti. Lidé si stále více uvědomují, že peníze ponechané bez zhodnocení ztrácejí svou hodnotu vlivem inflace,“ komentuje Jaroslav Ondrušek. Zároveň však upozorňuje, že finanční rezerva a investice mají odlišný účel: „Finanční rezerva musí být dostupná okamžitě a v plné výši, protože slouží k řešení nečekaných situací. Investice jsou naopak určeny k dlouhodobému zhodnocování majetku a naplňování větších cílů, jako je pořízení vlastního bydlení nebo zajištění na stáří. Pokud si domácnost drží celou rezervu v investicích, může se snadno stát, že bude náhle peníze potřebovat v době, kdy nebude vhodné investice prodávat. Správný postup, který představuje základ zdravých financí, je proto poměrně jednoduchý. Nejprve je vhodné vytvořit si finanční rezervu ve výši tří až šesti měsíčních výdajů na spořicím účtu nebo jiném snadno dostupném produktu. Prostředky nad tento rámec by pak měly směřovat do investic.“
Investuje už většina Čechů, vedou ETF fondy
Podíl investorů v průzkumu poprvé překročil polovinu respondentů. Některý z investičních produktů dnes využívá 53 % lidí, loni to bylo 49 %. Meziročně tedy přibyly čtyři procentní body a počet neinvestujících naopak klesl z 51 na 47 %. Žebříček oblíbenosti zůstává stejný jako loni: na prvním místě jsou ETF fondy, následují akcie konkrétních firem, investice do nemovitostí a dluhopisy. Ještě v roce 2025 přitom ETF fondy uvádělo 19 % a akcie konkrétních firem 18 % respondentů, letos jsou obě kategorie o 2 až 3procentní body výše.
Do ETF fondů většinou investují lidé ve věku 27–35 let (28 %), muži (28 %), obyvatelé Prahy (34 %) a domácnosti s příjmem nad 80 000 Kč (41 %). U akcií konkrétních firem je profil investora shodný, navíc se výrazně přidávají nejmladší osoby ve věku 18–26 let (27 %). Do nemovitostí investují častěji vysokoškoláci (23 %) a obyvatelé Prahy a měst nad 100 tisíc obyvatel (19 %), dluhopisy nejčastěji kupují lidé s vysokoškolským vzděláním (22 %). Zbývajících 47 % Čechů neinvestuje vůbec: většinou se jedná o stejné skupiny, které mají nejnižší nebo žádnou finanční rezervu.
Dva konce jedné statistiky
„Výsledky průzkumu odhalují výrazné rozdíly ve finanční kondici českých domácností. Na jedné straně jsou lidé, kteří už řeší výnosy, složení investičního portfolia a dlouhodobé finanční cíle. Na druhé se nacházejí domácnosti, které si nedokážou vytvořit ani rezervu ve výši jednoho měsíčního příjmu. Právě dostupná finanční rezerva totiž představuje základ finanční stability. Dokáže zabránit tomu, aby se běžná nepříjemnost, jako je porucha auta, pračky nebo dočasný výpadek příjmu, musela řešit drahým úvěrem,“ uzavírá Jaroslav Ondrušek.
* Sběr dat byl realizován v červnu 2026 prostřednictvím aplikace Instant Research agentury Ipsos na reprezentativním vzorku 1 026 respondentů ve věku 18–65 let, česká online populace. Otázky na způsob uložení a meziroční vývoj rezervy byly zjišťovány u respondentů s rezervou (N = 916).
Klíčová slova: Peníze | Inflace | Analytik | ETF | Akcie | Zhodnocení | Investice | Profil investora | Příkaz | Dluhopisy | Zkušenosti | Výsledky | Investiční produkty | Běžný účet | ETF fondy | Fondy | Investice do nemovitostí | Investiční | Nemovitosti | Portfolia | Spořící účet | Spořící účty | ROCE | Home Credit | Finanční gramotnost | Zajištění | Průzkum | Výnosy | Finanční situace | Objem | Finanční rezervy | Bydlení | Ipsos | Výsledky průzkumu | Situace | Vývoj | Domácnosti | Hotovost | Úspory | Statistiky | Zadlužení | Auta | Zajištění na stáří | Výpadek příjmů | Miroslav Zborovský | Ombudsman klientů | Cíle | Instant Research | Pořízení vlastního bydlení | Návyk | Společnosti | Češi | Společnost | 3М | Reality | Vice | Finanční cíle | Pravidelnost | ProCent | Portfólia | Žebříček | Rezervy | Měsíční příjem | Ombudsman | Body | Hlavní analytik | Finanční stability | Research | Sběr dat | Prostředky |
Čtěte více
-
Češi pocítí odchod Merkelové i na svých peněženkách. Ještě více jim zdraží elektřina či plyn
Německo má po šestnácti letech kancléře. Olaf Scholz dnes střídá Angelu Merkelovou a přijde s ním nová vláda, ještě zelenější než ta dosavadní. Vždyť její součástí jsou sami Zelení. České domácnosti tak to, že Německu vládne někdo jiný než Merkelová, poznají na vlastní kůži – spíše však na vlastní peněženku – hlavně podle jednoho. V příštích letech budou postupně čísla na složenkách za elektřinu či plyn nabíhat rychleji, než se tak dělo dosud. -
Češi podceňují daňové zatížení. Realita je tvrdší, než odhady veřejnosti – žádná čtvrtina výdělku, ale hned přes 40 procent
Češi často žijí v domnění, že státu odevzdávají zhruba čtvrtinu svého výdělku. Ve skutečnosti ale běžný zaměstnanec v Česku odvádí přes 40 procent. Vyplývá to z nejnovější zprávy OECD Taxing Wages 2025 a z průzkumu agentury STEM/MARK. -
Češi podceňují možný dopad koronaviru na ekonomiku ČR, nejen na aerolinky, hotely a restaurace
Mezinárodní finanční instituce zhoršují svůj odhad letošního růstu čínské ekonomiky, české zatím zůstávají v klidu. -
Češi po krizi více sledují trh s energiemi a častěji mění dodavatele, ukazuje výzkum Fonergy
Sedm z deseti domácností dnes aktivně sleduje ceny energií a více než polovina přesně ví, kolik za elektřinu měsíčně platí. Vyplývá to z aktuálního výzkumu společnosti Fonergy, který potvrzuje výraznou a pokračující proměnu chování spotřebitelů po energetické krizi. Češi se na trhu orientují lépe než dříve a jsou otevřenější změnám. Průzkum také potvrdil, že ceny na trhu nadále klesají. V posledním roce elektřina zlevnila 45 % dotazovaných domácností a 38 % zůstala stejná. Výrazné zdražení bylo zaznamenáno pouze u 4 % respondentů. -
Češi poprvé v historii na dovolené více létají, než jezdí autem. Využívání letecké dopravy v posledních letech narostlo
Obyvatelé České republiky loni ve svém volném čase podnikli 5,7 milionu zahraničních cest, jejichž délka činila alespoň pět dní (čtyři přenocování); nejčastěji do Itálie, Chorvatska a na Slovensko. To je dosud nejvíce v historii. Zároveň historicky nejvyšší podíl těchto cest, z takřka 90 procent za účelem rekreace a dovolené, podnikali letecky. -
Češi po 30 letech vedou před Slováky v kupní síle potravin, Slováci zase tolik neplatí za základní služby
Po třiceti letech od roku 1989 si může Čech za průměrný plat koupit zpravidla několikanásobek objemu základních potravin, než si mohl koupit v době socialismu. Na zkoumaném vzorku potravin nejmarkantněji vzrostla kupní síla obyvatel u cukru (šestinásobně), kávy (4,6 x) nebo kuřete (4,2 x) či vajec (3,8 x). Také u všech dalších základních potravin, které byly porovnávány (viz tabulka v příloze), mají spotřebitelé větší kupní sílu dnes než v roce 1989 – s jedinou výjimkou, kterou je mléko. Polotučného mléka si mohli za socialismu lidé koupit zhruba o 5 % více než dnes. Toto srovnání samozřejmě nezohledňuje vývoj kvality produktů, jejich balení a dostupnost, která je s tehdejším obdobním nesrovnatelná. -
Češi pracují déle než obecně lidé v EU. Srovnání s Francouzi ale ukazuje, že kratší pracovní doba k růstu spokojenosti nevede – Češi jsou spokojenější než Francouzi
Průměrná pracovní doba na plný úvazek se v Česku postupně zkracuje. Za posledních deset let to bylo téměř o hodinu týdně. Přesto lidé odpracují za týden v průměru 41,3 hodiny. Dělají tak o víc než půlhodinu déle než průměrný pracovník v EU. Vyplývá to z údajů Eurostatu. -
Češi preferují rychlejší a bezpečnější kontakt s bankou, více než každý čtvrtý volá do Raiffeisenbank přes aplikaci
Klienti Raiffeisenbank stále častěji kontaktují zákaznické centrum přímo z mobilního bankovnictví. Tento způsob volání je rychlejší, bezpečnější a komfortnější než tradiční telefonický kontakt. Zatímco ve čtvrtém čtvrtletí roku 2024 tvořily hovory uskutečněné prostřednictvím mobilní aplikace 36 % všech klientských volání, ve stejném období roku 2025 už jejich podíl vzrostl na 42 %. -
Češi předběhli Němce a platí za elektřinu více, což je dosud nebývalá věc
Češi předběhli Němce a platí za elektřinu více, což je dosud nebývalá věc – a nůžky se rozevírají, loni už o 20 %. Do Německa přitom vyvážejí nejvíce elektřiny; za uplynulé více než tři roky tam Češi v čistém vyvezli roční produkci Temelínu. -
Češi přehodnocují dovolenkové destinace. Chorvatsko ztrácí dech, notně tam zdražuje
Podle dat Českého statistického úřadu vyšla průměrná delší dovolená (čtyři a více nocí) v roce 2024 na 18 524 korun a kratší výjezdy stály v průměru 6 169 korun. V datech je patrný výrazný posun v preferencích. Itálie se stala nejnavštěvovanější destinací, s celkem 796 tisíci cestami. Meziročně jde o nárůst o 25 %. Chorvatsko, dosavadní lídr, spadlo na druhé místo s 674 tisíci cestami, což znamená pokles o 17 %. -
Češi při nákupech v eurozóně disponují vyšší kupní silou než před válkou a před covidem. Koruna proti euru reálně posílila o zhruba 20 procent, i když se někteří mylně stěžují, že je slabá
Argumenty stoupenců eura, že koruna slábne, jsou čirý nesmysl. Česká měna není vůbec slabá, reálně totiž posiluje vůči euru o 20 procent, navzdory covidu i válce na Ukrajině. Eurofilové si budou muset najít jiný klacek. -
Češi razantně navyšují své nákupy pohonných hmot, osmělují si i v nákupech elektroniky. Strach z dopadů inflace je pomalu opouští
Maloobchodní tržby se v květnu v Česku dále propadly. Vykázaly totiž meziroční pokles o 6,1 procenta. Na poměry letošního roku se ale jedná ještě o celkem solidní výsledek, neboť oproti březnu či dubnu meziroční pokles tržeb zmírnil. Na rozdíl od měsíců února až dubna navíc v květnu nedošlo k meziměsíčnímu poklesu tržeb maloobchodu, což lze vnímat jako pozitivní překvapení. -
Češi rekordně omezují své nákupy. A letos to nebude jiné
Češi rekordně omezují své nakupování. Nikoli nutně částku, kterou za nákupy utrácí, ale počet pořízeného zboží a služeb rozhodně ano. Případně se spokojují s jejich nižší kvalitou a přechází tudíž z dražších na levnější varianty. -
Češi rekordně utrácí za své mazlíčky – zhruba 60 miliard ročně. Za roční běžné výdaje za pejska či kočku by se dalo postavit přibližně 400 kilometrů dálnic
Nejvyšší inflace za posledních přibližně třicet let, která v Česku v uplynulých letech udeřila, se promítla i do nárůstu výdajů za psi a kočky. Za psa tak dnes běžná domácnost v ČR utratí průměrně zhruba 1500 korun měsíčně, za kočku zhruba polovinu této částky. Přitom alespoň jednoho psa vlastní na dva miliony českých domácností, alespoň jednu kočku pak bezmála 1,5 milionu domácností. Výdaje za „psa v obýváku“ tak činí přibližně 40 miliard korun ročně, kočky coby domácí mazlíčci pak v souhrnu vyjdou na přibližně 20 miliard korun. -
Češi rekordně utrácí za své mazlíčky – zhruba 60 miliard ročně. Za roční běžné výdaje za pejska či kočku by se dalo postavit přibližně 400 kilometrů dálnic
Nejvyšší inflace za posledních přibližně třicet let, která v Česku nyní udeřila, se promítá i do nárůstu výdajů za psi a kočky. Za psa tak dnes běžná domácnost v ČR utratí průměrně zhruba 1500 korun měsíčně, za kočku zhruba polovinu této částky. Přitom alespoň jednoho psa vlastní na dva miliony českých domácností, alespoň jednu kočku pak bezmála 1,5 milionu domácností. Výdaje za „psa v obýváku“ tak činí přibližně 40 miliard korun ročně, kočky coby domácí mazlíčci pak v souhrnu vyjdou na přibližně 20 miliard korun. -
Češi rekordně utrácí za své mazlíčky – zhruba 60 miliard ročně. Za roční běžné výdaje za pejska či kočku by se dalo postavit přibližně 400 kilometrů dálnic
Nejvyšší inflace za posledních přibližně třicet let, která v Česku v uplynulých letech udeřila, se promítla i do nárůstu výdajů za psi a kočky. Za psa tak dnes běžná domácnost v ČR utratí průměrně zhruba 1500 korun měsíčně, za kočku zhruba polovinu této částky. Přitom alespoň jednoho psa vlastní na dva miliony českých domácností, alespoň jednu kočku pak bezmála 1,5 milionu domácností. Výdaje za „psa v obýváku“ tak činí přibližně 40 miliard korun ročně, kočky coby domácí mazlíčci pak v souhrnu vyjdou na přibližně 20 miliard korun. -
Češi rvou bankéřům hypotéky z rukou, letos si na hypotékách půjčí historicky rekordní sumu. Úrok na hypotékách spadl po letech pod úroveň dvou procent, avšak třeba na Slovensku jsou hypotéky stále levnější
Koronavirus sráží úroky na hypotékách. Ty tak byly letos v listopadu nejlevnější od března 2017. Poprvé od té doby totiž jejich průměrná úroková míra spadla pod úroveň dvou procent, konkrétně na hodnotu 1,98 procenta, jak vyplývá z dnes zveřejněných údajů Fincentrum Hypoindex. V evropském měřítku však i tak patří české hypotéky k těm spíše dražším, neboť například průměrná sazba hypoték se splatností nad deset let činila v eurozóně v říjnu – podle nejnovějších dostupných dat Evropské centrální banky – pouze 1,36 procenta (viz graf níže). Na Slovensku jsou hypotéky nad deset let k mání pouze za 1,24 procenta, vyplývá také z dat Evropské centrální banky. -
Češi rvou bankéřům hypotéky z rukou, na hypotékách si půjčují historicky rekordní sumu. Úrok na hypotékách klesá hlouběji pod dvě procenta, avšak třeba na Slovensku jsou hypotéky stále levnější
Koronavirus sráží úroky na hypotékách. Ty tak byly loni v prosinci nejlevnější od března 2017. Jejich průměrná úroková míra spadla hlouběji pod úroveň dvou procent, konkrétně na hodnotu 1,96 procenta, jak vyplývá z dnes zveřejněných údajů Fincentrum Hypoindex. -
Češi se bojí o finance, ale plánují málo. Důchod řeší až na poslední chvíli
Jen každý osmý Čech má propracovaný finanční plán a na zajištění na stáří začínají lidé myslet v řadě případů až na prahu důchodu. Ukázal to průzkum společnosti Swiss Life Select, podle něhož lidé nejčastěji hledají finanční rady u partnera nebo finančního poradce. Pozitivní zprávou je, že při hledání rad dávají přednost ověřeným zdrojům a odborníkům, nikoliv informacím od influencerů. -
Češi se bojí růstu nezaměstnanosti a zdražování, důvěra v českou ekonomiku však v srpnu celkově vzrostla. Varovný je propad nálady ve stavebnictví
Celková důvěra v českou ekonomiku se v srpnu zlepšila, po třech měsících poklesu. Nadále však zůstává blízko svých minim za celé období od roku 2016. Ze svého bezmála pětiletého dna vzrostla oproti červenci důvěra v podnikatelském sektoru.
Forex - doporučené články:
Co je FOREX?
Základní informace o finančním trhu FOREX. Forex je obchodování s cizími měnami (forex trading) a je zároveň největším a také nejlikvidnějším finančním trhem na světě.
Forex pro začátečníky
Forex je celosvětová burzovní síť, v jejímž rámci se obchoduje se všemi světovými měnami, včetně české koruny. Na forexu obchodují banky, fondy, pojišťovny, brokeři a podobné instituce, ale také jednotlivci, je otevřený všem.
1. část - Co to vlastně forex je?
FOREX = International Interbank FOReign EXchange. Mezinárodní devizový trh - jednoduše obchodování s cizími měnami - obchodování se směnnými kurzy.
VIP zóna - Trading Asistent
Nabízíme vám jedinečnou příležitost stát se součástí týmu elitních obchodníků FXstreet.cz. Ve spolupráci s předními úspěšnými obchodníky jsme pro vás připravili unikátní VIP skupinu (speciální uzavřená sekce na webu), až doposud využívanou pouze několika profesionálními tradery, a k tomu i exkluzivní VIP indikátory, doposud úspěšně používané pouze k soukromým účelům. Nyní se vám otevírá možnost stát se součástí této VIP skupiny, díky které získáte jedinečné know-how pro obchodování na forexu, výjimečné VIP indikátory, a tím také náskok před drtivou většinou ostatních účastníků trhu.
Forex brokeři - jak správně vybrat
V podstatě každého, kdo by chtěl obchodovat forex, čeká jednou rozhodování o tom, s jakým brokerem (přeloženo jako makléř/broker nebo zprostředkovatel) by chtěl mít co do činění a svěřil mu své finance určené k obchodování. Velmi rád bych vám přiblížil problematiku výběru brokera, rozdíl mezi jednotlivými typy brokerů a v neposlední řadě uvedu několik příkladů nejznámějších z nich.
Forex robot (AOS): Automatický obchodní systém
Snem některých obchodníků je obchodovat bez nutnosti jakéhokoliv zásahu do obchodu. Je to pouhá fikce nebo reálná záležitost? Kolik z nás věří, že "roboti" mohou profitabilně obchodovat? Na jakých principech fungují?
Forex volatilita
Forex volatilita, co je volatilita? Velmi užitečným nástrojem je ukazatel volatility na forexu. Grafy v této sekci ukazují volatilitu vybraného měnových párů v průběhu aktuální obchodní seance.
Forex zůstává největším trhem na světě
V dnešním článku se podíváme na nejnovější statistiky globálního obchodování na forexu. Banka pro mezinárodní vyrovnání plateb (BIS) totiž před pár týdny zveřejnila svůj pravidelný tříletý přehled, ve kterém detailně analyzuje vývoj na měnovém trhu. BIS je označována jako "centrální banka centrálních bank". Je nejstarší mezinárodní finanční organizací a hraje klíčovou roli při spolupráci centrálních bank a dalších institucí z finančního sektoru. Dnešní vzdělávací článek sice nebude zcela zaměřen na praktické informace z pohledu běžného tradera, ale i přesto přinese zajímavé a důležité poznatky.
Nejnovější články:
Vzdělávací články
Tulipánová horečka byla jiná, než si myslíte. Investiční bublinu způsobil vir
Jak provést backtesting obchodní strategie (7. díl)
Jak odhadnout pravděpodobnost úspěšného splnění prop challenge?
Představujeme BREAKPOINT 2026: Trading, investování a prop trading na jednom místě
AI boom nekončí, ale vítězové se mění. Které technologické akcie mají ještě prostor k růstu?
Začalo to pod platanem a skončilo divadlem pro TV. Tohle je příběh newyorské burzy
Nejčastější problémy, které hlásí MultiCharts s fungováním kódu a jak je vyřešit (6. díl)
🚀 FXstreet.cz & etoro: Exkluzivní akce, která posune vaše investování na vyšší úroveň
Srpen ve VIP zóně: 120 obchodních příležitostí a úspěšnost 69 %
3 velké události, které v září pořádně zamávají s trhy a jak je co nejlépe zobchodovat
Tulipánová horečka byla jiná, než si myslíte. Investiční bublinu způsobil vir
Jak provést backtesting obchodní strategie (7. díl)
Jak odhadnout pravděpodobnost úspěšného splnění prop challenge?
Představujeme BREAKPOINT 2026: Trading, investování a prop trading na jednom místě
AI boom nekončí, ale vítězové se mění. Které technologické akcie mají ještě prostor k růstu?
Začalo to pod platanem a skončilo divadlem pro TV. Tohle je příběh newyorské burzy
Nejčastější problémy, které hlásí MultiCharts s fungováním kódu a jak je vyřešit (6. díl)
🚀 FXstreet.cz & etoro: Exkluzivní akce, která posune vaše investování na vyšší úroveň
Srpen ve VIP zóně: 120 obchodních příležitostí a úspěšnost 69 %
3 velké události, které v září pořádně zamávají s trhy a jak je co nejlépe zobchodovat
Denní kalendář událostí
V USA skladování zemního plynu
Člen Fedu Austan Goolsbee
Člen Fedu Thomas Barkin
V USA týdenní statistický bulletin API
Na Novém Zélandu změna letního času na zimní
V USA inflační očekávání University of Michigan
V USA spotřebitelská důvěra University of Michigan
Guvernér BoE Andrew Bailey
V Německu spotřebitelská důvěra GfK
V Číně státní svátek
V USA skladování zemního plynu
Člen Fedu Austan Goolsbee
Člen Fedu Thomas Barkin
V USA týdenní statistický bulletin API
Na Novém Zélandu změna letního času na zimní
V USA inflační očekávání University of Michigan
V USA spotřebitelská důvěra University of Michigan
Guvernér BoE Andrew Bailey
V Německu spotřebitelská důvěra GfK
V Číně státní svátek
Tradingové analýzy a zprávy
Podnikatelská nálada v Německu se nadále zlepšuje
NZD/USD - Intradenní výhled 24.9.2026
GBP/JPY - Intradenní výhled 24.9.2026
EUR/JPY - Intradenní výhled 24.9.2026
EUR/GBP - Intradenní výhled 24.9.2026
Pětice institutů zvýšila odhad letošního růstu německé ekonomiky
Udrží býci své pozice na EUR/CHF nebo přijde obrat?
Rafinérské marže u nafty jsou v Evropě na rekordu
Bitcoin - Intradenní výhled 24.9.2026
Index DAX - Intradenní výhled 24.9.2026
Podnikatelská nálada v Německu se nadále zlepšuje
NZD/USD - Intradenní výhled 24.9.2026
GBP/JPY - Intradenní výhled 24.9.2026
EUR/JPY - Intradenní výhled 24.9.2026
EUR/GBP - Intradenní výhled 24.9.2026
Pětice institutů zvýšila odhad letošního růstu německé ekonomiky
Udrží býci své pozice na EUR/CHF nebo přijde obrat?
Rafinérské marže u nafty jsou v Evropě na rekordu
Bitcoin - Intradenní výhled 24.9.2026
Index DAX - Intradenní výhled 24.9.2026
Blogy uživatelů
Americké akcie útočí na rekordy. Pod povrchem se ale děje něco varovného
Tři vnitřní hlasy, které skrytě řídí vaše obchody
Proč je nečinnost při investování tak těžká?
Měnový pár USD/CHF: Multitimeframe analýza (W1–H1)
Konferencia s naším CEO už túto sobotu!
Jestřábí Fed vyslal jasný signál
Nové ETF v nabídce XTB pokrývá téměř celý akciový trh
Nárůst akcií Meta o více než 11 %: Může AI agent Muse přinést miliardové tržby?
$10,000 program v 65% zľave!
Co je denní limit ztráty v prop tradingu a jak ho správně vypočítat?
Americké akcie útočí na rekordy. Pod povrchem se ale děje něco varovného
Tři vnitřní hlasy, které skrytě řídí vaše obchody
Proč je nečinnost při investování tak těžká?
Měnový pár USD/CHF: Multitimeframe analýza (W1–H1)
Konferencia s naším CEO už túto sobotu!
Jestřábí Fed vyslal jasný signál
Nové ETF v nabídce XTB pokrývá téměř celý akciový trh
Nárůst akcií Meta o více než 11 %: Může AI agent Muse přinést miliardové tržby?
$10,000 program v 65% zľave!
Co je denní limit ztráty v prop tradingu a jak ho správně vypočítat?
Forexové online zpravodajství
USA: Počet nově vydaných stavebních povolení v srpnu dle konečných dat dosáhl 1403 tis.
Síť restaurací Darden Restaurants reportovala za 1Q porovnatelné tržby Olive Garden pod očekáváním
Everpure zveřejnil výhled na fiskální rok 2028 nad očekáváním trhu
Počet nových žádostí o podporu zůstává nízký
Schodek amerického běžného účtu byl ve 2. čtvrtletí nižší, než se čekalo
Lennar: Zisk se propadl o 52 %, drahé hypotéky tlačí na americký realitní trh
Shrnutí trhů: Další růst cen ropy tlačí evropské akcie dolů 📉 (24. 9. 2026)
Platby kartou v Česku dosáhly nového vrcholu, poprvé je preferuje více než 60 procent Čechů
Výnosy amerických desetiletých dluhopisů nad 5 %, mají se investoři obávat většího ekonomického poklesu?
🎥 El Niño hýbe trhem. Co čeká kávu a kakao?
USA: Počet nově vydaných stavebních povolení v srpnu dle konečných dat dosáhl 1403 tis.
Síť restaurací Darden Restaurants reportovala za 1Q porovnatelné tržby Olive Garden pod očekáváním
Everpure zveřejnil výhled na fiskální rok 2028 nad očekáváním trhu
Počet nových žádostí o podporu zůstává nízký
Schodek amerického běžného účtu byl ve 2. čtvrtletí nižší, než se čekalo
Lennar: Zisk se propadl o 52 %, drahé hypotéky tlačí na americký realitní trh
Shrnutí trhů: Další růst cen ropy tlačí evropské akcie dolů 📉 (24. 9. 2026)
Platby kartou v Česku dosáhly nového vrcholu, poprvé je preferuje více než 60 procent Čechů
Výnosy amerických desetiletých dluhopisů nad 5 %, mají se investoři obávat většího ekonomického poklesu?
🎥 El Niño hýbe trhem. Co čeká kávu a kakao?
Odborné kurzy a semináře
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Online přenos nebo osobní účast)
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Záznam semináře)
Praktický workshop technické analýzy + profi obchodní systémy (Online - živý přenos)
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Online přenos nebo osobní účast)
Nový seminář: Psychologie tradingu a profesionální Money-Management (Záznam semináře)
Ziskové obchodování akcií - praktický seminář (Záznam semináře)
Nový seminář: Psychologie tradingu a profesionální Money-Management
Ziskové obchodování akcií - praktický seminář
Praktický workshop technické analýzy + profi obchodní systémy (Záznam semináře)
Ziskové obchodování akcií - praktický seminář (Online přenos nebo osobní účast)
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Online přenos nebo osobní účast)
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Záznam semináře)
Praktický workshop technické analýzy + profi obchodní systémy (Online - živý přenos)
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Online přenos nebo osobní účast)
Nový seminář: Psychologie tradingu a profesionální Money-Management (Záznam semináře)
Ziskové obchodování akcií - praktický seminář (Záznam semináře)
Nový seminář: Psychologie tradingu a profesionální Money-Management
Ziskové obchodování akcií - praktický seminář
Praktický workshop technické analýzy + profi obchodní systémy (Záznam semináře)
Ziskové obchodování akcií - praktický seminář (Online přenos nebo osobní účast)
Naposledy čtené:
Forexové online zpravodajství
Češi přesouvají své finanční rezervy z běžných a spořících účtů do investičních produktů
Večerné zhrnutie
Makro: Dovozní ceny USA v únoru klesly o 0,3pct
Forex: Kurz EUR/USD se odrazil od úrovně 1,3800
Výrobce hnojiv překonal odhady. Válka žene ceny vzhůru 📈
Je “iberská cesta” správným krokem?
BREAKING: Nižší než očekávaný Richmond Fed Composite Index
Ceny pohonných hmot v ČR se „hroutí k zemi“. Tempo zlevňování je rekordní v historii – a pád cen nekončí
BREAKING: EURUSD s omezenou reakcí i přes vyšší data CPI z Německa 🎯
Výnosy dluhopisů nejvýše od roku 2007 🚨
Češi přesouvají své finanční rezervy z běžných a spořících účtů do investičních produktů
Večerné zhrnutie
Makro: Dovozní ceny USA v únoru klesly o 0,3pct
Forex: Kurz EUR/USD se odrazil od úrovně 1,3800
Výrobce hnojiv překonal odhady. Válka žene ceny vzhůru 📈
Je “iberská cesta” správným krokem?
BREAKING: Nižší než očekávaný Richmond Fed Composite Index
Ceny pohonných hmot v ČR se „hroutí k zemi“. Tempo zlevňování je rekordní v historii – a pád cen nekončí
BREAKING: EURUSD s omezenou reakcí i přes vyšší data CPI z Německa 🎯
Výnosy dluhopisů nejvýše od roku 2007 🚨
Blogy uživatelů
Teorie aukce – Order Flow
Ako začať obchodovať Forex na reálnom účte
Elliottova vlnová teorie pro měnové páry EUR/CHF, EUR/USD a AUD/USD
Intuitivní myšlení z pohledu psychologie | Marek Horňanský
Je ropa stále levná?
Největší past, na kterou můžete v tradingu narazit
Intuice při tradingu
Co je Momentum v tradingu a Jak používat Momentum indikátory
Statický Stop-Loss vs. Trailing Stop-Loss v tradingu: Co musí trader vědět?
Které “černé labutě” mohou ohrozit trhy v roce 2024?
Teorie aukce – Order Flow
Ako začať obchodovať Forex na reálnom účte
Elliottova vlnová teorie pro měnové páry EUR/CHF, EUR/USD a AUD/USD
Intuitivní myšlení z pohledu psychologie | Marek Horňanský
Je ropa stále levná?
Největší past, na kterou můžete v tradingu narazit
Intuice při tradingu
Co je Momentum v tradingu a Jak používat Momentum indikátory
Statický Stop-Loss vs. Trailing Stop-Loss v tradingu: Co musí trader vědět?
Které “černé labutě” mohou ohrozit trhy v roce 2024?
Vzdělávací články
Široký pohled na vzájemné korelace
Hedging jako efektivní forma ochrany před ztrátou
Smart Money Trading: Pokročilá analýza volume (28. díl)
VIP zóna FXstreet.cz přinesla klientům rekordní zisk, duben 2025 zajistil nejvyšší zisky v historii VIP zóny
V této měně si nechcete spořit. Íránský rijál dnes patří mezi nejslabší platidla světa
Jak vytvořit první kód pro AOS pomocí AI bez znalosti programování (5. díl)
Jak provést backtesting obchodní strategie (7. díl)
Juraj Krúpa: Groupon shortujeme již od ledna. Líbí se nám gaming i big tech
Co je to proprietární obchodování (prop trading)?
V tomto státě platí měnou pojmenovanou po ptákovi. A můžou za to Mayové
Široký pohled na vzájemné korelace
Hedging jako efektivní forma ochrany před ztrátou
Smart Money Trading: Pokročilá analýza volume (28. díl)
VIP zóna FXstreet.cz přinesla klientům rekordní zisk, duben 2025 zajistil nejvyšší zisky v historii VIP zóny
V této měně si nechcete spořit. Íránský rijál dnes patří mezi nejslabší platidla světa
Jak vytvořit první kód pro AOS pomocí AI bez znalosti programování (5. díl)
Jak provést backtesting obchodní strategie (7. díl)
Juraj Krúpa: Groupon shortujeme již od ledna. Líbí se nám gaming i big tech
Co je to proprietární obchodování (prop trading)?
V tomto státě platí měnou pojmenovanou po ptákovi. A můžou za to Mayové
Tradingové analýzy a zprávy
USA a Čína obnovily obchodní rozhovory na nejvyšší úrovni
Forex: Koruna je k euru nejslabší od dubna a vůči americkému dolaru od března
Koruna po zveřejnění zápisu z jednání ČNB oslabila
Forex: Česká měna mírně zpevnila k euru na 24,71 EUR/CZK a oslabila k dolaru
Forex trader Ondřej Hartman a jeho týdenní komentář (14.9.2026)
Dolarový index (ICE) - Intradenní výhled 22.5.2019
Forex trader Ondřej Hartman a jeho týdenní komentář (21.9.2026)
Technický pohled na komoditní dolary
Forex: EUR/JPY testuje důležitou rezistenci
Rozhodnutí ČNB snížit sazby nemusí hned zlevnit hypotéky
USA a Čína obnovily obchodní rozhovory na nejvyšší úrovni
Forex: Koruna je k euru nejslabší od dubna a vůči americkému dolaru od března
Koruna po zveřejnění zápisu z jednání ČNB oslabila
Forex: Česká měna mírně zpevnila k euru na 24,71 EUR/CZK a oslabila k dolaru
Forex trader Ondřej Hartman a jeho týdenní komentář (14.9.2026)
Dolarový index (ICE) - Intradenní výhled 22.5.2019
Forex trader Ondřej Hartman a jeho týdenní komentář (21.9.2026)
Technický pohled na komoditní dolary
Forex: EUR/JPY testuje důležitou rezistenci
Rozhodnutí ČNB snížit sazby nemusí hned zlevnit hypotéky
Témata v diskusním fóru
EUR/USD
Diskuse ke článkům
FX trading - ptejte se pokročilých
Falcon Broker - recenze, poplatky a hodnocení
Interbrokers.pro
seif.finance zkušenosti?
FinPros
Seferios s.r.o
Investago
Obchodní software, brokeři, knihy
EUR/USD
Diskuse ke článkům
FX trading - ptejte se pokročilých
Falcon Broker - recenze, poplatky a hodnocení
Interbrokers.pro
seif.finance zkušenosti?
FinPros
Seferios s.r.o
Investago
Obchodní software, brokeři, knihy
reklama