Ticker Tape by TradingView
reklama
reklama
reklama
reklama
Hypotéka před svatbou, nebo až po ní? Rozhodnutí, které může ušetřit starosti i statisíce
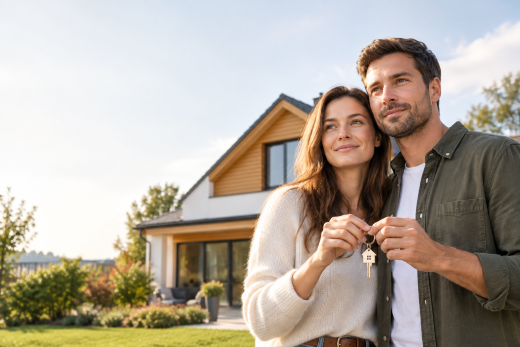
Zásnuby a plánování svatby často znamenají také hledání společného bydlení. Málokdo si ale uvědomuje, že načasování žádosti o hypotéku – tedy zda před svatbou, nebo až po ní – může zásadně ovlivnit nejen schválení úvěru, ale také budoucí majetkové vztahy, kdyby společný život „ztroskotal“. Podle hypotečních specialistů se proto vyplatí promyslet nejen výběr nemovitosti, ale i správný postup při financování.
„Mnoho párů řeší především výši úrokové sazby nebo to, zda na hypotéku vůbec dosáhnou. Stejně důležité je ale zamyslet se nad tím, kdo bude žadatelem a v jaké životní situaci se o úvěr žádá. Rozhodnutí, zda hypotéku sjednat před svatbou, nebo až po ní, může mít dlouhodobé právní i finanční dopady,“ říká Jana Vaisová, hypoteční specialistka FinGO.
Nejde jen o úrokovou sazbu
Hypotéka je závazek na desítky let. Proto by její nastavení mělo odpovídat nejen současné finanční situaci, ale i tomu, co může přijít za několik let. Dobře zvolená strategie dokáže předejít řadě zbytečných komplikací i vysokým nákladům. Důležitou součástí finančního plánu by mělo být také odpovídající životní pojištění, které pomůže zvládnout výpadek příjmu v případě dlouhodobé nemoci, invalidity nebo úmrtí jednoho z partnerů.
Hypotéka před svatbou nabízí větší flexibilitu
Pokud si partneři pořídí nemovitost ještě před uzavřením manželství/partnerství, mají větší volnost při nastavení vlastnictví i samotného úvěru. O hypotéku může požádat pouze jeden z partnerů, nebo oba společně. Varianta s jedním žadatelem bývá výhodná například tehdy, když druhý partner splácí jiné úvěry, platí alimenty nebo má horší úvěrovou historii. Banka posuzuje pouze příjmy a závazky jednoho žadatele, takže případné problémy se splácením neovlivní bonitu druhého partnera.
Co se s takovou hypotékou stane po svatbě? Nic zvláštního, splácet dál bude jen jeden z manželů/partnerů. Na konci fixace při refinancování hypotéky nebo za administrativní poplatek i v průběhu splácení může ke smlouvě přistoupit i druhý partner.
Hypotéka pro pár
Pokud chcete ještě před svatbou požádat o hypotéku v páru, není to problém. Naopak společná žádost umožní započítat příjmy obou partnerů, což může výrazně zvýšit šanci na získání vyšší hypotéky. Nevýhodou je, že banka současně hodnotí i závazky obou žadatelů.
„Společná hypotéka pomůže tehdy, když pár potřebuje vyšší úvěr a oba mají stabilní příjmy i zdravou finanční historii. O hypotéku dokonce mohou společně žádat až čtyři osoby ze dvou domácností. Klasicky se k takovému kroku přistupuje kvůli navýšení bonity: do příjmů se započítají veškeré příjmy všech žádajících osob,“vysvětluje Jana Vaisová.
Po svatbě nebo registraci partnerství rozhoduje společné jmění
Po uzavření manželství nebo stejnopohlavního partnerství se situace mění. (Změna Občanského zákoníku ustanovením § 655 odst. 2 totiž zavedla od 1. ledna 2025 institut tzv. Partnerství.) Pokud si tedy manželé nebo partneři předem neupraví společné jmění (SJ), banka bude standardně požadovat, aby do žádosti vstoupili oba. Výjimkou je pouze situace, kdy si manželé/partneři společné jmění notářským zápisem zúží. Při zúženém SJ se dohodnou, že určitý majetek nebo závazky nebudou součástí společného jmění. Pak může být hypotéka vedena pouze na jednoho z nich. Tento krok se využívá například v případech, kdy jeden z partnerů podniká, má záznam v registru dlužníků nebo jeho příjmy nejsou pro banku dostatečně průkazné.
„Řada lidí ani netuší, že po svatbě nebo uzavření partnerství už není možné jednoduše požádat o hypotéku jen na jednoho z manželů/partnerů. Pokud chtějí tuto možnost zachovat, je potřeba společné jmění u notáře zúžit, proto se v některých případech vyplatí řešit financování ještě před svatbou nebo uzavřením partnerství,“ doplňuje Jana Vaisová.
Rozvod hypotéku automaticky neruší
Jedním z nejčastějších omylů je představa, že rozvod automaticky ukončí společné závazky vůči bance. Ve skutečnosti pro banku rozvod nic nemění – oba bývalí manželé zůstávají spoludlužníky až do okamžiku, kdy banka schválí jiný způsob vypořádání.
Možností bývá několik. Jeden z partnerů může druhého vyplatit a převzít hypotéku na sebe, pokud prokáže dostatečné příjmy. Další variantou je prodej nemovitosti a splacení úvěru z kupní ceny. Nejrizikovější cestou je pokračovat ve společném splácení i po rozvodu, protože pokud jeden dlužník přestane splácet, banka bude celou částku vymáhat po tom druhém.
„Bývalí manželé či registrovaní partneři obvykle po rozvodu/rozchodu řeší majetkové vypořádání hlavně mezi sebou, ale zapomínají na to, že rozhodující slovo má banka. Jakákoli změna dlužníků nebo převzetí hypotéky jen jedním z partnerů totiž podléhá jejímu schválení. Vyplatí se proto začít jednat s bankou co nejdříve a hledat řešení ještě před případným vznikem problémů se splácením,“ uzavírá Jana Vaisová.
Klíčová slova: Partneři | Sazby | Poplatek | Úrokové sazby | Financování | Banka | Nemovitosti | Úvěr | Příjmy | Majetek | Problémy | Hypotéky | Bydlení | Situace | Domácnosti | Dlužník | Stabilní příjmy | Ceny | Výpadek příjmů | Prodej | Načasování | TIM | Vlastnictví | Závazek | Partnerství | FinGO | Plánování | Životní pojištění | Jana Vaisová | Navýšení | Finanční dopady | Institut | Prodej nemovitostí | Jmění | Převzetí |
Čtěte více
-
Hypoteční sazby ve třetím čtvrtletí pokračují v růstu. Refinancování je vhodné řešit s předstihem
Broker Consulting Index hypotečních úvěrů dosáhl v září hodnoty 5,13 %. Oproti srpnu se zvýšil o 0,12 procentního bodu a od začátku roku celkem o 0,58 procentního bodu. Zářijová hodnota zároveň potvrzuje změnu, která je patrná během letošního roku. Zatímco první čtvrtletí bylo ve znamení stabilních sazeb, od jara se jejich růst postupně zrychloval. Pro domácnosti, které nyní řeší novou hypotéku nebo konec fixace, tak nabývá na významu nejen samotná sazba, ale také načasování dalšího postupu. -
Hypoteční sazby zůstávají již čtyři měsíce bez výrazných změn
Broker Consulting Index, sledující průměrnou úrokovou sazbu u hypotečních úvěrů, nepřinesl ani v měsíci srpnu překvapující závěry. Průměrná nabídková sazba, za kterou banky poskytovaly klientům hypoteční úvěry, poklesla, oproti předchozímu měsíci, jen o 0, 05 procentního bodu. Zájemci si mohli tedy v srpnu sjednat hypotéku za průměrnou úrokovou sazbu 5, 12 procenta. I v dnešní době však lze na hypotéce ušetřit. Cestou může být převzetí stávajícího hypotečního úvěru. -
Hypoteční sazby zůstávají téměř beze změny
Průměrná úroková sazba hypotečních úvěrů, kterou sleduje Broker Consulting Index hypotečních úvěrů, dosáhla v květnu hodnoty 4,71 procenta. Oproti dubnové hodnotě 4,72 procenta se jedná o minimální rozdíl jednoho bazického bodu. Navzdory květnovému snížení základní úrokové sazby ze strany České národní banky zůstávají nabídky bank téměř beze změn. Průměrná sazba tak zůstává stabilní a stále nad základní sazbou ČNB. -
Hypoteční trh lehce ožívá
Včerejší výsledky hypo monitoru naznačily, že český hypoteční trh nalezl dno a lehce ožívá. Banky a stavební spořitelny poskytly v červnu hypotéky v celkovém objemu 14 mld. Kč a jejich objem vzrostl meziměsíčně o 16 %. Za to sice může do značné míry sezónnost (červen bývá tradičně jedním z nejsilnějších měsíců v roce), i po očištění však v červnu hypotéky zaznamenaly lehký nárůst (o 3 %) a meziroční pokles poskytnutých hypoték tak zvolnil z květnových více než 40 % na 28 %. -
Hypoteční trh pokořil rekord. Za měsíc se rozpůjčovalo 30 miliard korun
„Lidé se bojí, že jejich peníze na bankovních účtech budou ztrácet kupní sílu. Proto investují do nemovitostí, které historicky přinášely skvělé výnosy. Vysoká poptávka na realitním trhu v kombinaci s pomalou výstavbou však vede k růstu cen nemovitostí a zhoršování dostupnosti bydlení,“ říká hlavní ekonom BHS Štěpán Křeček. -
Hypoteční trh pokračuje v nastolených trendech
„Na trhu je nadbytek peněz, pro které se hledá uplatnění. V zahraničí proto můžeme sledovat nové rekordy na akciových trzích. V České republice nemá obchodování s akciemi silnou tradici, proto přebytečné peníze tečnou na realitní trh. To vede k výraznému růstu cen i v době koronavirové krize,“ říká hlavní ekonom BHS Štěpán Křeček. -
Hypoteční trh překonal rekord z roku 2016
„Ceny nemovitostí jsou v České republice vůči mzdové úrovni velmi vysoké, takže pro mnohé lidi je hypoteční úvěr jedinou možností, jak dosáhnout na vlastní bydlení. Zájem o hypotéky je podpořen velmi nízkými úrokovými sazbami, které u mnohých bank začínají jedničkou. Na tom se vzhledem k nastavení měnové politiky nebude v nejbližších měsících nic měnit,“ říká hlavní ekonom BHS Štěpán Křeček. -
Hypoteční trh v červenci 2025
Nejnovější údaje České národní banky z oblasti hypotečních úvěrů potvrzují trend posledních měsíců a vlastně posledních asi dvou let. Po velice dramatickém propadu trhu v roce 2022 jsme si v následujícím období zvykli mluvit o "oživení trhu", ale zvláště poslední měsíce si uvědomuji, že slovo "oživení" už je z tohoto pohledu překonané. -
Hypoteční úrok pod tři procenta? Možný i v dnešní době!
Navzdory optimistickým scénářům o vývoji hypotečních sazeb, který začátkem roku predikovali finanční experti, se do současné chvíle v hypoteční oblasti žádný velký zázrak nekonal. Mnoho lidí tak stále odrazují od rozhodnutí sjednat si hypoteční úvěr příliš vysoké úrokové sazby. I v dnešní době však lze získat velmi výhodný úrok, na který jsme byli zvyklí ještě před třemi lety. Co musíme splnit a jak na to? Zeptali jsme se naší hypoteční specialistky, Michaely Pudilové. -
„Hypotéka na celý život“ je dalším příznakem neutěšeného stavu na trhu s bydlením
V Česku se rozjíždí takzvané „hypotéky na celý život“, informují dnešní Hospodářské noviny. Několik tuzemských bank totiž nabízí hypotéku, kterou lze splácet až 40 let, v některých případech dokonce do 75 let věku. Banky se takto snaží vyjít vstříc mladším lidem, do 35 let věku, kteří rozložením doby splácení právě na čtyřicet let snižují výši měsíční splátky. Banky tak postupují v rozporu s doporučením České národní banky, která půjčování na více než standardních třicet let považuje za rizikové. -
Hypotéka za 7 %? Nejspíše ještě letos. Hypotéky v Česku rekordně rychle zdražují
Mezi prosincem 2021 a lednem 2022 zdražily hypotéky v ČR v průměru nejvýrazněji za posledních takřka dvacet let. Jedná se totiž o nejrapidnější meziměsíční růst průměrné úrokové sazby hypoték od roku 2003, od kdy daná časová řada Fincentrum Hypoindex existuje. Nutno však říci, že i lednová průměrná sazba hypoték v ČR, 3,43 procenta, navýšená oproti prosinci o celých 44 bazických bodů, je už dnes dávno minulostí. -
Hypotéku je lepší vzít si pozdě nežli ještě později
„Vzhledem k vysoké inflaci se lidem stále vyplatí čerpat hypoteční úvěry. Reálná hodnota vypůjčených peněz totiž klesá výrazně rychleji, než narůstají úroky,“ říká hlavní ekonom BHS Štěpán Křeček. -
Hypotéku plánuje 18 procent Čechů. Hypoteční trh v ČR letos slaví 30 let
Téměř pětina Čechů má v současnosti hypoteční úvěr, stejný počet ho do budoucna plánuje. Při rozhodování jsou pro ně důležité výše úrokové sazby i měsíční splátky. Průměrná velikost hypotéky u lidí, kteří ji mají, je 2 290 000 korun. Bezmála polovina Čechů plánuje v příštích 2 letech svůj úvěr refixovat. Vyplývá to z průzkumu České bankovní asociace a agentury Ipsos. Český hypoteční trh letos slaví 30 let. Za tu dobu jeho objem dosáhl více než 3,1 bilionu korun a celkově banky poskytly 1,5 milionu hypoték. Výročí připomene odborná konference 30 let hypoték. -
Hypotéku teď neberte, budou levnější. Před nadcházející stagflací lépe než nemovitosti ochrání akcie těžařů zlata, termínové kontrakty na suroviny nebo švýcarský frank a kanadský a australský dolar
Lidé se teď často ptají, zda si mají na hypotéku pořídit vlastní nemovitost, v níž spatřují pojistku proti tak rapidní inflaci. -
Hypotéky brzy zdraží až k úrovni pěti procent. Tedy třeba i o čtyři tisíce měsíčně
Průměrná sazba hypoték v ČR v říjnu stoupla na 2,54 procenta. Je to ale pouze začátek prudkého zdražování hypoték, které nastane v příštích měsících. Průměrná sazba tak během prvního pololetí příští roku vystoupá až do pásma čtyř až pěti procent. Důvodem je rapidní růst inflace, který jde v ruku v ruce s růstem tržních úrokových sazeb i s růstem základní úrokové sazby České národní banky. -
Hypotéky budou brzy nejlevnější za tři roky. Čekat na výraznější pokles se nevyplatí
Hypotéky se v loňském roce probudily z klinické smrti. Po propadech z let 2022 a 2023 poskytly banky a stavební spořitelny klientům na financování bydlení 275 miliard korun, což je meziroční nárůst o 83 procent. Úrokové sazby hypoték oproti tomu klesaly podstatně pomaleji, než se čekalo. I tak se ale dostáváme na nejnižší úroveň za poslední tři roky. Je teď správný čas na pořízení vlastního bydlení s pomocí hypotéky? -
Hypotéky budou citelně zlevňovat, otázkou je kdy. Záleží na tom, zda koronakrize bude mít podobu písmene „V“, „U“, „W“, nebo „L“
Průměrná sazba hypotečních úvěrů v ČR – měřená ukazatelem Fincentrum Hypoindex – v březnu nepatrně vzrostla, z únorové hodnoty 2,42 na 2,45 procenta. Spojila se setrvačnost vývoje z prvních měsíců roku, kdy hypotéky zdražovaly a hypotečnímu trhu jako celku se dařilo, s březnovým vyčkáváním, zejména ze strany velkých bank. -
Hypotéky Čechům zdraží nejvýše průměrně na zhruba tři procenta, nadále je přitom budou mít znatelně dražší než třeba Slováci
Průměrná úroková sazba hypoték v červenci poskočila nejvýrazněji od roku 2018, z červnových 2,13 na 2,23 procenta. Dramatického zdražování hypoték se však Češi obávat nemusí. Trh nyní očekává, že základní úroková sazba České národní banky v horizontu dvanácti příštích měsíců vystoupá ze stávající úrovně 0,75 až na rovná dvě procenta. Nad tuto úroveň by však dále růst neměla. Trh předpokládá, že po dosažení maxima ve zmíněném ročním horizontu znatelně zesílí tlaky na pokles základní sazby ČNB, takže za tři roky bude tato sazba pod úrovní dvou procent, konkrétně na hodnotě 1,75 procenta. Vše zachycuje zelená křivka na grafu níže. -
Hypotéky Čechům zdraží průměrně na zhruba tři procenta, nadále je přitom budou mít znatelně dražší než třeba Slováci
Kdekdo se dnes děsí trvaleji rapidní spotřebitelské inflace v ČR, jenže trh moc nevěří, že na ni dojde. Výnos desetiletých českých dluhopisů od března trendově klesá. Přitom vývoj tohoto výnosu není tolik deformován programy odkupu aktiv za nově tištěné biliony, jako je tomu třeba v USA nebo v eurozóně. -
Hypotéky dál podražují, jejich průměrná úroková sazba roste ještě rychleji, než odborníci očekávali. V září dosáhla 2,57 %
Zářijové výsledky Broker Consulting Indexu hypotečních úvěrů potvrdily jednoznačný trend růstu průměrné úrokové sazby, která meziměsíčně vzrostla o 0,15 procentního bodu na 2,57 %. Tempo růstu už předčilo i očekávání mnoha odborníků, podle kterých by sazby u pětileté fixace mohly na konci roku vyšplhat nikoli ke 3 %, ale 4 %.
Forex - doporučené články:
Co je FOREX?
Základní informace o finančním trhu FOREX. Forex je obchodování s cizími měnami (forex trading) a je zároveň největším a také nejlikvidnějším finančním trhem na světě.
Forex pro začátečníky
Forex je celosvětová burzovní síť, v jejímž rámci se obchoduje se všemi světovými měnami, včetně české koruny. Na forexu obchodují banky, fondy, pojišťovny, brokeři a podobné instituce, ale také jednotlivci, je otevřený všem.
1. část - Co to vlastně forex je?
FOREX = International Interbank FOReign EXchange. Mezinárodní devizový trh - jednoduše obchodování s cizími měnami - obchodování se směnnými kurzy.
VIP zóna - Trading Asistent
Nabízíme vám jedinečnou příležitost stát se součástí týmu elitních obchodníků FXstreet.cz. Ve spolupráci s předními úspěšnými obchodníky jsme pro vás připravili unikátní VIP skupinu (speciální uzavřená sekce na webu), až doposud využívanou pouze několika profesionálními tradery, a k tomu i exkluzivní VIP indikátory, doposud úspěšně používané pouze k soukromým účelům. Nyní se vám otevírá možnost stát se součástí této VIP skupiny, díky které získáte jedinečné know-how pro obchodování na forexu, výjimečné VIP indikátory, a tím také náskok před drtivou většinou ostatních účastníků trhu.
Forex brokeři - jak správně vybrat
V podstatě každého, kdo by chtěl obchodovat forex, čeká jednou rozhodování o tom, s jakým brokerem (přeloženo jako makléř/broker nebo zprostředkovatel) by chtěl mít co do činění a svěřil mu své finance určené k obchodování. Velmi rád bych vám přiblížil problematiku výběru brokera, rozdíl mezi jednotlivými typy brokerů a v neposlední řadě uvedu několik příkladů nejznámějších z nich.
Forex robot (AOS): Automatický obchodní systém
Snem některých obchodníků je obchodovat bez nutnosti jakéhokoliv zásahu do obchodu. Je to pouhá fikce nebo reálná záležitost? Kolik z nás věří, že "roboti" mohou profitabilně obchodovat? Na jakých principech fungují?
Forex volatilita
Forex volatilita, co je volatilita? Velmi užitečným nástrojem je ukazatel volatility na forexu. Grafy v této sekci ukazují volatilitu vybraného měnových párů v průběhu aktuální obchodní seance.
Forex zůstává největším trhem na světě
V dnešním článku se podíváme na nejnovější statistiky globálního obchodování na forexu. Banka pro mezinárodní vyrovnání plateb (BIS) totiž před pár týdny zveřejnila svůj pravidelný tříletý přehled, ve kterém detailně analyzuje vývoj na měnovém trhu. BIS je označována jako "centrální banka centrálních bank". Je nejstarší mezinárodní finanční organizací a hraje klíčovou roli při spolupráci centrálních bank a dalších institucí z finančního sektoru. Dnešní vzdělávací článek sice nebude zcela zaměřen na praktické informace z pohledu běžného tradera, ale i přesto přinese zajímavé a důležité poznatky.
Nejnovější články:
Vzdělávací články
Petr Žabža: Výborná firma může být při příliš vysokém ocenění průměrnou investicí
Říjen 2026 pod lupou: inflace v USA, Fed a ECB – co čeká trhy a jak se připravit
🚀 Jak odhalit velké hráče na trhu pomocí Volume Profile 🚀
Po zlatě v USA našli stříbro a nastalo šílenství. Příběh San Francisco Mining Exchange
Září ve VIP zóně: Vysoký zisk na zlatě a mírná ztráta na měnových párech
Chamtivost a strach: Největší cenové pohyby na finančních trzích (září 2026)
Z fintechové hvězdy levná value akcie. Co se pokazilo u PayPalu?
Češi mění způsob, jak investují. Šéf Patrie Richard Podpiera popisuje, co přijde dál
Tulipánová horečka byla jiná, než si myslíte. Investiční bublinu způsobil vir
Jak provést backtesting obchodní strategie (7. díl)
Denní kalendář událostí
Ekonomický summit EU
Na Novém Zélandu počet turistů
Guvernér BoE Andrew Bailey
V USA bilance státního rozpočtu
Guvernér BoC Tiff Macklem
Šéf Fedu Kevin Warsh
Guvernér BoE Andrew Bailey
V USA týdenní změna zásob ropy
V USA výrobní index z oblasti Filadelfie
V USA žádosti o podporu v nezaměstnanosti
Ekonomický summit EU
Na Novém Zélandu počet turistů
Guvernér BoE Andrew Bailey
V USA bilance státního rozpočtu
Guvernér BoC Tiff Macklem
Šéf Fedu Kevin Warsh
Guvernér BoE Andrew Bailey
V USA týdenní změna zásob ropy
V USA výrobní index z oblasti Filadelfie
V USA žádosti o podporu v nezaměstnanosti
Tradingové analýzy a zprávy
FCA varuje před brokerem Valtrenotrade
NZD/USD - Intradenní výhled 14.10.2026
GBP/JPY - Intradenní výhled 14.10.2026
EUR/JPY - Intradenní výhled 14.10.2026
EUR/GBP - Intradenní výhled 14.10.2026
Summit EU bude jednat o cenách energií, rozpočtu i Ukrajině
Vrátí se býci zpět na trh se zlatem?
Upozornění na podvodné e-maily zneužívající identitu České národní banky a agentury CzechInvest
Bitcoin - Intradenní výhled 14.10.2026
Index DAX - Intradenní výhled 14.10.2026
Blogy uživatelů
Propad o 17 % za 7 dní: SK Hynix strhává dolů celý čipový sektor
Získajte $5,000 účet za €7!
Výhody a nevýhody ID tradingu, které si možná ani neuvědomujete
INVESTIČNÍ GLOSA: Býčí trh oslavil 4. narozeniny. Tabulky říkají, že přesluhuje
Měnový pár GBP/CHF: Multitimeframe analýza a příprava pro Sonic R (D1–H1)
Zlato pod tlakom, dolár silnie a scalperský výkon ktorý stojí za pozornosť!
Psychologie tradingu během prop trading challenge: 10 bodů, kde přichází největší tlak
Index S&P 500 stanovil nová maxima, nadšení ale dlouho nevydrželo. Co bude dál?
Nedělní příprava: Fundament, dolarový index + vybrané měnové páry
S&P 500: Aukcia naznačuje opätovný test high. Čo musí trh potvrdiť?
Forexové online zpravodajství
Naftová krize může trvat až do roku 2027. Pomůže rychlé uvolnění rezerv? 🚨
Skupina M2C aktualizovala v rámci Start Day svůj celoroční výhled
Schodek běžného účtu se v srpnu zmírnil
Praha je podle nového Deloitte Property Indexu druhým nejméně dostupným městem Evropy pro koupi bytu. Domácnosti na něj potřebují téměř 17 ročních mezd
Hypotéka před svatbou, nebo až po ní? Rozhodnutí, které může ušetřit starosti i statisíce
Malcom Finance získává úvěrovou linku 150 milionů korun od Raiffeisenbank a vstupuje do programu RB Club
UniCredit Foundation investuje přes 16 milionů eur do vzdělávání mladých lidí v Evropě
Praha patří k evropské špičce ubytování přes Airbnb a Booking. Krátkodobé pronájmy ale samy bytovou krizi nevysvětlují
Dluhopisové ETF: Vysoká výplata nemusí znamenat zisk
Novinky z energetiky: Equinor našel ropu, Guyana přehodnocuje LNG a Itálie řeší drahou elektřinu 🛢️
Odborné kurzy a semináře
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Online přenos nebo osobní účast)
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Záznam semináře)
Praktický workshop technické analýzy + profi obchodní systémy (Online - živý přenos)
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Online přenos nebo osobní účast)
Nový seminář: Psychologie tradingu a profesionální Money-Management (Záznam semináře)
Ziskové obchodování akcií - praktický seminář (Záznam semináře)
Nový seminář: Psychologie tradingu a profesionální Money-Management
Ziskové obchodování akcií - praktický seminář
Praktický workshop technické analýzy + profi obchodní systémy (Záznam semináře)
Ziskové obchodování akcií - praktický seminář (Online přenos nebo osobní účast)
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Online přenos nebo osobní účast)
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Záznam semináře)
Praktický workshop technické analýzy + profi obchodní systémy (Online - živý přenos)
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Online přenos nebo osobní účast)
Nový seminář: Psychologie tradingu a profesionální Money-Management (Záznam semináře)
Ziskové obchodování akcií - praktický seminář (Záznam semináře)
Nový seminář: Psychologie tradingu a profesionální Money-Management
Ziskové obchodování akcií - praktický seminář
Praktický workshop technické analýzy + profi obchodní systémy (Záznam semináře)
Ziskové obchodování akcií - praktický seminář (Online přenos nebo osobní účast)
Naposledy čtené:
Forexové online zpravodajství
Schodek běžného účtu se v srpnu zmírnil
Může 10% rally zlata pokračovat na nové historické maxima?
Wall Street začíná poslední obchodní seanci v týdnu negativně
Technická analýza páru BTC/USD na 19. května 2022
Ranní shrnutí 🗽 Wall Street vyhlíží oživení před zveřejněním americké inflace CPI, výsledky ASML však zatěžují náladu na trhu (14.10.2026)
ASML zklamala tržbami, ale vykázala vyšší zisk a zvýšila výhled 🍳 Co čeká sektor AI dál?
Forex: Růst spotřebitelských cen v USA zrychlil
Írán stupňuje tlak na ropné dodávky. Útoky zasáhly sídlo Aramca i lodě u Hormuzu 🚨
Forex: Williams z Fedu - jedno zvýšení sazeb letos a dost
US OPEN: Technologie hledají důvod k růstu, diplomacie v pozadí
Blogy uživatelů
Rozdiel medzi bohatými a chudobnými sa zväčšuje
Multitimeframe analýza: 18.2.2021 EUR/USD
Naučte se, jak investují banky s Bernstein Bank
Krátké obchodní analýzy - Index S&P 500, DAX 30 a EUR/USD
Dolárový index ako ukazovateľ smeru?
Prvé lekcie akciového trhu
Aktuálne obchodné príležitosti na komoditách – zlato, plyn a palládium
Síla Fibonacciho nástrojů v tradingu a investování
Burzovní grafy: Zahájil nepatrný sestup indexu S&P 500 období stagnace?
Prečo pôjdem čoskoro dlhodobo long NatGas
Vzdělávací články
VIDEO: Toto jsou kandidáti na cenový růst 🚀
🚀 Jak odhalit velké hráče na trhu pomocí Volume Profile 🚀
Říjen 2026 pod lupou: inflace v USA, Fed a ECB – co čeká trhy a jak se připravit
Milionový kapitál bez rizika. Je prop trading revoluce v obchodování?
Nejlepší trading příležitosti - kde a jak profitovali tradeři (duben 2024)
Smart Money: POI, Order Block a Mitigace – kde nakupovat a prodávat (13. díl)
Smart Money: Kalibrace order bloků a Smart Money Divergence
K čemu je kvantitativní analýza dobrá na Forexu
Technická analýza - začínáme l.
Největší lekce z psychologie na forexu
Tradingové analýzy a zprávy
EUR/USD - Intradenní výhled 14.10.2026
GBP/USD - Intradenní výhled 14.10.2026
USD/JPY - Intradenní výhled 14.10.2026
Bitcoin - Intradenní výhled 14.10.2026
USD/CHF - Intradenní výhled 14.10.2026
AUD/USD - Intradenní výhled 14.10.2026
Míra inflace v Británii v lednu překvapivě klesla na 10,1 procenta
Analýza hlavních měnových párů 15.9.2016
USD/CAD - Intradenní výhled 14.10.2026
S&P 500 - Intradenní výhled 14.10.2026
Témata v diskusním fóru
EUR/USD
AOS - automatické obchodní systémy
Analýza EUR/USD, GBP/USD, AUD/JPY, USD/JPY podle Elliottovy teorie 3.12.2012
Diskuze FOREX začátečníků
Hledám PROGRAMATORA MQL
Elliottova vlnová teorie pro akcii Cisco Systems a měnové páry EUR/AUD a AUD/USD
Falcon Broker - recenze, poplatky a hodnocení
Zlato pod tlakom, dolár silnie a scalperský výkon ktorý stojí za pozornosť!
Price Action Trading Jakuba Hodana
Trading vtípky
reklama