Ticker Tape by TradingView
reklama
reklama

reklama
reklama
Hypoteční sazby v říjnu dál mírně rostly. Při výběru úvěru ale rozhoduje víc než jen úrok
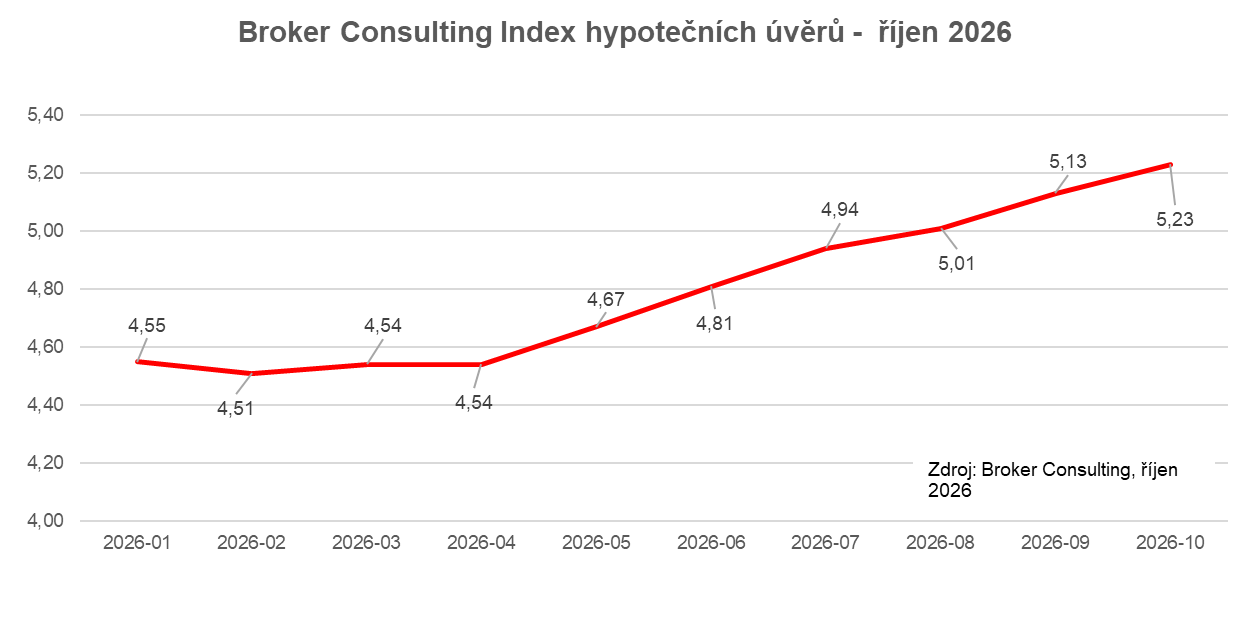
● Broker Consulting Index hypotečních úvěrů v říjnu vzrostl na 5,23 %.
● Meziměsíčně sazby stouply o 0,1 procentního bodu. Mírný růst pokračuje dlouhodobě.
● K poslední úpravě repo sazby ČNB došlo v červnu, kdy byla stanovena na úroveň 3,75 %.
Broker Consulting Index hypotečních úvěrů v říjnu vzrostl na 5,23 %, meziměsíčně o 0,1 procentního bodu. Hypoteční sazby tak pokračují v pozvolném růstu. Počet poskytnutých hypoték od začátku roku přitom převyšuje loňské hodnoty za stejné období. Vedle úrokové sazby hrají při výběru hypotéky důležitou roli také celkové náklady úvěru, podmínky financování a dopad splátek na rodinný rozpočet.
Hypoteční sazby rostou i bez dalšího zásahu ČNB
Úrokové sazby hypotečních úvěrů pokračují v pozvolném růstu. Zatímco v září dosahoval Broker Consulting Index hypotečních úvěrů 5,13 %, v říjnu se posunul na 5,23 %. Zdražování přitom pokračuje i v době, kdy Česká národní banka svou základní úrokovou sazbu dále nezvyšuje. V červnu upravila dvoutýdenní repo sazbu na 3,75 % a v září ji ponechala na stejné úrovni.
Hypoteční sazby nezávisí pouze na rozhodování ČNB. Ovlivňují je také tržní úrokové sazby, náklady bank a konkurenční prostředí. Hypotéky proto mohou zdražovat i při stabilní repo sazbě.
„Banky se při stanovování hypotečních sazeb nedívají jen na to, jakou sazbu aktuálně drží ČNB. Důležitá je pro ně také cena peněz na několik let dopředu. Tu odrážejí například úrokové swapy, které pomáhají určit, za jakých podmínek mohou banky financovat dlouhodobé úvěry. Proto se může stát, že hypotéky zdražují, i když centrální banka se sazbami nehýbe,“ vysvětluje Michaela Pudilová, analytička společnosti Broker Consulting.
Co napovídá předstihový ukazatel? Rychlé zlevňování zatím nenaznačuje
Na pokračující tlak na hypoteční sazby upozorňuje také předstihový ukazatel Broker Consulting Indexu hypotečních úvěrů, který v říjnu vzrostl na 5,90 %. Jeho hodnota se tak nachází nad úrovní samotného indexu, což může naznačovat omezený prostor pro rychlé zlevňování hypoték. Nejde však o jednoznačnou předpověď. Do dalšího vývoje může promluvit inflace, růst mezd, ceny energií nebo situace na zahraničních trzích.
Navzdory vyšším sazbám zůstává hypoteční trh aktivní. Podle údajů ČBA Hypomonitoru bylo od začátku letošního roku do konce září poskytnuto meziročně o 13 % více nových hypoték. Rostoucí náklady na financování tak zájem o bydlení nezastavily. Současná situace však klade větší důraz na pečlivý výběr hypotéky a realistické posouzení finančních možností domácností.
Sazba z reklamy nemusí být tou, kterou skutečně dostanete
Při výběru hypotéky se klienti často zaměřují především na výši úrokové sazby. Ta je sice jedním z nejdůležitějších parametrů, sama o sobě ale nemusí vypovídat o celkové výhodnosti financování. Podstatný je také rozdíl mezi sazbou, kterou banka veřejně prezentuje, a konkrétní nabídkou připravenou pro jednotlivého žadatele. Výsledné podmínky se mohou výrazně lišit podle finanční situace klienta, výše úvěru nebo hodnoty zastavované nemovitosti.
„Při porovnávání hypoték je důležité zjistit, co všechno se za nabízenou sazbou skrývá. Nižší úrok může být například podmíněn využíváním dalších bankovních produktů. Klient by si proto měl porovnat nejen měsíční splátku, ale i celkové náklady a podmínky jednotlivých nabídek. Nejnižší sazba totiž ještě nemusí znamenat nejlevnější řešení,“ upozorňuje Michaela Pudilová.
Kolik si půjčit, aby hypotéka nezatížila rodinný rozpočet?
Vedle porovnávání nabídek je důležité také pečlivé finanční plánování. Domácnosti by neměly vycházet pouze z toho, jak vysokou splátku zvládnou hradit dnes. Je třeba počítat s pravidelnými výdaji, finanční rezervou i případnými změnami příjmů. Pozornost si zaslouží také délka splatnosti a fixace úrokové sazby. Delší splatnost sice může snížit měsíční splátku, současně však zpravidla zvyšuje celkovou částku zaplacenou na úrocích.
„Hypotéka by neměla být nastavená na hranici toho, co domácnost dokáže každý měsíc zaplatit. Pokud splátka spotřebuje téměř všechny volné peníze, může i nečekaný výdaj způsobit problém. Při nastavování financování je proto vhodné ponechat si dostatečnou rezervu a počítat s tím, že se rodinná situace může v průběhu let změnit. Dobře zvolená hypotéka musí dávat smysl nejen dnes, ale i za několik let,“ uzavírá Michaela Pudilová.
Broker Consulting Index hypotečních úvěrů je analytický nástroj znázorňující průměrnou úrokovou sazbu
u hypotečních úvěrů, které zprostředkovali konzultanti Broker Consulting a pobočky Broker Point nebo Broker Point Premium u kteréhokoli poskytovatele hypotečních úvěrů. Jedná se o vážený aritmetický průměr, kdy hlavní vahou je objem úvěru. Tedy čím vyšší úvěr, tím jeho sazba vstupuje do indexu větší vahou. Výhodou metody výpočtu indexu je skutečnost, že se do statistiky dostávají pouze skutečně schválené úvěry, a to bez výjimky všechny. Nemůže tak dojít ke zkreslení informací a index není závislý na dodávkách třetích stran.
Předstihový ukazatel Broker Consulting Indexu hypotečních úvěrů a jeho výpočet reaguje na potřebu aktuálního výhledu výše sazeb, ve kterém se budou v daném měsíci poskytovat hypoteční úvěry zprostředkovávané od většiny bankovních institucí v tuzemsku. Ve výpočtu jde o aritmetický průměr nabízených úrokových sazeb v konkrétním měsíci, ve kterém se zveřejňují hodnoty Broker Consulting Indexu hypotečních úvěrů. Vzhledem ke statistice preferovaných fixací byla při výpočtu zohledněna pětiletá fixace úrokových sazeb.
Klíčová slova: Peníze | Inflace | Sazby | Broker | Centrální banka | Nástroj | Splatnost | Ukazatel | ČNB | Česká národní banka | Úrokové sazby | Banky | Financování | Index | Banka | Broker Consulting | Cena | Finanční plánování | Nemovitosti | Trh | Úrokové swapy | Předpověď | Úvěr | Swapy | Sazby ČNB | Broker Consulting Index | Růst mezd | Finanční situace | Rozpočet | Objem | Úrok | Financovat | Rostoucí náklady | Zdražování | Hypotéky | Hypoteční trh | Bydlení | Analytička | Ceny energií | Index hypotéčních úvěrů | Broker Consulting index hypotéčních úvěrů | Situace | Zdražovat | Volné peníze | Rozhodování | Tržní úrokové sazby | Domácnosti | Růst | Repo sazby | ČBA | Statistiky | Náklady na financování | JDE | Ceny | Zlevňování hypoték | Hypoteční sazby | Společnosti | Pozornost | Fixace úrokové sazby | TIM | 3М | Objem úvěrů | Současná situace | Michaela Pudilová | Vice | Plánování | Předstihový ukazatel | Aritmetický průměr | Analytička společnosti | Náklady | Národní banka | Mírný růst | Výše sazeb | Hypoteční úvěry |
Čtěte více
-
Hypoteční boom v USA: Bank of America hlásí nárůst žádostí o 80 %
Bank of America zaznamenala v prvním čtvrtletí prudký nárůst zájmu o hypotéky – žádostí přibylo o 80 % mezi lednem a březnem, což výrazně převyšuje obvyklý sezónní růst okolo 60 %. Důvodem je kombinace vyšší nabídky nemovitostí a nižších dlouhodobých výnosů dluhopisů, které tlačí dolů hypoteční sazby. -
Hypoteční FOMO nabírá na síle
Tuzemský hypoteční trh je rozpálený do běla. Dle České bankovní asociace byly v červenci poskytnuty nové hypotéky v objemu 30 miliard Kč. To je nejvyšší hodnota od konce roku 2021, kdy vrcholil pandemický hypoteční boom, a pokud tato silná dynamiky vydrží, bude v tomto roce atakovat celý trh hodnotu 300 mld. Kč. Tento nárůst odráží také průměrná velikost nově poskytnuté hypotéky – dnes činí 4,3 mil. Kč, před dvěma lety to bylo 3,1 mil. Kč. -
Hypoteční sazby jsou nejnižší za poslední tři roky
I červencová data potvrzují, že hypoteční sazby v Česku nadále mírně klesají. Podle Broker Consulting Indexu hypotečních úvěrů dosáhla průměrná nabídková sazba v červenci 4,67 %, což znamená pokles o další dva bazické body oproti červnu. Přestože se jedná o drobné změny, jde o nejpříznivější červencovou hodnotu od roku 2021. -
Hypoteční sazby klesají jen velmi pozvolna
Optimistické scénáře o vývoji hypotečních sazeb se nenaplňují. Ačkoli odborníci začátkem roku predikovali, že by se průměrné nabídkové sazby hypoték mohly ke konci roku pohybovat pod čtyřmi procenty, realita je, dle Broker Consulting Indexu, odlišná. Průměrná úroková sazba v říjnu poklesla o pouhé dva bazické body a ustálila se na hodnotě 5,09 procenta. Od začátku roku se sazby snížily 0,53 procentního bodu a očekává se, že dramaticky neklesnou ani v následujících měsících. -
Hypoteční sazby nadále mírně klesají
Průměrná nabídková sazba, za kterou si mohli zájemci sjednat v uplynulém měsíci hypotéku, opět mírně poklesla. Broker Consulting Index hypotečních úvěrů zaznamenal hodnotu 5,02 %, což oproti říjnovým 5,09 % představuje pokles o 0,07 procentního bodu. Tento vývoj tedy potvrzuje trend, který je na hypotečním trhu znatelný již několik měsíců v řadě. -
Hypoteční sazby pokračují v trendu mírného poklesu
Začátek roku 2025 se u hypotečních úvěrů odvíjí ve znamení velmi mírného poklesu sazeb. Jak potvrdily výsledky Broker Consulting Indexu hypotečních úvěrů, průměrná úroková sazba skončila v lednu na hodnotě 4,92 procenta. Přesně před rokem byly úrokové sazby podstatně výše, a to na úrovni 5,62 procenta. Meziroční rozdíl tedy dosahuje 0,7 procentního bodu. Předstihový ukazatel zůstal v lednu nezměněn na hodnotě 5,05 procenta. -
Hypoteční sazby po snížení základní úrokové sazby ČNB opět klesnou. Co to znamená pro lidi, kteří čekají na vhodnou chvíli ke koupi?
ČNB dnes oznámila další snížení základní úrokové sazby – dvojnásobné oproti tomu předvánočnímu. Takže jsme na 6,25 %. Minule už jen náznak možného snižování sazby ze strany ČNB měl za následek přehlídku nabídek nižších hypotečních sazeb ze strany komerčních bank, a tento trend pokračoval i po snížení. Část odložené poptávky, která bobtná už od léta předloňského roku, se opět přelije přes pomyslnou hráz dostupnosti hypotéky. Předpokládám, že někde u vysněné hodnoty okolo 4 % se ta hráz protrhne úplně. I přes mezikvartální nárůst nabídkových cen pražských bytů o 6 % se stále dá smlouvat, 74 % zájemců ale stejně neví jak. A majitelé kvalitních nemovitostí brzo ztratí důvody vyjednávat. -
Hypoteční sazby se po krátké přestávce vydaly opět dolů
Po zářijovém výkyvu se úrokové sazby hypoték v říjnu znovu mírně snížily. Podle Broker Consulting Indexu hypotečních úvěrů klesla průměrná nabídková sazba na 4,55 procenta, tedy o devět bazických bodů. Po nepatrném zvýšení, které Index zaznamenal v předchozím měsíci, se úrokové sazby opět vrátily na podobnou hodnotu, která panovala v létě letošního roku. -
Hypoteční sazby stagnují
Průměrná nabídková sazba, za kterou si mohli zájemci sjednat v dubnu hypotéku, opět mírně poklesla. Broker Consulting Index hypotečních úvěrů zaznamenal hodnotu 4,72 %, což oproti březnovým 4,75 % představuje pokles o pouhé tři bazické body. Tento vývoj tedy potvrzuje trend, který je na hypotečním trhu znatelný již několik měsíců v řadě. -
Hypoteční sazby ve třetím čtvrtletí pokračují v růstu. Refinancování je vhodné řešit s předstihem
Broker Consulting Index hypotečních úvěrů dosáhl v září hodnoty 5,13 %. Oproti srpnu se zvýšil o 0,12 procentního bodu a od začátku roku celkem o 0,58 procentního bodu. Zářijová hodnota zároveň potvrzuje změnu, která je patrná během letošního roku. Zatímco první čtvrtletí bylo ve znamení stabilních sazeb, od jara se jejich růst postupně zrychloval. Pro domácnosti, které nyní řeší novou hypotéku nebo konec fixace, tak nabývá na významu nejen samotná sazba, ale také načasování dalšího postupu. -
Hypoteční sazby zůstávají již čtyři měsíce bez výrazných změn
Broker Consulting Index, sledující průměrnou úrokovou sazbu u hypotečních úvěrů, nepřinesl ani v měsíci srpnu překvapující závěry. Průměrná nabídková sazba, za kterou banky poskytovaly klientům hypoteční úvěry, poklesla, oproti předchozímu měsíci, jen o 0, 05 procentního bodu. Zájemci si mohli tedy v srpnu sjednat hypotéku za průměrnou úrokovou sazbu 5, 12 procenta. I v dnešní době však lze na hypotéce ušetřit. Cestou může být převzetí stávajícího hypotečního úvěru. -
Hypoteční sazby zůstávají téměř beze změny
Průměrná úroková sazba hypotečních úvěrů, kterou sleduje Broker Consulting Index hypotečních úvěrů, dosáhla v květnu hodnoty 4,71 procenta. Oproti dubnové hodnotě 4,72 procenta se jedná o minimální rozdíl jednoho bazického bodu. Navzdory květnovému snížení základní úrokové sazby ze strany České národní banky zůstávají nabídky bank téměř beze změn. Průměrná sazba tak zůstává stabilní a stále nad základní sazbou ČNB. -
Hypoteční trh lehce ožívá
Včerejší výsledky hypo monitoru naznačily, že český hypoteční trh nalezl dno a lehce ožívá. Banky a stavební spořitelny poskytly v červnu hypotéky v celkovém objemu 14 mld. Kč a jejich objem vzrostl meziměsíčně o 16 %. Za to sice může do značné míry sezónnost (červen bývá tradičně jedním z nejsilnějších měsíců v roce), i po očištění však v červnu hypotéky zaznamenaly lehký nárůst (o 3 %) a meziroční pokles poskytnutých hypoték tak zvolnil z květnových více než 40 % na 28 %. -
Hypoteční trh pokořil rekord. Za měsíc se rozpůjčovalo 30 miliard korun
„Lidé se bojí, že jejich peníze na bankovních účtech budou ztrácet kupní sílu. Proto investují do nemovitostí, které historicky přinášely skvělé výnosy. Vysoká poptávka na realitním trhu v kombinaci s pomalou výstavbou však vede k růstu cen nemovitostí a zhoršování dostupnosti bydlení,“ říká hlavní ekonom BHS Štěpán Křeček. -
Hypoteční trh pokračuje v nastolených trendech
„Na trhu je nadbytek peněz, pro které se hledá uplatnění. V zahraničí proto můžeme sledovat nové rekordy na akciových trzích. V České republice nemá obchodování s akciemi silnou tradici, proto přebytečné peníze tečnou na realitní trh. To vede k výraznému růstu cen i v době koronavirové krize,“ říká hlavní ekonom BHS Štěpán Křeček. -
Hypoteční trh překonal rekord z roku 2016
„Ceny nemovitostí jsou v České republice vůči mzdové úrovni velmi vysoké, takže pro mnohé lidi je hypoteční úvěr jedinou možností, jak dosáhnout na vlastní bydlení. Zájem o hypotéky je podpořen velmi nízkými úrokovými sazbami, které u mnohých bank začínají jedničkou. Na tom se vzhledem k nastavení měnové politiky nebude v nejbližších měsících nic měnit,“ říká hlavní ekonom BHS Štěpán Křeček. -
Hypoteční trh v červenci 2025
Nejnovější údaje České národní banky z oblasti hypotečních úvěrů potvrzují trend posledních měsíců a vlastně posledních asi dvou let. Po velice dramatickém propadu trhu v roce 2022 jsme si v následujícím období zvykli mluvit o "oživení trhu", ale zvláště poslední měsíce si uvědomuji, že slovo "oživení" už je z tohoto pohledu překonané. -
Hypoteční úrok pod tři procenta? Možný i v dnešní době!
Navzdory optimistickým scénářům o vývoji hypotečních sazeb, který začátkem roku predikovali finanční experti, se do současné chvíle v hypoteční oblasti žádný velký zázrak nekonal. Mnoho lidí tak stále odrazují od rozhodnutí sjednat si hypoteční úvěr příliš vysoké úrokové sazby. I v dnešní době však lze získat velmi výhodný úrok, na který jsme byli zvyklí ještě před třemi lety. Co musíme splnit a jak na to? Zeptali jsme se naší hypoteční specialistky, Michaely Pudilové. -
„Hypotéka na celý život“ je dalším příznakem neutěšeného stavu na trhu s bydlením
V Česku se rozjíždí takzvané „hypotéky na celý život“, informují dnešní Hospodářské noviny. Několik tuzemských bank totiž nabízí hypotéku, kterou lze splácet až 40 let, v některých případech dokonce do 75 let věku. Banky se takto snaží vyjít vstříc mladším lidem, do 35 let věku, kteří rozložením doby splácení právě na čtyřicet let snižují výši měsíční splátky. Banky tak postupují v rozporu s doporučením České národní banky, která půjčování na více než standardních třicet let považuje za rizikové. -
Hypotéka před svatbou, nebo až po ní? Rozhodnutí, které může ušetřit starosti i statisíce
Zásnuby a plánování svatby často znamenají také hledání společného bydlení. Málokdo si ale uvědomuje, že načasování žádosti o hypotéku – tedy zda před svatbou, nebo až po ní – může zásadně ovlivnit nejen schválení úvěru, ale také budoucí majetkové vztahy, kdyby společný život „ztroskotal“. Podle hypotečních specialistů se proto vyplatí promyslet nejen výběr nemovitosti, ale i správný postup při financování.
Forex - doporučené články:
Co je FOREX?
Základní informace o finančním trhu FOREX. Forex je obchodování s cizími měnami (forex trading) a je zároveň největším a také nejlikvidnějším finančním trhem na světě.
Forex pro začátečníky
Forex je celosvětová burzovní síť, v jejímž rámci se obchoduje se všemi světovými měnami, včetně české koruny. Na forexu obchodují banky, fondy, pojišťovny, brokeři a podobné instituce, ale také jednotlivci, je otevřený všem.
1. část - Co to vlastně forex je?
FOREX = International Interbank FOReign EXchange. Mezinárodní devizový trh - jednoduše obchodování s cizími měnami - obchodování se směnnými kurzy.
VIP zóna - Trading Asistent
Nabízíme vám jedinečnou příležitost stát se součástí týmu elitních obchodníků FXstreet.cz. Ve spolupráci s předními úspěšnými obchodníky jsme pro vás připravili unikátní VIP skupinu (speciální uzavřená sekce na webu), až doposud využívanou pouze několika profesionálními tradery, a k tomu i exkluzivní VIP indikátory, doposud úspěšně používané pouze k soukromým účelům. Nyní se vám otevírá možnost stát se součástí této VIP skupiny, díky které získáte jedinečné know-how pro obchodování na forexu, výjimečné VIP indikátory, a tím také náskok před drtivou většinou ostatních účastníků trhu.
Forex brokeři - jak správně vybrat
V podstatě každého, kdo by chtěl obchodovat forex, čeká jednou rozhodování o tom, s jakým brokerem (přeloženo jako makléř/broker nebo zprostředkovatel) by chtěl mít co do činění a svěřil mu své finance určené k obchodování. Velmi rád bych vám přiblížil problematiku výběru brokera, rozdíl mezi jednotlivými typy brokerů a v neposlední řadě uvedu několik příkladů nejznámějších z nich.
Forex robot (AOS): Automatický obchodní systém
Snem některých obchodníků je obchodovat bez nutnosti jakéhokoliv zásahu do obchodu. Je to pouhá fikce nebo reálná záležitost? Kolik z nás věří, že "roboti" mohou profitabilně obchodovat? Na jakých principech fungují?
Forex volatilita
Forex volatilita, co je volatilita? Velmi užitečným nástrojem je ukazatel volatility na forexu. Grafy v této sekci ukazují volatilitu vybraného měnových párů v průběhu aktuální obchodní seance.
Forex zůstává největším trhem na světě
V dnešním článku se podíváme na nejnovější statistiky globálního obchodování na forexu. Banka pro mezinárodní vyrovnání plateb (BIS) totiž před pár týdny zveřejnila svůj pravidelný tříletý přehled, ve kterém detailně analyzuje vývoj na měnovém trhu. BIS je označována jako "centrální banka centrálních bank". Je nejstarší mezinárodní finanční organizací a hraje klíčovou roli při spolupráci centrálních bank a dalších institucí z finančního sektoru. Dnešní vzdělávací článek sice nebude zcela zaměřen na praktické informace z pohledu běžného tradera, ale i přesto přinese zajímavé a důležité poznatky.
Nejnovější články:
Vzdělávací články
Americké midterms mohou změnit výhled pro akcie, dolar i dluhopisy. Rozhodující bude Kongres
Říjen ve VIP zóně: 137 obchodních příležitostí a úspěšnost 75 %
Chamtivost a strach: Kde tradeři vydělali nejvíce peněz? Největší cenové pohyby na finančních trzích (říjen 2026)
Michal Król: Většina traderů neuspěje. Jen zlomek se dostane k první výplatě
Vaše AI už řídí váš den. Teď zná i vaše portfolio
Tesla a SpaceX míří k historickému spojení. Co se stane s akciemi a zanikne slavná značka?
Čtvrt století ve vězení. Bankmana-Frieda svět miloval, on potají páchal miliardový kryptopodvod
Volby do Kongresu USA 2026: Co čeká akcie, dolar
Algo trading: Vyhodnocení a analýza výsledků (8. díl)
Jak pravidla prop firem mění pravděpodobnost splnění challenge?
Americké midterms mohou změnit výhled pro akcie, dolar i dluhopisy. Rozhodující bude Kongres
Říjen ve VIP zóně: 137 obchodních příležitostí a úspěšnost 75 %
Chamtivost a strach: Kde tradeři vydělali nejvíce peněz? Největší cenové pohyby na finančních trzích (říjen 2026)
Michal Król: Většina traderů neuspěje. Jen zlomek se dostane k první výplatě
Vaše AI už řídí váš den. Teď zná i vaše portfolio
Tesla a SpaceX míří k historickému spojení. Co se stane s akciemi a zanikne slavná značka?
Čtvrt století ve vězení. Bankmana-Frieda svět miloval, on potají páchal miliardový kryptopodvod
Volby do Kongresu USA 2026: Co čeká akcie, dolar
Algo trading: Vyhodnocení a analýza výsledků (8. díl)
Jak pravidla prop firem mění pravděpodobnost splnění challenge?
Denní kalendář událostí
Na Novém Zélandu parlamentní volby
Guvernér BoJ Kazuo Ueda
V USA inflační očekávání University of Michigan
V USA spotřebitelská důvěra University of Michigan
V Kanadě Ivey index PMI
V USA průměrný hodinový výdělek
V USA míra nezaměstnanosti
V USA NFP report zaměstnanosti
V Kanadě míra nezaměstnanosti
V Kanadě státní rozpočet
Na Novém Zélandu parlamentní volby
Guvernér BoJ Kazuo Ueda
V USA inflační očekávání University of Michigan
V USA spotřebitelská důvěra University of Michigan
V Kanadě Ivey index PMI
V USA průměrný hodinový výdělek
V USA míra nezaměstnanosti
V USA NFP report zaměstnanosti
V Kanadě míra nezaměstnanosti
V Kanadě státní rozpočet
Tradingové analýzy a zprávy
FCA varuje před brokerem STAR TRADE FINANCE
Ceny komodit letos spíše rostou, zdražila hlavně ropa, plyn či cukr
Gregorová: Čína chce evropské technologie výměnou za vyšší dovoz
Nabírá CAD/JPY sílu pro další pokles, nebo se blíží změna trendu?
Ranní zpráva pro tradery: Co se děje na finančních trzích 3.11.2026
USA dnes čekají volby do Kongresu, čeká se úspěch demokratů
Trump: Dohoda s Íránem by mohla být na dosah
Apple zvýšil čtvrtletní zisk a tržby překonaly očekávání
KLDR nesouhlasí s tvrzením FBI, že stála za útokem na burzu Binance
Aktuálně otevřené forex pozice 3.11.2026
FCA varuje před brokerem STAR TRADE FINANCE
Ceny komodit letos spíše rostou, zdražila hlavně ropa, plyn či cukr
Gregorová: Čína chce evropské technologie výměnou za vyšší dovoz
Nabírá CAD/JPY sílu pro další pokles, nebo se blíží změna trendu?
Ranní zpráva pro tradery: Co se děje na finančních trzích 3.11.2026
USA dnes čekají volby do Kongresu, čeká se úspěch demokratů
Trump: Dohoda s Íránem by mohla být na dosah
Apple zvýšil čtvrtletní zisk a tržby překonaly očekávání
KLDR nesouhlasí s tvrzením FBI, že stála za útokem na burzu Binance
Aktuálně otevřené forex pozice 3.11.2026
Blogy uživatelů
Intel odepsal přes 50 % hodnoty: Proč akcie zažívají volný pád?
INVESTIČNÍ GLOSA: Vykradení Binance ukázalo, že lidi nerozumí správě kryptoměn. Pořád
Zlato pod $3,900 a Google s najhorším dňom v histórii
4 tradeři na vrcholu a přes milion korun vyplaceno z bezplatných výzev: náš věrnostní program po 9 měsících
První prop firma s recenzemi na blockchainu: proč jsme hodnocení traderů zapsali do Bitcoinu, Base a Arweave
Největší srovnávač prop firem na světě si rok připisoval provize za kliknutí, která nikdo neudělal. Během jedné noci ho opustily Apex, Topstep, Tradeify i FundingPips
Posledný obchod vo fáze 1... alebo nie?
Index S&P 500 čeká boj o udržení obchodního pásma
Nedělní příprava: Fundament, dolarový index + vybrané měnové páry
Propad Alphabet o 12 %: Masivní investice do AI děsí investory
Intel odepsal přes 50 % hodnoty: Proč akcie zažívají volný pád?
INVESTIČNÍ GLOSA: Vykradení Binance ukázalo, že lidi nerozumí správě kryptoměn. Pořád
Zlato pod $3,900 a Google s najhorším dňom v histórii
4 tradeři na vrcholu a přes milion korun vyplaceno z bezplatných výzev: náš věrnostní program po 9 měsících
První prop firma s recenzemi na blockchainu: proč jsme hodnocení traderů zapsali do Bitcoinu, Base a Arweave
Největší srovnávač prop firem na světě si rok připisoval provize za kliknutí, která nikdo neudělal. Během jedné noci ho opustily Apex, Topstep, Tradeify i FundingPips
Posledný obchod vo fáze 1... alebo nie?
Index S&P 500 čeká boj o udržení obchodního pásma
Nedělní příprava: Fundament, dolarový index + vybrané měnové páry
Propad Alphabet o 12 %: Masivní investice do AI děsí investory
Forexové online zpravodajství
Podnikatelské nálady v eurozóně indikují mírný růst
Cukr prudce zlevňuje. Silný start indické produkce spustil výprodej 📉
Poskytovatel e-commerce řešení Shopify ve 3Q poprvé za čtyři roky zaostal s výnosy za odhady
Umělá inteligence potřebuje elektřinu. Constellation Energy nabízí jadernou energii
USA a Írán dělají pokroky v jednáních? Akciové indexy a drahé kovy se zotavují 📈
🔴 Wall Street Open: Americké Midterms určí osud Trumpa, AMD zveřejní výsledky
Americké futures kontrakty indikují smíšené otevření trhů
Palantir ve 3Q překonal odhady a zvýšil výhled, trh ale znepokojuje naznačené zpomalení růstu ve 4Q
Apple reportoval výsledky, silné prodeje iPhonů zastínil tlak na marže a zpomalující růst služeb
Hypoteční sazby v říjnu dál mírně rostly. Při výběru úvěru ale rozhoduje víc než jen úrok
Podnikatelské nálady v eurozóně indikují mírný růst
Cukr prudce zlevňuje. Silný start indické produkce spustil výprodej 📉
Poskytovatel e-commerce řešení Shopify ve 3Q poprvé za čtyři roky zaostal s výnosy za odhady
Umělá inteligence potřebuje elektřinu. Constellation Energy nabízí jadernou energii
USA a Írán dělají pokroky v jednáních? Akciové indexy a drahé kovy se zotavují 📈
🔴 Wall Street Open: Americké Midterms určí osud Trumpa, AMD zveřejní výsledky
Americké futures kontrakty indikují smíšené otevření trhů
Palantir ve 3Q překonal odhady a zvýšil výhled, trh ale znepokojuje naznačené zpomalení růstu ve 4Q
Apple reportoval výsledky, silné prodeje iPhonů zastínil tlak na marže a zpomalující růst služeb
Hypoteční sazby v říjnu dál mírně rostly. Při výběru úvěru ale rozhoduje víc než jen úrok
Odborné kurzy a semináře
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Online přenos nebo osobní účast)
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Záznam semináře)
Praktický workshop technické analýzy + profi obchodní systémy (Online - živý přenos)
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Online přenos nebo osobní účast)
Nový seminář: Psychologie tradingu a profesionální Money-Management (Záznam semináře)
Ziskové obchodování akcií - praktický seminář (Záznam semináře)
Nový seminář: Psychologie tradingu a profesionální Money-Management
Ziskové obchodování akcií - praktický seminář
Praktický workshop technické analýzy + profi obchodní systémy (Záznam semináře)
Ziskové obchodování akcií - praktický seminář (Online přenos nebo osobní účast)
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Online přenos nebo osobní účast)
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Záznam semináře)
Praktický workshop technické analýzy + profi obchodní systémy (Online - živý přenos)
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Online přenos nebo osobní účast)
Nový seminář: Psychologie tradingu a profesionální Money-Management (Záznam semináře)
Ziskové obchodování akcií - praktický seminář (Záznam semináře)
Nový seminář: Psychologie tradingu a profesionální Money-Management
Ziskové obchodování akcií - praktický seminář
Praktický workshop technické analýzy + profi obchodní systémy (Záznam semináře)
Ziskové obchodování akcií - praktický seminář (Online přenos nebo osobní účast)
Naposledy čtené:
Forexové online zpravodajství
Makro: Výrobní sektor Velké Británie v červenci výrazně zrychlil
Forex: Eurodolar
US akcie se drží v úvodu páteční seance blízko maxim, Reddit vstupuje do indexu S&P 500
Makro: Bank of England zachovala úrokové sazby a program nákupu aktiv beze změny
Hypoteční sazby v říjnu dál mírně rostly. Při výběru úvěru ale rozhoduje víc než jen úrok
Posledná noha rastu USD
DAX zakončil týden v zeleném
Makro: Míra nezaměstnanosti Česka klesla na nejnižší úroveň od března 2009
Silné posílení eura vytvořilo tlak na akcie
Raiffeisenbank: Okénko trhu 27.3.2017
Makro: Výrobní sektor Velké Británie v červenci výrazně zrychlil
Forex: Eurodolar
US akcie se drží v úvodu páteční seance blízko maxim, Reddit vstupuje do indexu S&P 500
Makro: Bank of England zachovala úrokové sazby a program nákupu aktiv beze změny
Hypoteční sazby v říjnu dál mírně rostly. Při výběru úvěru ale rozhoduje víc než jen úrok
Posledná noha rastu USD
DAX zakončil týden v zeleném
Makro: Míra nezaměstnanosti Česka klesla na nejnižší úroveň od března 2009
Silné posílení eura vytvořilo tlak na akcie
Raiffeisenbank: Okénko trhu 27.3.2017
Blogy uživatelů
Praktická ukázka: Mít pravdu nebo peníze?
Analýza EUR/USD, GBP/USD, AUD/JPY, USD/JPY, GOLD podle Elliottovy vlnové teorie 20.4.2015
Historie a implementace Bitcoinu
Purple Trading: Moderní klientská zóna Purple Zone
Elliottova vlnová teorie pro měnové páry AUD/USD, AUD/NZD a GBP/CAD
OPEC možná znovu omezí těžbu
Praktické okénko – Ziskové obchody po pullbacku ve směru trendu
Můj obchodní systém
Technická analýza BTC/USD: Bitcoin čeká velký pohyb, investoři doufají v návrat nad 10 000 USD
Poslední věty tradera před ztrátou
Praktická ukázka: Mít pravdu nebo peníze?
Analýza EUR/USD, GBP/USD, AUD/JPY, USD/JPY, GOLD podle Elliottovy vlnové teorie 20.4.2015
Historie a implementace Bitcoinu
Purple Trading: Moderní klientská zóna Purple Zone
Elliottova vlnová teorie pro měnové páry AUD/USD, AUD/NZD a GBP/CAD
OPEC možná znovu omezí těžbu
Praktické okénko – Ziskové obchody po pullbacku ve směru trendu
Můj obchodní systém
Technická analýza BTC/USD: Bitcoin čeká velký pohyb, investoři doufají v návrat nad 10 000 USD
Poslední věty tradera před ztrátou
Vzdělávací články
Jak obchodovat během letních měsíců
Říjen ve VIP zóně: 137 obchodních příležitostí a úspěšnost 75 %
Největší burzovní krach v dějinách nastal před 90 lety
Technická analýza - grafické formace
Commitment of Traders (COT) Report - (2. díl)
Exkluzivní akce: 0 komise a mezibankovní spready!
8 nejlepších obchodních strategií - swingové obchodování (8. díl)
Seriál o ETF: ESG ETF - propaganda nebo zajímavý trend? (díl 14.)
XTB: Recenze, poplatky a hodnocení
Forex navyšuje své rekordní objemy
Jak obchodovat během letních měsíců
Říjen ve VIP zóně: 137 obchodních příležitostí a úspěšnost 75 %
Největší burzovní krach v dějinách nastal před 90 lety
Technická analýza - grafické formace
Commitment of Traders (COT) Report - (2. díl)
Exkluzivní akce: 0 komise a mezibankovní spready!
8 nejlepších obchodních strategií - swingové obchodování (8. díl)
Seriál o ETF: ESG ETF - propaganda nebo zajímavý trend? (díl 14.)
XTB: Recenze, poplatky a hodnocení
Forex navyšuje své rekordní objemy
Tradingové analýzy a zprávy
Akcie Tesly od doby, kdy Musk oznámil převzetí Twitteru, ztratily 35 procent
Forex: Shrnutí obchodování 26.10.2017
Dow Jones - Intradenní výhled 10.5.2024
VIDEO: Pohled na forexové trhy (25.1.2016)
Dow Jones - Intradenní výhled 18.5.2016
Japonský jen kvůli napětí na Ukrajině posiluje
Evropské akcie popáté za sebou oslabily, uzavřely na půlročním minimu
USD/CAD - Intradenní výhled 1.11.2018
Komodity: Ceny ropy sestoupily na dvouměsíční minima kvůli obavám o poptávku
Ministři eurozóny budou jednat o pomoci Španělsku
Akcie Tesly od doby, kdy Musk oznámil převzetí Twitteru, ztratily 35 procent
Forex: Shrnutí obchodování 26.10.2017
Dow Jones - Intradenní výhled 10.5.2024
VIDEO: Pohled na forexové trhy (25.1.2016)
Dow Jones - Intradenní výhled 18.5.2016
Japonský jen kvůli napětí na Ukrajině posiluje
Evropské akcie popáté za sebou oslabily, uzavřely na půlročním minimu
USD/CAD - Intradenní výhled 1.11.2018
Komodity: Ceny ropy sestoupily na dvouměsíční minima kvůli obavám o poptávku
Ministři eurozóny budou jednat o pomoci Španělsku
Témata v diskusním fóru
Některé mýty kolem forexového obchodování
Proč vás každý stop-loss nesmí srazit na kolena
Stoicismus v tradingu: Umění nevzrušovat se z výher ani ztrát
Nový Zéland - NZD/USD
Čeká bitcoin velký propad?! | Investiční Memento
Forex: Výhled roku 2024
Trading Academy
Praktické okénko: Breakout strategie do volatilních trhů
EUR/USD
Aktuální obchodní příležitosti na křížových párech
Některé mýty kolem forexového obchodování
Proč vás každý stop-loss nesmí srazit na kolena
Stoicismus v tradingu: Umění nevzrušovat se z výher ani ztrát
Nový Zéland - NZD/USD
Čeká bitcoin velký propad?! | Investiční Memento
Forex: Výhled roku 2024
Trading Academy
Praktické okénko: Breakout strategie do volatilních trhů
EUR/USD
Aktuální obchodní příležitosti na křížových párech
reklama