Velmi často, a to i u zkušených investorů, kterých si hluboce vážím, se setkávám s názorem, že dividendy u individuálních akcií typu Coca Cola podléhají zdanění, zatímco pokud stejnou akcii vlastní ETF, dividenda zdaněná není.
Z těchto debat dividendoví investoři často vychází jako hlupáci, kteří inkasují zdaněné dividendy, zatímco investoři do akumulačních ETF žijí v iluzi, že se zdanění úspěšně vyhnuli. Je to ale opravdu tak…?
Protože dividendové akcie tvoří významnou část našeho portfolia a daně jsou poslední rok a půl moje velké studijní téma, rozhodla jsem se udělat si větší analýzu. Výsledek mě překvapil a věřím, že může překvapit i vás.
Dva investoři - stock picker a pasivní investor
Protože hlavní téma tohoto článku jsou dividendové akcie versus akumulační ETF z pohledu daní z dividend, rozhodla jsem se daňové dopady ukázat na dvou typech investorů - jsou jimi stock picker a pasivní investor, oba jsou daňoví rezidenti ČR.
Stock picker má v portfoliu akcie The Coca-Cola Company, které patří mezi dividendové aristokraty a jsou oblíbené dividendovými investory.
Pasivní investor investuje pravidelně do iShares Core S&P 500 UCITS ETF USD (ISIN IE00B5BMR087, obchodovaný na německé burze Xetra pod tickerem SXR8, na londýnské a amsterdamské burze jako CSPX). Toto ETF s domicilem v Irsku je pro pasivní investování velmi oblíbené - fyzicky replikuje index S&P 500 a je akumulační, získané dividendy tedy nevyplácí investorům, ale reinvestuje je. Toto ETF má ve svém portfoliu i akcie The Coca-Cola Company, protože jsou součástí indexu S&P 500.
Na obou typech investorů se dá hezky porovnat, kdo je na tom z hlediska zdanění dividend hůře.
Dva typy daní - jak neplést jablka s hruškami
V debatách o zdanění dividend, akcií a ETF se často míchá několik typů zdanění dohromady, to je případ i velmi častého argumentu, že „vyplacená dividenda podléhá zdanění, kdežto u akumulačního ETF se zisk uvnitř fondu reinvestuje nezdaněný. Pokud investor prodá akcii ETF po třech letech, neplatí daň žádnou.“
Pro pochopení je potřeba celou situaci trochu zpřehlednit a vyjasnit si, o jakých typech daní je vlastně řeč:
- daň z prodeje cenných papírů, tedy daň z příjmů fyzických osob,
- srážková daň z dividend, které The Coca-Cola Company vyplácí.
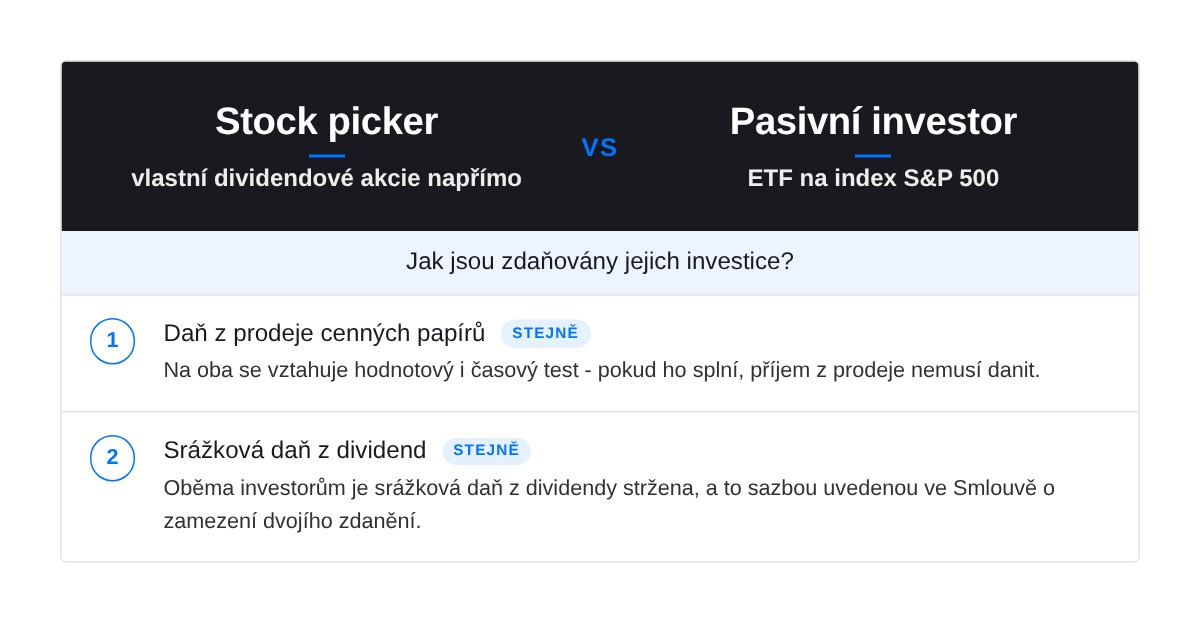
Pokud se podíváme na obě vrstvy zdanění podrobněji, zjistíme, že stock picker a pasivní investor jsou na tom naprosto stejně.
Pojďme si obě vrstvy rozebrat o něco podrobněji.
Daň z prodeje cenných papírů
Argument „Pokud investor prodá akcii ETF po třech letech (tj. po uplynutí tzv. časového testu), neplatí daň žádnou.“ budeme mít hotový poměrně snadno.
Zdanění příjmu při prodeji cenných papírů je upraveno zákonem č. 586/1992 Sb., o daních z příjmů, v platném znění.
Příjem z prodeje cenných papírů - tedy slovy běžného investora kapitálový výnos - není nutné zdanit ve dvou případech:
- je splněný tzv. hodnotový test 100 000 Kč - jedná se o situaci uvedenou v § 4 odst. 1 písm. t) zákona: od daně je osvobozený příjem z úplatného převodu cenných papírů, pokud jejich úhrn u poplatníka nepřesáhne ve zdaňovacím období částku 100 000 Kč.
- je splněný tzv. časový test 3 roky - jedná se o situaci uvedenou v § 4 odst. 1 písm. u) zákona: od daně je osvobozený příjem z úplatného převodu cenného papíru, přesáhne-li doba mezi nabytím a úplatným převodem tohoto cenného papíru při jeho úplatném převodu dobu 3 let.
Pro úplnost dodávám, že výše uvedené platí v případě, kdy cenné papíry nejsou a nebyly součástí obchodního majetku dané fyzické osoby.
Jaké je skóre u daně z prodeje cenných papírů?
Jak hodnotový, tak časový test se vztahují na prodej akcií The Coca-Cola Company i na prodej akcií iShares Core S&P 500 UCITS ETF. U této daně jsou na tom stock picker i pasivní investor stejně.
Srážková daň z dividend
Na toto zdanění se soustředí nejvíce argumentů proti dividendovým akciím. Věřím, že pro lepší pochopení pomůže stručně si vysvětlit, co je vlastně srážková daň, v angličtině Withholding Tax známá pod zkratkou WHT, kterou si mnoho lidí plete s běžnou sazbou daně z příjmu například ze závislé nebo samostatné činnosti.
Srážková daň je daň, která je sražena přímo u zdroje příjmu, se kterým je daň spojená. Typická srážková daň v ČR je například daň z úroků na běžných či spořících účtech, tuto daň sráží přímo banka, která vám úrok připíše.
Daň z dividend je také srážková daň a má stejnou povahu. Daň z dividend odvádí přímo emitent, tedy akciová společnost, která dividendu vyplácí, případně jeho zástupce. Daň z dividend je odváděna v domovské zemi emitenta.
Výši srážkové daně z dividend si státy určují samy, výše daně se tak liší stát od státu.
Pokud by nějaký investor srážkovou daň z dividend platit neměl nebo měl platit daň nižší, musí to být stanoveno jako výjimka přímo v zákoně. Pro cizí investory (tj. daňové nerezidenty) pak výjimky ze zdanění dividend upravují tzv. Smlouvy o zamezení dvojího zdanění (v angličtině nazývané Double Tax Treaty).
Jak je to s daní z dividend v USA?
Abychom se posunuli v porovnání zdanění stock pickera a pasivního investora, je potřeba podívat se na způsob danění dividend v USA, protože oba investoři mají v portfoliu americké akcie (stock picker Coca-Colu, pasivní investor ETF na index S&P 500).
Pro cizí investory je obecná výše srážkové daně z amerických akcií 30 %. Tato sazba ale nemusí a často není finální - výjimky totiž mohou upravovat Smlouvy o zamezení dvojího zdanění.
Podle té, kterou uzavřely Česká republika se Spojenými státy, sazba daně je 15 % z hrubé částky dividend (pokud byste v nějaké americké firmě vlastnili nejméně 10 % podílů s hlasovacím právem, pak máte sazbu daně z dividend 5 %).
Pokud tedy český daňový rezident dostane dividendu od americké společnosti, má nárok na 15 % sazbu srážkové daně. Aby prokázal, že je opravdu daňový rezident ČR, je nutné vyplnit formulář W-8 BEN, který je potvrzením o cizím daňovém statutu jednotlivců. Věřím, že většina z investorů do amerických akcií či ETF se s formulářem W-8 BEN již setkala.
Jak jsou na tom investoři z našeho příkladu?
Pokud stock picker z našeho příkladu podepíše u svého brokera W-8 BEN formulář, jeho sazba daně z dividendy od The Coca-Cola Company bude 15 %. Z brutto dividendy tedy stock picker dostane na svůj účet u brokera 85 % (tzv. netto dividendu).
Pasivní investor z našeho příkladu má v portfoliu akcie iShares Core S&P 500 UCITS ETF. Jelikož je toto ETF akumulační, pasivní investor žádné dividendy nedostává, protože ETF dividendy reinvestuje.
Ač to budí dojem, že ve srovnání obou investorů máme hotovo a že daňově vyhrál pasivní investor, tak hotovo nemáme. To, že akumulační ETF dividendy reinvestuje, ještě neznamená, že nepodléhají srážkové dani.
Daňový výlet do Irska
Abychom zjistili, jaký je režim daně z dividend u akcií, které vlastní iShares Core S&P 500 UCITS ETF, musíme jít dále. Jelikož ETF má v portfoliu americké akcie (ty v indexu S&P 500), je potřeba podívat se do Smlouvy o zamezení dvojího zdanění mezi USA a Irskem, jaký daňový režim mají americké dividendy vyplácené irským subjektům.
Podle této smlouvy se na irské subjekty vztahuje 15 % sazba daně z dividend (viz článek 10 odst. 2 písm. b) smlouvy). Aby dosáhli na tuto sazbu daně, musí investoři - Irové fyzické osoby - doložit W-8 BEN formulář, irské právnické osoby musí doložit W-8BEN-E formulář.
A nyní se nabízí otázka - vztahuje se 15 % sazba daně i na irské iShares Core S&P 500 UCITS ETF z našeho příkladu?
Ano, i na dividendy, které dostává irské ETF, se vztahuje srážková daň 15 % a tuto informaci je možné si snadno ověřit ve výroční zprávě a auditovaných finančních výkazech fondů iShares. Výroční zpráva je ke stažení zde: https://www.ishares.com/gls-download/literature/annual-report/ishares-vii-plc-en-annual-report-2025.pdf
Jaké je skóre u srážkové daně z dividend?
Pokud stock picker, který vlastní napřímo akcie společnosti The Coca-Cola Company, podepíše u svého brokera W-8 BEN formulář, jeho sazba daně z dividendy od The Coca-Cola Company bude 15 %. Z brutto dividendy tedy stock picker dostane na svůj účet u brokera 85 % (tzv. netto dividendu).
iShares Core S&P 500 UCITS ETF, které má v portfoliu pasivní investor, také dostává dividendy zdaněné srážkovou daní 15 %. Z brutto dividendy tedy ETF dostane 85 % (tzv. netto dividendu). Pasivní investor, který má toto ETF v portfoliu, tak sice na rozdíl od stock pickera sraženou daň přímo nevidí, i tak na něj srážková daň z dividend dopadá.
I u této daně jsou na tom tedy stock picker i pasivní investor stejně - u obou dividendy podléhají srážkové dani. Oproti pasivnímu investorovi má ale stock picker administrativní povinnost navíc - uvést přijatou dividendu do daňového přiznání. Pasivní investor nic takového dělat nemusí.
Hlavní přínos akumulačních ETF - automatická reinvestice dividend
Jak vyplývá z příkladů výše, investováním do iShares Core S&P 500 UCITS ETF investoři srážkové dani neutečou - jenom sraženou daň nevidí, na rozdíl od dividendových investorů.
Cílem tohoto článku ale nebyla kritika akumulačních ETF, i já je mám ve svém portfoliu. Nesporným přínosem akumulačních ETF je to, jak s dividendou (byť zdaněnou) dále naloží.
Dividendový investor má volbu, zda dividendu utratí nebo zda dividendu reinvestuje. Pasivní investor do akumulačního ETF má výhodu, že toto rozhodování nemusí řešit - ETF přijaté dividendy reinvestuje automaticky. Pokud je tedy cílem pasivního investora vyšší růst kapitálu, akumulační ETF rozhodně dávají smysl - díky reinvestovaným dividendám a efektu složeného úročení roste kapitál o něco rychleji.
Zásadní zjištění ale je, že srážkové dani z dividend neuteče ani jeden typ investorů uvedených v tomto článku.
Marika Čupa pro portál FXstreet.cz
Tento článek je pouze výtah z podrobné analýzy zdanění akumulačních ETF srážkovou daní. Kompletní analýzu najdete na mém webu zde.
Zároveň tímto děkuji Jiřímu Šindelářovi, daňovému poradci a Tax Directorovi z poradenské společnosti Crowe Česká republika. https://www.crowe.com/cz/cs-cz/o-nas/nasi-lide/jiri-sindelar za double check analýzy i mých závěrů.
Zdroje:
- https://www.irs.gov/individuals/international-taxpayers/nra-withholding).
- Smlouva o zamezení dvojího zdanění mezi ČR a USA: https://e-sbirka.gov.cz/sb/1994/32/0000-00-00?f=32%2F1994&zalozka=text
- Double Taxation Treaty between Ireland and USA (Smlouva o zamezení dvojího zdanění mezi Irskem a USA): https://www.revenue.ie/en/tax-professionals/tax-agreements/double-taxation-treaties/U/usa.aspx
- https://www.irs.gov/individuals/international-taxpayers/federal-income-tax-withholding-and-reporting-on-other-kinds-of-us-source-income-paid-to-nonresident-aliens
- Annual report and audited financial statements iShares VII PLC: https://www.ishares.com/gls-download/literature/annual-report/ishares-vii-plc-en-annual-report-2025.pdf
Tento článek je informativní shrnutí veřejně dostupných zdrojů, nejde o daňové ani investiční poradenství. Konkrétní daňový dopad závisí na vaší daňové rezidenci, brokerovi a použitém produktu.