Vítám vás u článku věnovaného novinkám, které hýbou cenami vybraných akciových titulů. Dnes se podíváme na americkou banku Wells Fargo, která má za sebou sice další ziskové čtvrtletí, ale její výsledky investory příliš nepotěšily. Přestože dokázala zvýšit čistý zisk a rozšířit úvěrové portfolio i objem vkladů, její akcie po zveřejnění výsledků za třetí čtvrtletí 2026 klesly. Wells Fargo se přitom nachází v důležité fázi svého rozvoje, kdy po odstranění dlouholetých regulatorních omezení získala větší prostor pro další růst. Dokáže však této příležitosti využít i v prostředí vysokých úrokových sazeb?
Vyšší zisky zastínily slabší úrokové výnosy
Ve třetím čtvrtletí 2026 dosáhly celkové výnosy Wells Fargo 21,87 miliardy dolarů, což představuje meziroční růst o 2 %. Analytici však očekávali 22,31 miliardy dolarů. Lépe se naopak vyvíjel čistý zisk, který vzrostl o 6 % na 5,95 miliardy dolarů. Zisk na akcii dosáhl 1,87 dolaru, a překonal tak očekávaných 1,85 dolaru. Přestože tedy banka dokázala zvýšit ziskovost, výsledky ukázaly, že její příjmová stránka zatím neroste tak rychle, jak investoři očekávali.
Hlavním zklamáním byly čisté úrokové výnosy, které sice meziročně vzrostly o 5 % na 12,52 miliardy dolarů, ale zaostaly za očekáváním analytiků. Negativně se na nich projevily vyšší náklady na vklady a nižší úrokové sazby u části úvěrového portfolia. To je přitom zajímavé v kontextu rostoucí úvěrové aktivity, protože průměrný objem úvěrů i vkladů meziročně vzrostl o 11 %. Wells Fargo tak sice získává nové klienty a rozšiřuje své aktivity, ale její úroková výnosnost zůstává stále pod tlakem.
Vedle úrokových výnosů bude důležité sledovat také i kvalitu úvěrového portfolia. Náklady na úvěrové ztráty totiž meziročně vzrostly z 681 milionů na 1,03 miliardy dolarů. Pozitivní zprávou je naopak pokračující snižování provozních nákladů a zpětný odkup akcií, na který banka během čtvrtletí vynaložila 2,5 miliardy dolarů. Management navíc ponechal celoroční výhled čistých úrokových výnosů na 50 miliardách dolarů. Pro další vývoj akcií tak bude zásadní, zda se rostoucí úvěrová aktivita začne výrazněji promítat i do celkových výnosů.
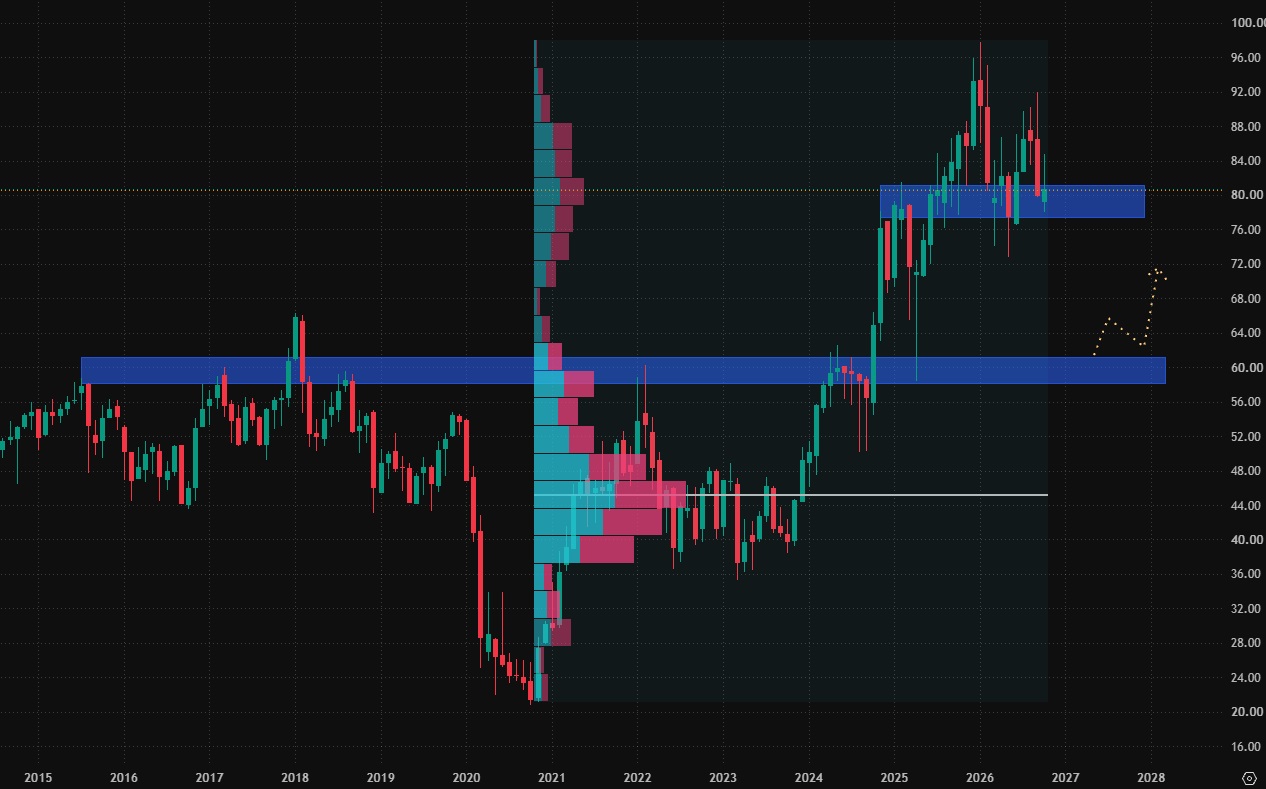
Akcie Wells Fargo - MN1
Akcie této společnosti se obchodují na velmi důležitém supportu, který může rozhodnout o tom, zda budou pokračovat v cenovém růstu, nebo zda dojde ke vzniku prodejní korekce. Akcie mají za sebou krásnou nákupní jízdu, která začala již v roce 2021. Ta se však letos zastavila a po vytvoření cenového maxima na trhu převládá spíše stagnace. Zmíněný support na úrovni 80 USD byl navíc již otestován, což může zvyšovat pravděpodobnost poklesu ceny akcií.
Pokud by k poklesu skutečně došlo, cenová struktura je k akciím poměrně nemilosrdná. Další support se totiž nachází až okolo 60 USD, kde leží proražená cenová maxima z roku 2018. Kromě jednoho velmi rychlého pullbacku přitom k dalším retestům tohoto supportu nedošlo, což z něj dělá velmi důležitou cenovou úroveň.
Akcie Wells Fargo navíc v letošním roce již vytvořily nižší cenové maximum, což může svědčit o slabé poptávce po akciích a zároveň zvyšovat pravděpodobnost vzniku prodejní korekce.
Cenová predikce analytiků z Wall Street
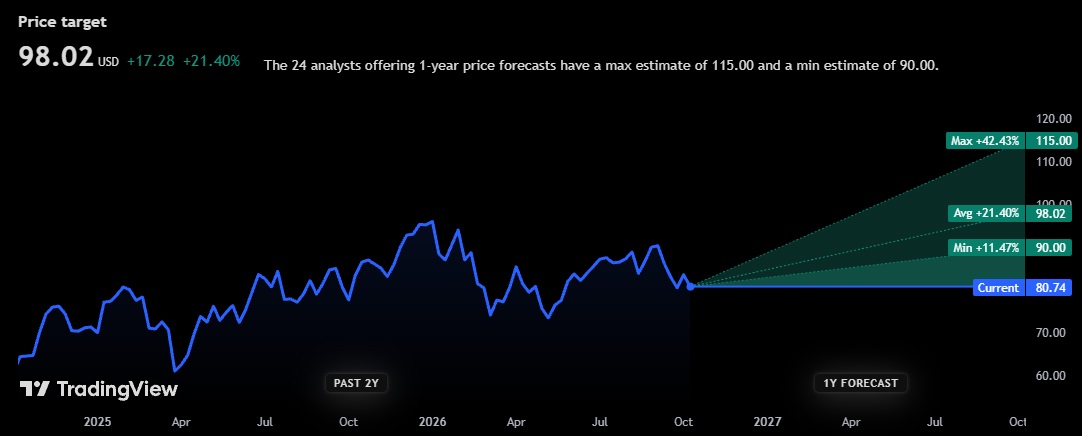
Cenové predikce analytiků z Wall Street ovšem v současné době nenaznačují, že by cena akcií měla oslabit. Dokonce ani negativní cenová predikce nepočítá s dalším poklesem ze současných hodnot a naopak očekává růst akcií. V tomto případě by se mělo jednat pouze o 11,5% růst na hodnotu 90 USD, což by však mohlo stačit k udržení akcií v současném růstovém trendu.
Konzervativní cenová predikce již očekává výraznější růst akcií, a to na hodnotu 98 USD, což by znamenalo návrat na úroveň současných cenových maxim. S tvorbou nových maxim počítá až pozitivní cenová predikce, která předpokládá růst ceny akcií o 42,3 % na hodnotu 115 USD. Jedná se o velmi optimistický scénář, nicméně akcie v posledních letech ukazují, že dokážou meziročně zaznamenat i takto výrazný růst.
Závěr
Wells Fargo tak ukazuje, že ani rostoucí zisky nemusí automaticky znamenat růst ceny akcií. Přestože má banka dobré předpoklady k dalšímu rozvoji, současný pokles akcií nemusí být nutně výhodnou příležitostí k nákupu. Důležité bude, zda se podaří zastavit prodejní tlak a obnovit zájem kupujících. Do té doby je potřeba počítat i s možností dalšího poklesu, a to navzdory optimistickým odhadům analytiků.
Martin Klass pro portál FXstreet.cz