Americký akciový index S&P 500 ve středu po zveřejnění mírně horších než očekávaných údajů o spotřebitelské inflaci ztratil 1,11 %. Dow si vedl podstatně lépe (-0,09 %), zatímco index technologického trhu Nasdaq Composite se propadl o 1,88 %. S&P 500 se tím vrátil do středu obchodního pásma a potvrdil, že pokus o průraz vzhůru z předchozího týdne nebyl úspěšný.
Ve čtvrtek výprodej nepokračoval, v pátek ale S&P 500 pod tíhou poklesu cen technologických titulů spadl o více než procento a uzavřel pod 50denním klouzavým průměrem. Za celý týden index přišel o 1,95 %. Polovodičový sektor se potýkal s obavami z konkurence z Číny, oborový ETF VanEck Semiconductor za týden ztratil 10 %, což je jeho nejhorší výsledek od dubna 2025.
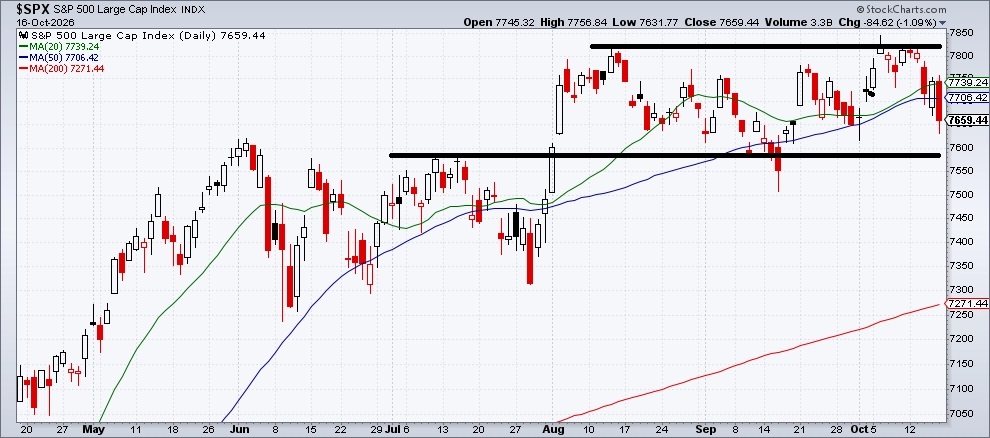
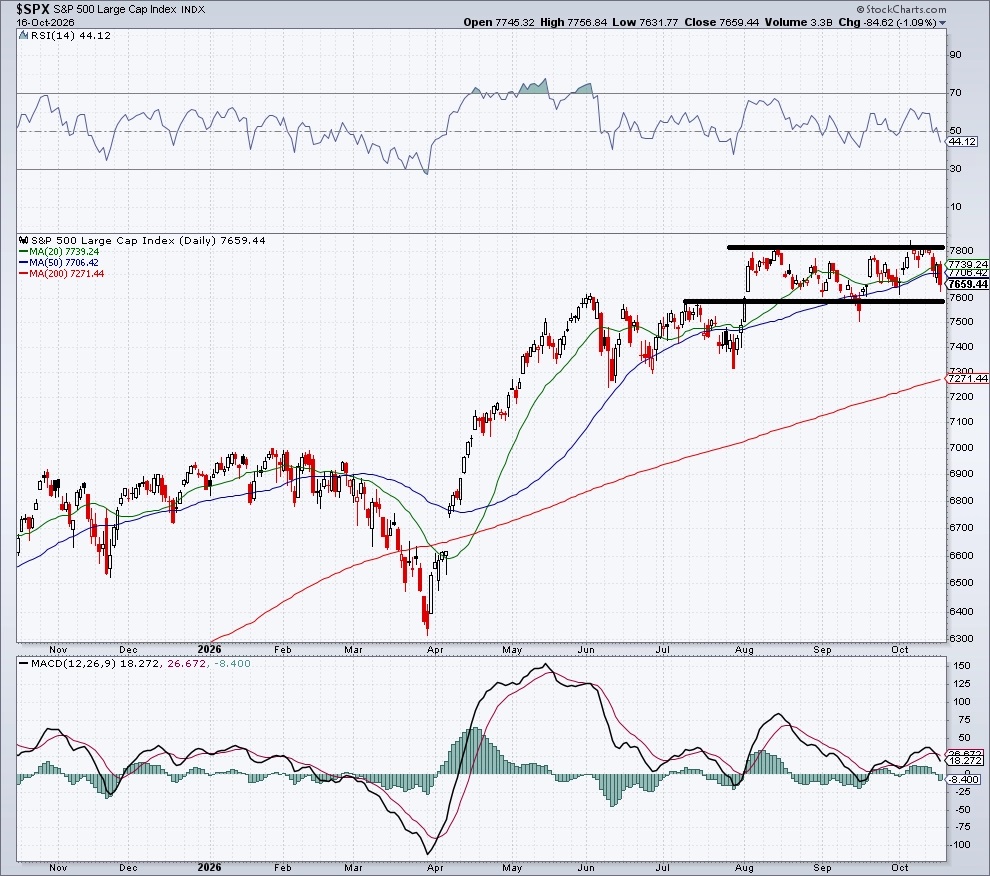
Index se celkově dále pohybuje do strany. Nejbližší rezistence leží v pásmu 7 820 až 7 840 bodů, zatímco důležitá podpora se nachází mezi 7 580 a 7 620 body. Dokud se index z tohoto rozpětí přesvědčivě nevymaní, bude obtížné určit, na jaký další vývoj si vsadit.
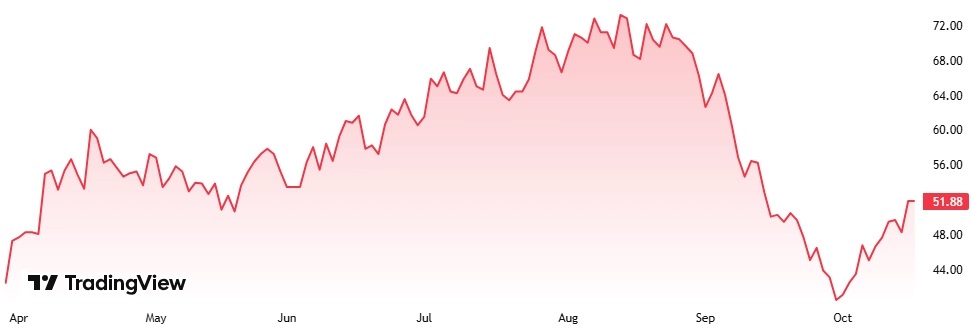
Šíře trhu vysílá mírně pozitivní signál. Po předchozím zlepšení příznivý vývoj pokračoval, v pátek bylo nad 200denním průměrem skoro 52 % akcií. Equal-weighted S&P 500 přišel během poslední obchodní seance týdne jen o 0,40 % a Dow o 0,34 %. V mezitýdenním srovnání se šíře trhu zlepšila o zhruba čtyři procentní body. Na konci září bylo nad 200denním průměrem jen asi 41 % akcií z S&P 500.
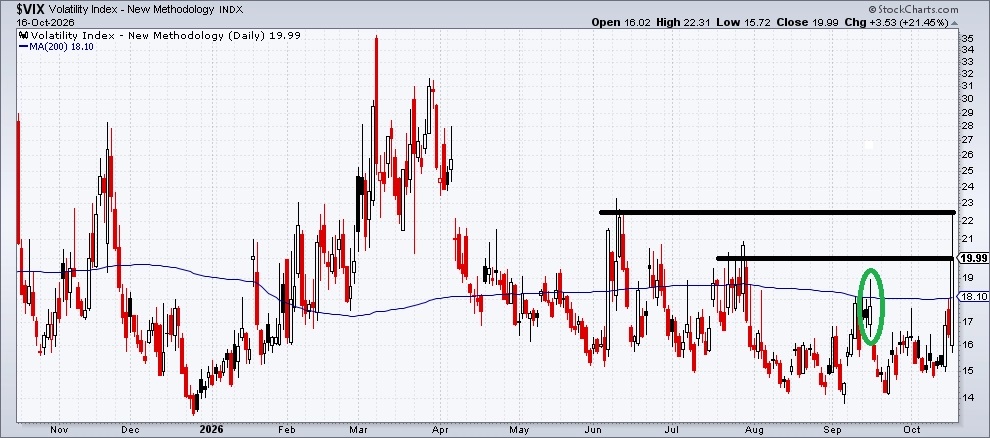
Indikátory odvozené od indexu volatility VIX (takzvaný index strachu, který měří rozkolísanost trhu) už rozhodně nejsou (jednoznačně) býčí. Dramatický závěr týdne "index strachu" vytlačil o 21,5 % na 19,99 bodu, nejvyšší úroveň od konce července. Intradenní maximum 22,31 bodu bylo dokonce nejvyšší hodnotou od první poloviny června.
Nákupní signál vycházející z takzvaného spike peaku, krátkodobého prudkého nárůstu volatility z 16. září, v pátek "doběhnul" a současně byl zneplatněn závěrečnou hodnotou nad 18,94 bodu.
Také nákupní signál vycházející z trendu indexu výrazně zeslábl. Zůstane aktivní, dokud VIX neuzavře dvě obchodní seance po sobě nad 200denním klouzavým průměrem. Ten je 18,10, rozhodne se tedy hned v pondělí.
Závěr
S&P 500 se drží v pásmu, trh čeká na jednoznačné signály výraznějšího pohybu. Jednotlivé technické ukazatele se rozcházejí. Šíře trhu se dále mírně zlepšila, index ale týden zakončil pod 50denním klouzavým průměrem, zatímco volatilita vyletěla.
Klíčové bude, jestli S&P 500 dokáže opustit obchodní pásmo. Přesvědčivý průraz, který by se udržel alespoň dva obchodní dny, by mohl spustit výraznější pohyb založený na momentu. Jenomže index je teď asi 2,2 % pod středem pásma rezistence, ale jen 0,8 % od středu pásma podpory. Pondělí ukáže, jestli páteční prudký nárůst volatility byl jen mimořádnost, nebo se strach na trhu "zabydlí".
Začátek výsledkové sezóny za třetí čtvrtletí vyzněl optimisticky. Kvartální čísla zatím zveřejnila asi padesátka firem z S&P 500. Zisk nad odhady analytiků reportovalo přes 80 % firem a na rovině tržeb odhady překonalo více než 60 % společností.
Velké banky mají za sebou čtvrtletí, které na první pohled nevypadá vůbec špatně. Úvěry i vklady rostly, některé velké finanční domy dokonce zlepšily výhled čistých úrokových výnosů. Přesto investoři jejich akcie potrestali výprodejem.
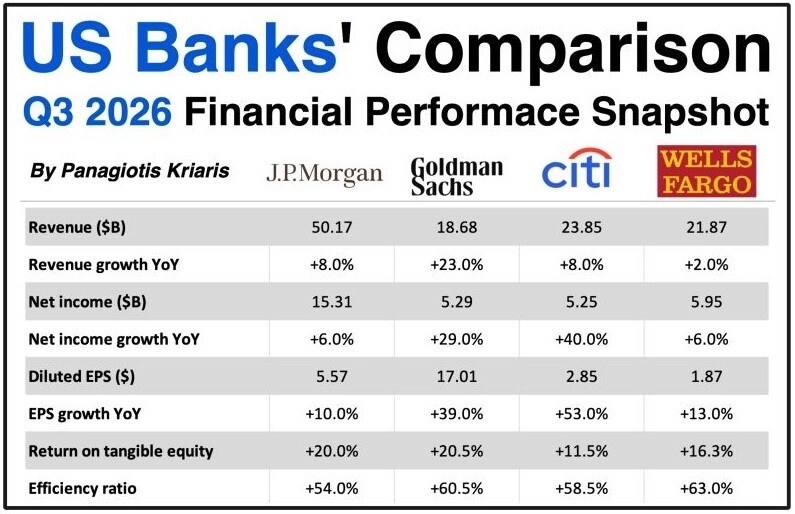
V centru pozornosti jsou přetrvávající zvýšená inflace a vysoké výnosy státních dluhopisů. Banky sice dokážou dále poskytovat velké objemy úvěrů a získávat nové klienty, zároveň ale musejí stále usilovněji bojovat o peníze střadatelů. Ti totiž nechtějí nechávat své úspory na účtech s mizerným úročením, když jinde mohou získat zajímavější výnos.
Příští týden nabídne mimo jiné výsledkové zprávy Netflixu, Amazonu a Intelu.
Tomáš Beránek
InvestičníWeb.cz
