Ticker Tape by TradingView
reklama
reklama
reklama
reklama
Sazby spotřebitelských úvěrů se v září držely kolem 7 %. Delší splácení může půjčku prodražit o tisíce korun
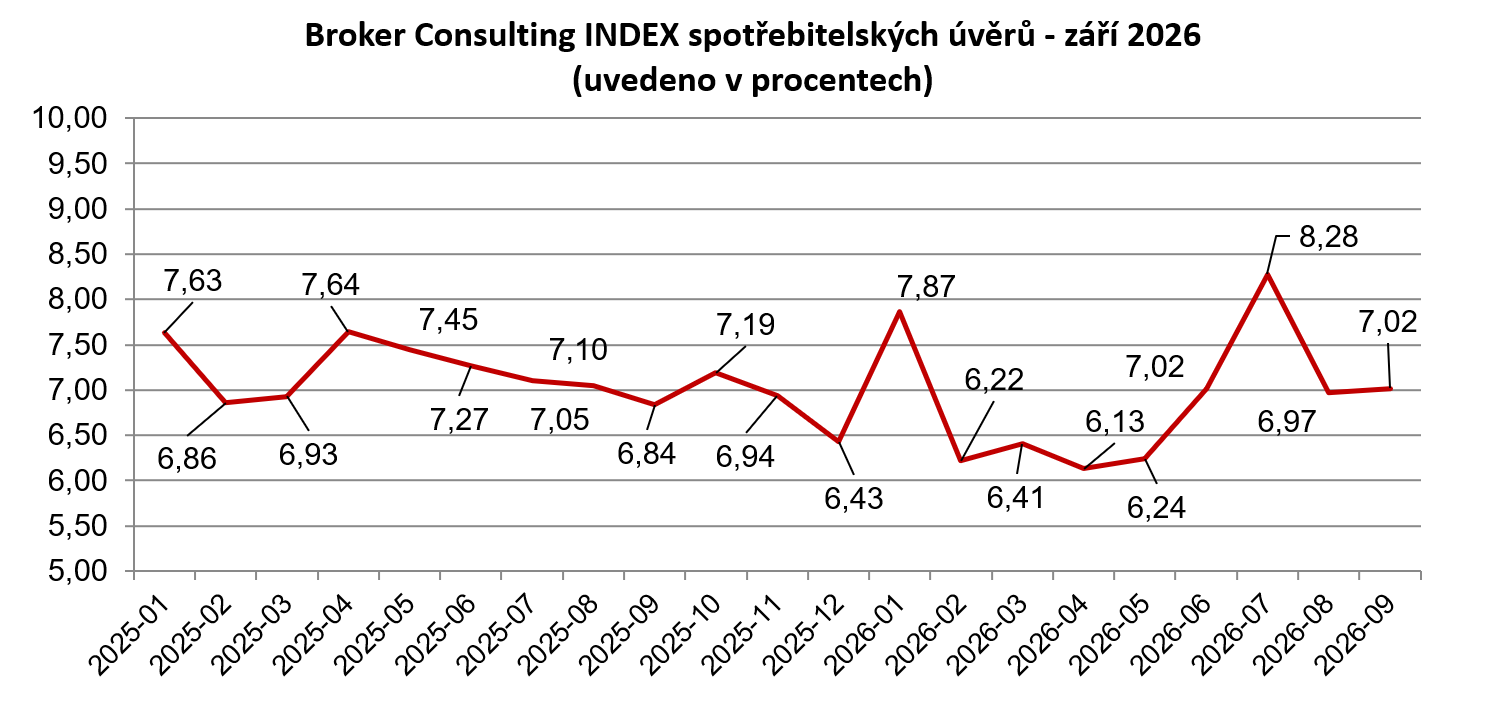
· Broker Consulting Index spotřebitelských úvěrů dosáhl v září hodnoty 7,02 % a oproti srpnu se zvýšil pouze o 0,05 procentního bodu.
· Po výraznějších letních výkyvech se index vrátil na červnovou úroveň. Meziročně je vyšší o 0,18 procentního bodu.
· Při modelové půjčce 100 000 Kč může pětileté splácení oproti roční splatnosti znamenat téměř 15 tisíc korun navíc na úrocích.
Broker Consulting Index spotřebitelských úvěrů dosáhl v září hodnoty 7,02 %, což představuje meziměsíční nárůst o 0,05 procentního bodu. Po výraznějších výkyvech během letních měsíců se tak index vrátil na stejnou úroveň jako v červnu. Pro domácnosti, které po prázdninách čelí zvýšeným výdajům, však ani relativně stabilní úroveň sazeb automaticky neznamená vhodnou příležitost k zadlužení. Při rozhodování o půjčce je třeba zohlednit nejen měsíční splátku, ale také délku splácení a celkovou částku, kterou domácnost za úvěr zaplatí.
Po letních výkyvech přichází zklidnění
Vývoj sazeb spotřebitelských úvěrů během letošního léta opět ukázal, že mohou poměrně výrazně kolísat. Nejvýraznější změnu přinesl červenec, kdy Broker Consulting Index vystoupal až na 8,28 %. Tento nárůst však netrval dlouho. Už v srpnu se sazby vrátily pod sedmiprocentní hranici a v září index dosáhl 7,02 %, tedy stejné hodnoty jako v červnu letošního roku.
Z širšího pohledu se přitom sazby spotřebitelských úvěrů pohybují na podobné úrovni jako před rokem. Oproti loňskému září je index vyšší pouze o 0,18 procentního bodu. Zářijová čísla tak naznačují zklidnění po rozkolísaném létě spíše než výraznější změnu trendu.
„Výkyvy úrokových sazeb jsou u spotřebitelských úvěrů poměrně běžné. Pro spotřebitele by ale nemělo být rozhodující pouze to, zda sazby zrovna rostou, nebo klesají. Podstatnější je, zda půjčku skutečně potřebují a zda její splácení dlouhodobě zvládnou. Ani stabilní sazby totiž nejsou důvodem k neuváženému zadlužení,“ upozorňuje Michaela Pudilová, analytička společnosti Broker Consulting.
Podzimní výdaje mohou zatížit rodinný rozpočet
Září může být pro řadu domácností finančně náročnější. Po letních dovolených, které mohly ukrojit část úspor, přicházejí výdaje spojené s návratem dětí do škol. Nákupy školních pomůcek, platby za kroužky nebo další pravidelné povinnosti mohou rodinný rozpočet výrazněji zatížit. S blížícím se koncem roku navíc přicházejí další sezónní výdaje.
V souvislosti s těmito výdaji mohou některé domácnosti zvažovat spotřebitelský úvěr, tzv. půjčku na cokoliv. Před jejím sjednáním je však důležité zvážit, zda je půjčka nezbytná a zda ji domácnost zvládne splácet i při nečekaných výdajích. „I když půjčka krátkodobě uleví rodinnému rozpočtu, představuje závazek na měsíce či roky. Opožděné splátky se navíc mohou promítnout do úvěrových registrů a zkomplikovat získání dalšího úvěru,“ upozorňuje Michaela Pudilová.
Nižší splátka může znamenat dražší půjčku
Jedním z důležitých parametrů při výběru spotřebitelského úvěru je délka splácení. Spotřebitelské úvěry běžně umožňují rozložit splátky na rok až deset let. Delší splatnost snižuje měsíční zatížení rozpočtu, zároveň však zpravidla zvyšuje celkovou částku zaplacených úroků.
Příkladem může být domácnost, která si potřebuje půjčit 100 000 korun na vybavení bytu. Při modelové pevné úrokové sazbě 7 % ročně a splatnosti jeden rok by měsíčně splácela přibližně 8 653 korun. Celkem by za úvěr zaplatila zhruba 103 832 korun. Pokud by si ale stejnou půjčku rozložila na pět let, měsíční splátka by klesla na přibližně 1 980 korun. Celkově by však zaplatila 118 807 korun, tedy téměř o 15 tisíc korun více. Rozdíl způsobuje vyšší částka zaplacených úroků. Modelový výpočet předpokládá anuitní splácení v pravidelných měsíčních splátkách, neměnnou úrokovou sazbu 7 % ročně a nezahrnuje další poplatky spojené s úvěrem.
Délku splácení je vhodné přizpůsobit finančním možnostem
Nižší měsíční splátka může domácnosti poskytnout větší prostor v rozpočtu, neměla by však být jediným kritériem při výběru úvěru. Vedle úrokové sazby se vyplatí porovnat také roční procentní sazbu nákladů (RPSN), která zohledňuje i další povinné náklady spojené s půjčkou.
„Delší splatnost znamená nižší měsíční splátku, ale také více zaplacených úroků. Pokud to podmínky úvěru umožňují, může být vhodné využít mimořádných splátek a celkové náklady půjčky snížit,“ doplňuje Michaela Pudilová. Úvěr by podle ní měl odpovídat možnostem domácnosti a ponechat prostor pro finanční rezervu.
Klíčová slova: Sazby | Broker | Splatnost | Úrokové sazby | Index | Broker Consulting | Úvěr | Poplatky | Broker Consulting Index | Rozpočet | RPSN | Půjčka | Analytička | Výdaje | Rozhodování | Vývoj | Výkyvy | Spotřebitelé | Domácnosti | Spotřebitelské úvěry | Zadlužení | Index spotřebitelských úvěrů | Broker Consulting Index spotřebitelských úvěrů | Společnosti | Vývoj sazeb | Michaela Pudilová | Závazek | Vice | Nákupy | Analytička společnosti | Výkyvy úrokových sazeb | Náklady |
Čtěte více
-
Sazby porostou více, než se čekalo
Nedávná prohlášení jestřábí frakce Federálního rezervního systému vyvolala skutečné obavy, že současná měnová politika na snížení inflace podstoupí nežádoucí změnu. Několik představitelů Federálního rezervního systému naznačilo obnovení silnějšího zvyšování sazeb na svých nadcházejících zasedáních FOMC. Po sedmi po sobě jdoucích zvýšení sazeb v roce 2022 Fed na prvním letošním zasedání FOMC zvýšil sazby pouze o čtvrt procentního bodu. Až donedávna existovala 90% šance, že Federální rezervní systém na svém příštím březnovém zasedání zvýší sazbu o čtvrt procentního bodu. -
Sazby RBA beze změny; prostor ke snižování v případě zhoršení situace zůstává
Dopolední část asijské seance se soustředila převážně na RBA a ve... -
Sazby rostou, zatímco trhy čekají na CPI, Trump se přetahuje s Muskem, Qualcomm kupuje Alphawave
Po prudkém výprodeji v dubnu, který byl vyvolán obavami z celní politiky Donalda Trumpa, se akcie silně zotavily. Wall Street uzavřela týden na vysoké úrovni, když index S&P 500 (.SPX) poprvé od konce února uzavřel nad hranicí 6000. Uklidňující zpráva o zaměstnanosti v USA pomohla zmírnit obavy z širšího ekonomického zpomalení. -
Sazby spotřebitelských úvěrů dále klesají. Konsolidovat se vyplatí, ale pozor na dluhové pasti
Podle Broker Consulting Indexu průměrné úrokové sazby spotřebitelských úvěrů klesají. Průměrná úroková sazba za duben činí 6,13 %, zatímco v březnu byla na hodnotě 6,41 %. Od září loňského roku hodnoty indexu kolísají v rozmezí 0,2–1,5 procentního bodu. Aktuální hodnota je zároveň nejnižší za poslední čtyři roky, což vytváří příznivé podmínky pro konsolidaci i nové úvěry, na které banky klienty lákají. Má to ale háček – navzdory nižším sazbám klienti nemusí vždy skutečně ušetřit. -
Sazby spotřebitelských úvěrů dál klesají
Broker Consulting Index, který dlouhodobě sleduje vývoj úrokových sazeb u spotřebitelských úvěrů, zaznamenal v uplynulém měsíci další pokles. Průměrná úroková sazba poklesla oproti červnu o 0,17 procentního bodu a ustálila se na hodnotě 7,10 %. Od začátku roku se tato sazba pohybuje ve stabilním pásmu a kolísá jen v rozmezí jednoho procentního bodu. -
Sazby spotřebitelských úvěrů jen mírně klesly, budoucí výkyvy mohou způsobit půjčky na dovolenou
Hodnota Broker Consulting Indexu spotřebitelských úvěrů v březnu zaznamenala pokles o 0,44 procentního bodu na úroveň 8,89 procenta. Úrokové sazby tak zůstávají nadále stabilní a neměly by se podle expertů příliš měnit ani v následujícím období. Výkyvy by mohl přinést pouze konkurenční boj bank, jejich časově omezené promoční akce a příprava veřejnosti na letní dovolené. -
Sazby spotřebitelských úvěrů na konci roku mírně vzrostly
Průměrné úrokové sazby spotřebitelských úvěrů v posledním měsíci loňského roku nepatrně vzrostly. Z nejnovějších dat Broker Consulting Indexu spotřebitelských úvěrů vyplývá, že jeho hodnota se oproti listopadu zvýšila o 0,24procentního bodu na 7,44 procenta. Celkově se však jedná o druhou nejnižší hodnotu za loňský rok, hned po zmíněném listopadu. Podle odborníků nelze v roce 2025 očekávat v oblasti spotřebitelských úvěrů převratné změny. Platí, že čím lepší hodnocení obdrží klient u poskytovatele úvěru, tím nižší úrokovou sazbu má šanci získat. -
Sazby spotřebitelských úvěrů pokračovaly tempem mírného růstu už druhý měsíc v řadě
Situace v oblasti spotřebitelských úvěrů je poměrně stabilní. Jak ukazují aktuální data Broker Consulting Indexu spotřebitelských úvěrů, už druhý měsíc po sobě se průměrné sazby úvěrů na cokoliv mírně zvedají. V lednu dosáhly hodnoty 7,63 procenta, což je oproti prosinci o 0,19procentního bodu více. V meziročním srovnání se však letošní lednové sazby pohybují výrazně níže než loni v lednu, konkrétně o 0,68procentního bodu. Podle odborníků nejsou drobné výkyvy úrokových sazeb ničím neobvyklým a zásadní změny nelze předpokládat ani v dalších měsících tohoto roku. -
Sazby spotřebitelských úvěrů se v srpnu vrátily pod 7 %. Při předčasném splacení se vyplatí znát podmínky předem
Srpnový Broker Consulting Index spotřebitelských úvěrů dosáhl hodnoty 6,97 %. Po červencovém růstu na 8,28 % se tak průměrná sazba úvěrů na cokoliv znovu dostala pod sedmiprocentní hranici. Vývoj posledních měsíců zároveň potvrzuje, že sazby spotřebitelských úvěrů se mohou měnit výrazněji než u hypoték. Pro klienty proto zůstává důležité nejen sledovat aktuální sazbu, ale také podmínky konkrétní nabídky a možnosti, které mají v průběhu splácení. -
Sazby spotřebitelských úvěrů se v únoru propadly pod sedmiprocentní hranici, poprvé od dubna 2022
Po dvouměsíčním mírném stoupání nabraly úrokové sazby spotřebitelských úvěrů opačný směr. Oproti lednové hodnotě se v únoru propadly pod sedmiprocentní hranici a skončily na úrovni 6,86 procenta. Tento meziměsíční pokles dosahuje podle dat Broker Consulting Indexu spotřebitelských úvěrů 0,77procentního bodu. Pod hranicí sedmi procent byly přitom sazby úvěrů na cokoli naposledy v dubnu roku 2022, kdy se držely na úrovni 6,97 procent. -
Sazby spotřebitelských úvěrů stagnují, měnit by se neměly ani v následujícím období
Broker Consulting Index spotřebitelských úvěrů nedoznal v lednu oproti konci minulého roku téměř žádných změn. Jeho hodnota poklesla pouze o tři bazické body na 9,46 procenta. Tento vývoj koresponduje se čtvrtečním rozhodnutím Bankovní rady České národní banky, která ponechala základní úrokovou sazbu na 7 procentech. -
Sazby spotřebitelských úvěrů v červenci překonaly 8 %. Ukazatelů, podle nichž je dobré se řídit, je ale mnohem více
Červencový Broker Consulting Index spotřebitelských úvěrů dosáhl hodnoty 8,28 %, což za jediný měsíc představuje nárůst o 1,26 procentního bodu. Ačkoliv se jedná o úvěrový produkt s kratší dobou splatnosti, u kterého jsou výkyvy oběma směry naprosto obvyklé, odborníci varují před neuváženým zadlužováním. Ukvapené sjednání spotřebitelského úvěru na letní radovánky nebo vybavení domácnosti totiž může rodinnou peněženku zatížit i na několik dalších let. -
Sazby spotřebitelských úvěrů zůstávají pod sedmiprocentní hranicí. Trh hlásí stabilitu
Průměrné sazby spotřebitelských úvěrů zůstávají i v březnu pod sedmiprocentní hranicí. Podle Broker Consulting Indexu spotřebitelských úvěrů se v březnu sazby mírně zvýšily z únorových 6,86 procenta na 6,93 procenta, přesto však nadále platí, že spotřebitelé mohou využívat historicky výhodnějších podmínek než v předchozím roce. V meziročním srovnání klesla průměrná sazba téměř o 1,3 procentního bodu. -
Sazby u bezúčelových půjček klesly pod osm procent
Spotřebitelský úvěr je možné poskytnout takřka na cokoli a obvykle, při splnění podmínek, s jeho poskytnutím banky nemají problém. Někdy však vyžadují tzv. zajištění, tedy ručitelský závazek třetí osoby. Zájemci o půjčku si mohli dokonce v průběhu července sjednat spotřebitelský úvěr o půl procenta levněji, než v předchozím měsíci. Výsledek Broker Consulting Indexu spotřebitelských úvěrů totiž zaznamenal oproti přechozímu měsíci snížení průměrných úrokových sazeb, a to na 7,77 procenta. -
Sazby u hypotečních úvěrů se v posledních měsících výrazně nemění
Oproti základnímu scénáři o vývoji tempa hypotečních sazeb, který byl predikován ekonomickými experty začátkem roku, dochází k poklesu sazeb jen velmi pozvolna. Index společnosti Broker Consulting sledující vývoj hypotečních sazeb zaznamenal v červnu snížení o pouhých 0,06 procentního bodu. Průměrná nabídková sazba hypotečních úvěrů tak klesla na 5,11 procenta a stále se drží nad hlavní úrokovou sazbou České národní banky. -
Sazby v Británii podle šéfa BoE letos pravděpodobně jednou porostou. GBP ale v klidu čeká hlavně na zítřejší inflaci
Úterní seance na akciových trzích zatím probíhá v klidu a na o něco větších objemech než včera. Trhy na důležité fundamenty stále spíše čekají, takže si většina indexů své ceny pouze udržuje a přešlapuje v úzkém bočním trendu na místě. Výraznějšího růstu se tak z Evropských indexů dočkal jen německý DAX který ale „dohání“ včerejší seanci, kdy byl jako jediný z hlavních evropských indexů kvůli svátku uzavřen. -
Sazby v Turecku se snížily více, než se očekávalo
Úrokové sazby v Turecku byly sníženy o 250 bazických bodů z 50 % na 47,5 %. Očekávalo se snížení na 48,5 %. Za zmínku stojí, že inflace klesla ze 75 % v květnu na 47 % v listopadu. USD/TRY nadále roste, ačkoli na dnešní rozhodnutí nijak nereaguje. CBRT (Centrální banka Turecké republiky) pokračuje ve stabilizaci trhu prostřednictvím měnových intervencí, což brání dalšímu oslabování měny. USD/TRY v letošním roce vzrostl o téměř 20 %. -
Sazby z hypoték v USA přesáhly hranici 7 %
Hypoteční sazby v USA se po několikaměsíčním poklesu znovu zvýšily a poprvé od poloviny roku 2024 přesáhly hranici 7 %. Průměrná sazba na 30letou fixní hypotéku dosáhla podle dat společnosti Freddie Mac úrovně 7,04 %, což představuje psychologicky významný mezník pro kupující i prodávající na trhu s bydlením. -
Sazby zpomalí a vše bude lepší? Investoři znovu hledají naději u Fedu
Podobně jako letos už několikrát se pozornost trhů stáčí k centrálním bankám v naději, že by mohly přece jen postupovat mírněji. V Evropě se dá čekat přibývání evidence o recesi, v zámoří se investoři upínají k drobným náznakům ochlazování trhu práce. ECB jedná ve čtvrtek, Fed naváže příští týden. Ani v jednom případě se podle nás nedá čekat, že by bankéři slevili ze zvýšení sazeb o 75 bazických bodů, ale klíčový je výhled, a právě v něm se mohou objevit náznaky pomalejšího utahování politiky. -
Sazby zůstávají beze změny, dolů podle nás půjdou až příští rok
Bankovní rada ČNB navzdory tržním očekáváním ale v souladu s naší prognózou dnes ponechala úrokové sazby beze změny. Jestřábím dojmem vyzněla tisková konference guvernéra Michla, na které zmínil především proinflační rizika. Ta se podle něj týkají hlavně vlivu stále vysoké meziroční inflace, která navíc oproti září v posledních třech letošních měsících vlivem nižší srovnávací základny zrychlí, na mzdová vyjednávání a úpravy cen. Tato rizika do konce roku nepominou, a proto i nadále očekáváme, že k prvnímu snížení sazeb dojde až v únoru příštího roku. Následně sazby půjdou vlivem pouze pozvolného oživení ekonomiky poměrně rychle dolů. Na konci roku 2024 tak repo sazba podle naší prognózy klesne na 4 %, politicky neutrální úrovně 3 % by však měla dosáhnout až na konci roku 2025.
Forex - doporučené články:
Co je FOREX?
Základní informace o finančním trhu FOREX. Forex je obchodování s cizími měnami (forex trading) a je zároveň největším a také nejlikvidnějším finančním trhem na světě.
Forex pro začátečníky
Forex je celosvětová burzovní síť, v jejímž rámci se obchoduje se všemi světovými měnami, včetně české koruny. Na forexu obchodují banky, fondy, pojišťovny, brokeři a podobné instituce, ale také jednotlivci, je otevřený všem.
1. část - Co to vlastně forex je?
FOREX = International Interbank FOReign EXchange. Mezinárodní devizový trh - jednoduše obchodování s cizími měnami - obchodování se směnnými kurzy.
VIP zóna - Trading Asistent
Nabízíme vám jedinečnou příležitost stát se součástí týmu elitních obchodníků FXstreet.cz. Ve spolupráci s předními úspěšnými obchodníky jsme pro vás připravili unikátní VIP skupinu (speciální uzavřená sekce na webu), až doposud využívanou pouze několika profesionálními tradery, a k tomu i exkluzivní VIP indikátory, doposud úspěšně používané pouze k soukromým účelům. Nyní se vám otevírá možnost stát se součástí této VIP skupiny, díky které získáte jedinečné know-how pro obchodování na forexu, výjimečné VIP indikátory, a tím také náskok před drtivou většinou ostatních účastníků trhu.
Forex brokeři - jak správně vybrat
V podstatě každého, kdo by chtěl obchodovat forex, čeká jednou rozhodování o tom, s jakým brokerem (přeloženo jako makléř/broker nebo zprostředkovatel) by chtěl mít co do činění a svěřil mu své finance určené k obchodování. Velmi rád bych vám přiblížil problematiku výběru brokera, rozdíl mezi jednotlivými typy brokerů a v neposlední řadě uvedu několik příkladů nejznámějších z nich.
Forex robot (AOS): Automatický obchodní systém
Snem některých obchodníků je obchodovat bez nutnosti jakéhokoliv zásahu do obchodu. Je to pouhá fikce nebo reálná záležitost? Kolik z nás věří, že "roboti" mohou profitabilně obchodovat? Na jakých principech fungují?
Forex volatilita
Forex volatilita, co je volatilita? Velmi užitečným nástrojem je ukazatel volatility na forexu. Grafy v této sekci ukazují volatilitu vybraného měnových párů v průběhu aktuální obchodní seance.
Forex zůstává největším trhem na světě
V dnešním článku se podíváme na nejnovější statistiky globálního obchodování na forexu. Banka pro mezinárodní vyrovnání plateb (BIS) totiž před pár týdny zveřejnila svůj pravidelný tříletý přehled, ve kterém detailně analyzuje vývoj na měnovém trhu. BIS je označována jako "centrální banka centrálních bank". Je nejstarší mezinárodní finanční organizací a hraje klíčovou roli při spolupráci centrálních bank a dalších institucí z finančního sektoru. Dnešní vzdělávací článek sice nebude zcela zaměřen na praktické informace z pohledu běžného tradera, ale i přesto přinese zajímavé a důležité poznatky.
Nejnovější články:
Vzdělávací články
Petr Žabža: Výborná firma může být při příliš vysokém ocenění průměrnou investicí
Říjen 2026 pod lupou: inflace v USA, Fed a ECB – co čeká trhy a jak se připravit
🚀 Jak odhalit velké hráče na trhu pomocí Volume Profile 🚀
Po zlatě v USA našli stříbro a nastalo šílenství. Příběh San Francisco Mining Exchange
Září ve VIP zóně: Vysoký zisk na zlatě a mírná ztráta na měnových párech
Chamtivost a strach: Největší cenové pohyby na finančních trzích (září 2026)
Z fintechové hvězdy levná value akcie. Co se pokazilo u PayPalu?
Češi mění způsob, jak investují. Šéf Patrie Richard Podpiera popisuje, co přijde dál
Tulipánová horečka byla jiná, než si myslíte. Investiční bublinu způsobil vir
Jak provést backtesting obchodní strategie (7. díl)
Denní kalendář událostí
Na Novém Zélandu počet turistů
Guvernér BoE Andrew Bailey
V USA bilance státního rozpočtu
Guvernér BoC Tiff Macklem
Šéf Fedu Kevin Warsh
Guvernér BoE Andrew Bailey
V USA týdenní změna zásob ropy
V USA výrobní index z oblasti Filadelfie
V USA žádosti o podporu v nezaměstnanosti
V USA maloobchodní tržby
Tradingové analýzy a zprávy
CSG se stala největším akcionářem v kanadském výrobci vesmírných technologií
Forex: Dolar sestoupil z 18měsíčního maxima po poklesu ceny ropy Brent
Komodity: Ceny ropy jsou smíšené, vliv má dohoda USA a Ruska a konflikt na Blízkém východě
Pražská burza rostla potřetí v řadě a po týdnu se vrátila nad 2600 bodů
Forex: Koruna dnes k euru i americkému dolaru mírně posílila
Forex sentiment 13.10.2026
Swingové obchodování Nasdaqu 13.10.2026
Swingové obchodování GBP/JPY 13.10.2026
Swingové obchodování etherea 13.10.2026
Swingové obchodování GBP/USD 13.10.2026
Blogy uživatelů
Výhody a nevýhody ID tradingu, které si možná ani neuvědomujete
INVESTIČNÍ GLOSA: Býčí trh oslavil 4. narozeniny. Tabulky říkají, že přesluhuje
Měnový pár GBP/CHF: Multitimeframe analýza a příprava pro Sonic R (D1–H1)
Zlato pod tlakom, dolár silnie a scalperský výkon ktorý stojí za pozornosť!
Psychologie tradingu během prop trading challenge: 10 bodů, kde přichází největší tlak
Index S&P 500 stanovil nová maxima, nadšení ale dlouho nevydrželo. Co bude dál?
Nedělní příprava: Fundament, dolarový index + vybrané měnové páry
S&P 500: Aukcia naznačuje opätovný test high. Čo musí trh potvrdiť?
Akcie Ciena vyletěly o 178 %: Vyplatí se skočit do rozjetého vlaku?
Krypto šeptanda: Co přinesl uplynulý týden v kryptosvětě (9. 10. 2026)
Forexové online zpravodajství
📊 Denní shrnutí: Výsledková sezóna na Wall Street začíná za smíšené nálady
SpaceX chce létat s lodí Starship téměř každý den. Muskovo podnikatelské impérium na ni sází.
Sazby spotřebitelských úvěrů se v září držely kolem 7 %. Delší splácení může půjčku prodražit o tisíce korun
Češi chtějí své peníze zhodnocovat, ale nechtějí se o své investice starat, ukazuje průzkum
🚀 AST SpaceMobile: Akcie testují support na 47 USD.
USA: Prodeje existujících domů v září meziměsíčně vzrostly o 1,5 % při očekávání -0,8 %
Německo: Běžný účet platební bilance v srpnu s přebytkem 10,3 mld. EUR
Wall Street se v úvodu obchoduje smíšeně, výsledky reportovaly americké banky
Pražská burza navázala na pondělní růst, dařilo se akciím ČEZ a Erste Bank
Společnost UnitedHealth za 3Q opět překonala odhady a navyšuje výhled
Odborné kurzy a semináře
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Online přenos nebo osobní účast)
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Záznam semináře)
Praktický workshop technické analýzy + profi obchodní systémy (Online - živý přenos)
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Online přenos nebo osobní účast)
Nový seminář: Psychologie tradingu a profesionální Money-Management (Záznam semináře)
Ziskové obchodování akcií - praktický seminář (Záznam semináře)
Nový seminář: Psychologie tradingu a profesionální Money-Management
Ziskové obchodování akcií - praktický seminář
Praktický workshop technické analýzy + profi obchodní systémy (Záznam semináře)
Ziskové obchodování akcií - praktický seminář (Online přenos nebo osobní účast)
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Online přenos nebo osobní účast)
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Záznam semináře)
Praktický workshop technické analýzy + profi obchodní systémy (Online - živý přenos)
Ziskové obchodování na finančních trzích pomocí ROBOTŮ (Online přenos nebo osobní účast)
Nový seminář: Psychologie tradingu a profesionální Money-Management (Záznam semináře)
Ziskové obchodování akcií - praktický seminář (Záznam semináře)
Nový seminář: Psychologie tradingu a profesionální Money-Management
Ziskové obchodování akcií - praktický seminář
Praktický workshop technické analýzy + profi obchodní systémy (Záznam semináře)
Ziskové obchodování akcií - praktický seminář (Online přenos nebo osobní účast)
Naposledy čtené:
Forexové online zpravodajství
Vývoj cen komodit: Měď (+4,92 %), zemní plyn (+4,58 %), ropa (+3,16 %)
FX sumarizácia poludnie
Forex: Další spekulace na vakcínu podpořily finanční trh
Co nás čeká v obchodním dnu 23.3.2018
Spotřeba alkoholu klesá. Může za to skutečně Gen Z?
Frankfurtská burza nepatrně posílila, dařilo se akciím farmaceutické společnosti Sartorius
📊 Denní shrnutí: Výsledková sezóna na Wall Street začíná za smíšené nálady
Německé akcie dnes ztrácely
🚀 AST SpaceMobile: Akcie testují support na 47 USD.
Německé akcie v úvodu posilují
Blogy uživatelů
Měnové války si dávají pauzu?
Index S&P 500 se plácá do strany, začátek srpna ho přiblížil spodní hraně rozpětí
Kde se tisknout peníze nedají?
Co se můžeme naučit z historie výkonnosti indexu S&P 500
Skalping na forexu: Jak maximalizovat zisky a minimalizovat rizika?
5 Najlepších AI nástrojov na obchodovanie a investovanie
Obchodování ve zlaté hodině: Kdy a proč jsou určité časy nejlepší pro vstup do trhu?
Výhody a nevýhody ID tradingu, které si možná ani neuvědomujete
Jak zůstat v trendu? Pryč se strachem z korekce
Proč by každý obchodník měl použít stop-loss objednávky
Vzdělávací články
Petr Žabža: Výborná firma může být při příliš vysokém ocenění průměrnou investicí
SSI: Index spekulativního sentimentu (1/2)
Prop Trading: Obchodování a zkušenosti u prop firmy RebelsFunding
Jak si stanovit své obchodní cíle
Mají akcie technologických gigantů ještě sílu růst, nebo je čeká nepříjemná korekce?
Říjen 2026 pod lupou: inflace v USA, Fed a ECB – co čeká trhy a jak se připravit
Fundamentální analýza IV - základní ekonomické indikátory 2
Akciové indexy: Skutečná diverzifikace, nebo jen iluze? (20. díl)
Algo trading pro každého: Uvažování nad vstupními podmínkami a jejich mechanizace (2. díl)
O pomoc zažádalo již pět zemí eurozóny
Tradingové analýzy a zprávy
5 událostí, které dnes stojí za pozornost
Analýza hlavních měnových párů 26.5.2014
AUD/USD - Intradenní výhled 29.12.2017
EUR/GBP - Intradenní výhled 6.8.2024
Forex: Dolar sestoupil z 18měsíčního maxima po poklesu ceny ropy Brent
Dosáhne DAX na nová maxima?
Zářijová inflace byla nad prognózou ČNB
Cena plynu v Evropě je nejvýše za téměř čtyři roky
Index spekulativního sentimentu 6.3.2024
Index spekulativního sentimentu 24.11.2014
Témata v diskusním fóru
EUR/USD
Signály a fx
Zlato - výhledy
USD/CHF
GBP/USD
OIL - ropa
GBP/JPY
PIN BARS
USD/CAD
Trading, investovanie, štatistiky a iné zaujímavosti
EUR/USD
Signály a fx
Zlato - výhledy
USD/CHF
GBP/USD
OIL - ropa
GBP/JPY
PIN BARS
USD/CAD
Trading, investovanie, štatistiky a iné zaujímavosti
reklama
